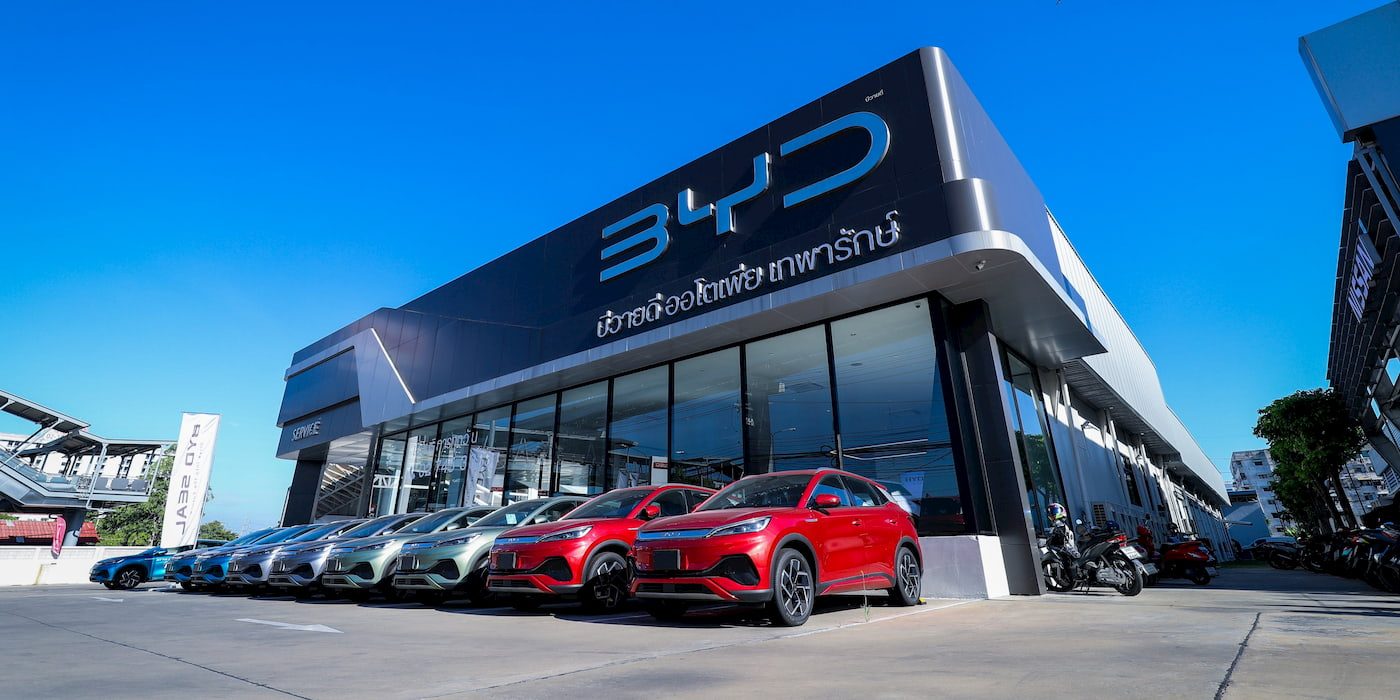
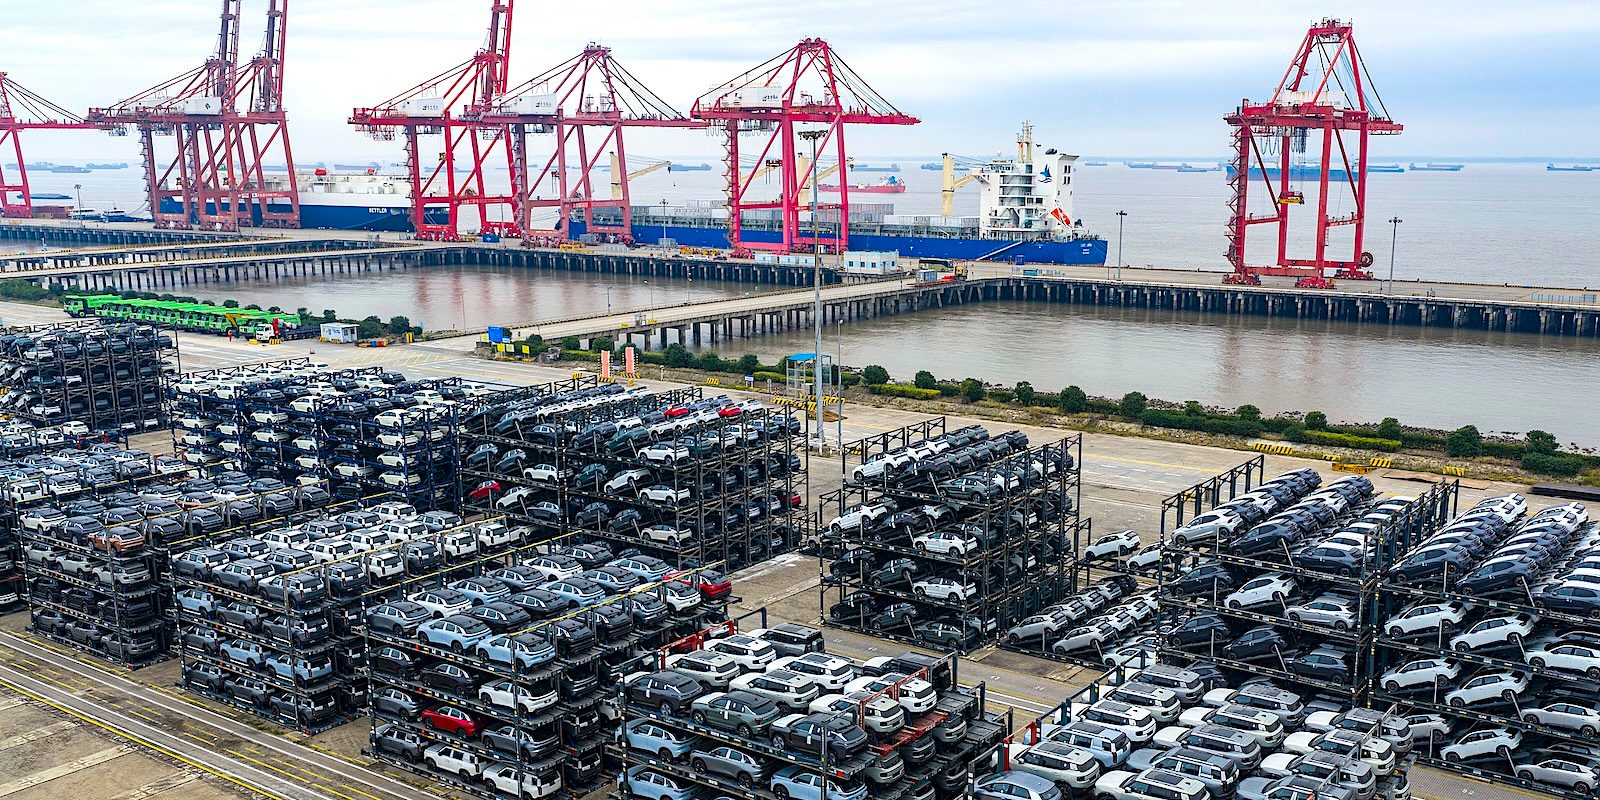
据外媒近日报道,比亚迪10月纯电动车销量突破30万辆大关,创下历史新高。这一数字本身已不寻常,更值得注意的是:仅比亚迪单月的纯电销量,就超过了美国市场整个第三季度的纯电汽车销量。消息一出,再度引发外界对中国电动车规模化能力的讨论。
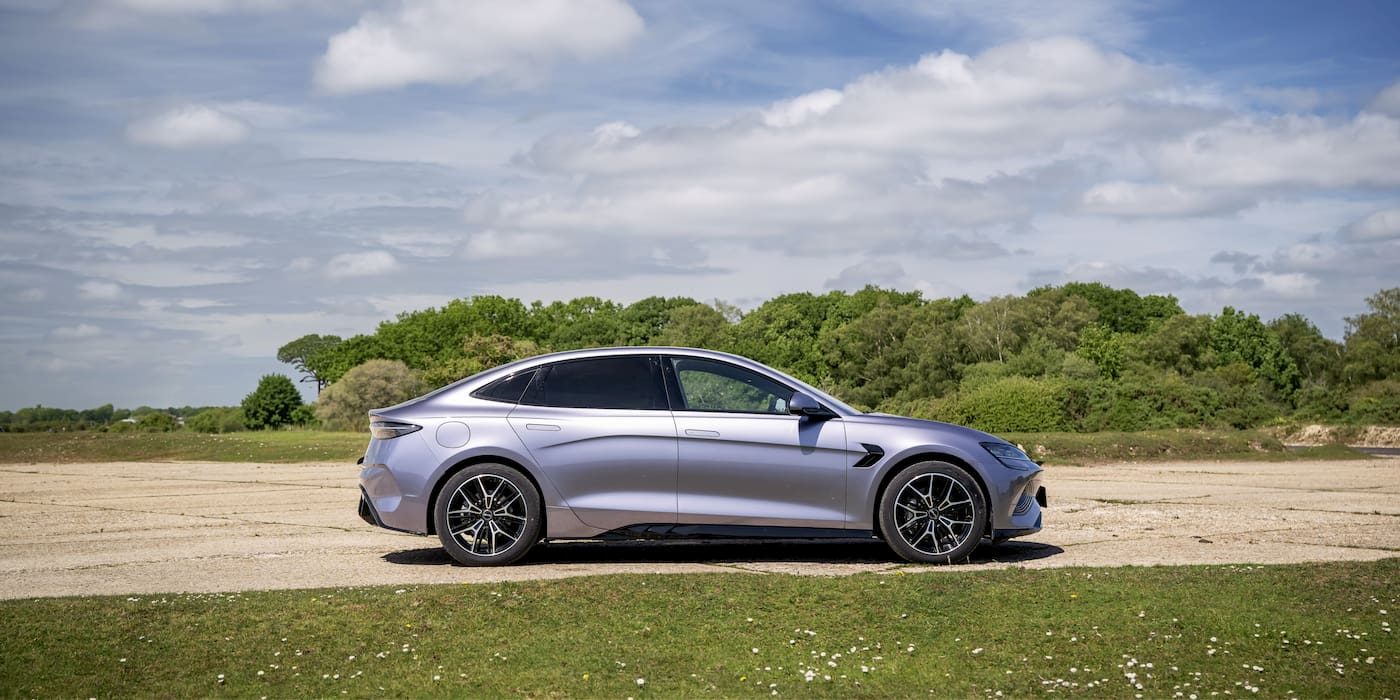
如果只看总量,30万辆放在中国新能源市场上并不算“意外”,因为国内头部新能源车企的月销已经稳定进入六位数时代。但比亚迪的结构性意义在于,其销量中纯电动占比高、入门与中高端产品线覆盖面广,且不依赖单一政策市场,具备典型的“制造规模+供应链协同”特征。
美国市场为何被拿来对比?事实上,美国纯电市场长期受基础设施分布不均、车型价格偏高、政策周期波动等因素制约。虽然部分州如加州渗透率较高,但全国范围内纯电渗透率仍明显低于中国。把比亚迪单月销量与美国一个季度相比,悬殊的不仅是总量,更是产业节奏。
中国的高渗透率并非凭空而来。过去几年,国内充电基础设施快速加密,从一线城市到县域市场,补能条件持续改善;与此同时,动力电池成本随产量攀升而下降,使纯电车型价格逐步进入主流燃油车区间。这些因素共同推动了新能源渗透率在50%附近成为常态。
比亚迪正是这套体系的典型受益者。依托垂直整合,其核心部件自供比例高,规模效应可快速摊薄研发与制造成本。当一家车企能够在一个月内消化数十万辆的订单,供应链弹性、质量一致性和售后压力都会形成新的考验,而这也是后来者最难复制的能力。
外界容易把“单月超美国季度”解读为中国电动车已全面碾压,但需要谨慎。首先,统计口径存在差异:比亚迪数据包含中国市场销量与部分出口,美国季度数据则由各家车企逐一汇总;其次,美国市场对纯电的需求仍受皮卡和SUV偏好影响,特斯拉之外缺少走量车型。
但不可否认,这一数字折射出全球纯电市场的重心转移。过去十年,电动化叙事由特斯拉开启,美国一度被视为最重要市场;如今,中国不仅在上游电池材料和制造环节占据主导,整车出口也持续放量。比亚迪、奇瑞、上汽等品牌开始进入东南亚、拉美甚至欧洲市场。
对传统汽车巨头而言,压力是双重的。一方面要应对中国品牌在价格和智能化上的进攻,另一方面又要在本土市场小心翼翼地维持利润。美国车企的观望、反复与迟缓,恰恰给了中国品牌从“性价比出海”转向“技术品牌输出”的时间窗口。
回到国内市场,比亚迪的纪录并非孤立事件。头部阵营中,吉利、长安、奇瑞等车企的新能源月销同样处于高位,而新势力品牌之间的竞争更加激烈。这说明中国新能源市场已经从早期政策驱动转向产品与成本驱动,淘汰赛仍在继续。
接下来的看点不再是“能不能卖到30万辆”,而是“30万辆的利润质量如何”。规模化之后的盈利能力、海外市场对高价的接受度、以及智能化带来的差异化,才是下一阶段评判一家车企健康度的关键指标。
总体而言,比亚迪单月销量超过美国一个季度的纯电总量,是一个值得记录的行业时刻。它既反映中国供应链与市场环境的协同优势,也提醒全球竞争对手:电动化窗口期不会永远敞开。理性的态度是把它视为趋势信号,而非最终答案。