美国俄勒冈州的波特兰通用电气(PGE)近日发布了一段视频,详细阐述了电动半挂卡车如何为电网提供“重型”备用电力。该公司将电池驱动的重型卡车称为“车轮上的电池”,强调其不仅能减少柴油排放,还能在灾后或用电高峰时反向送电,成为移动的储能单元。
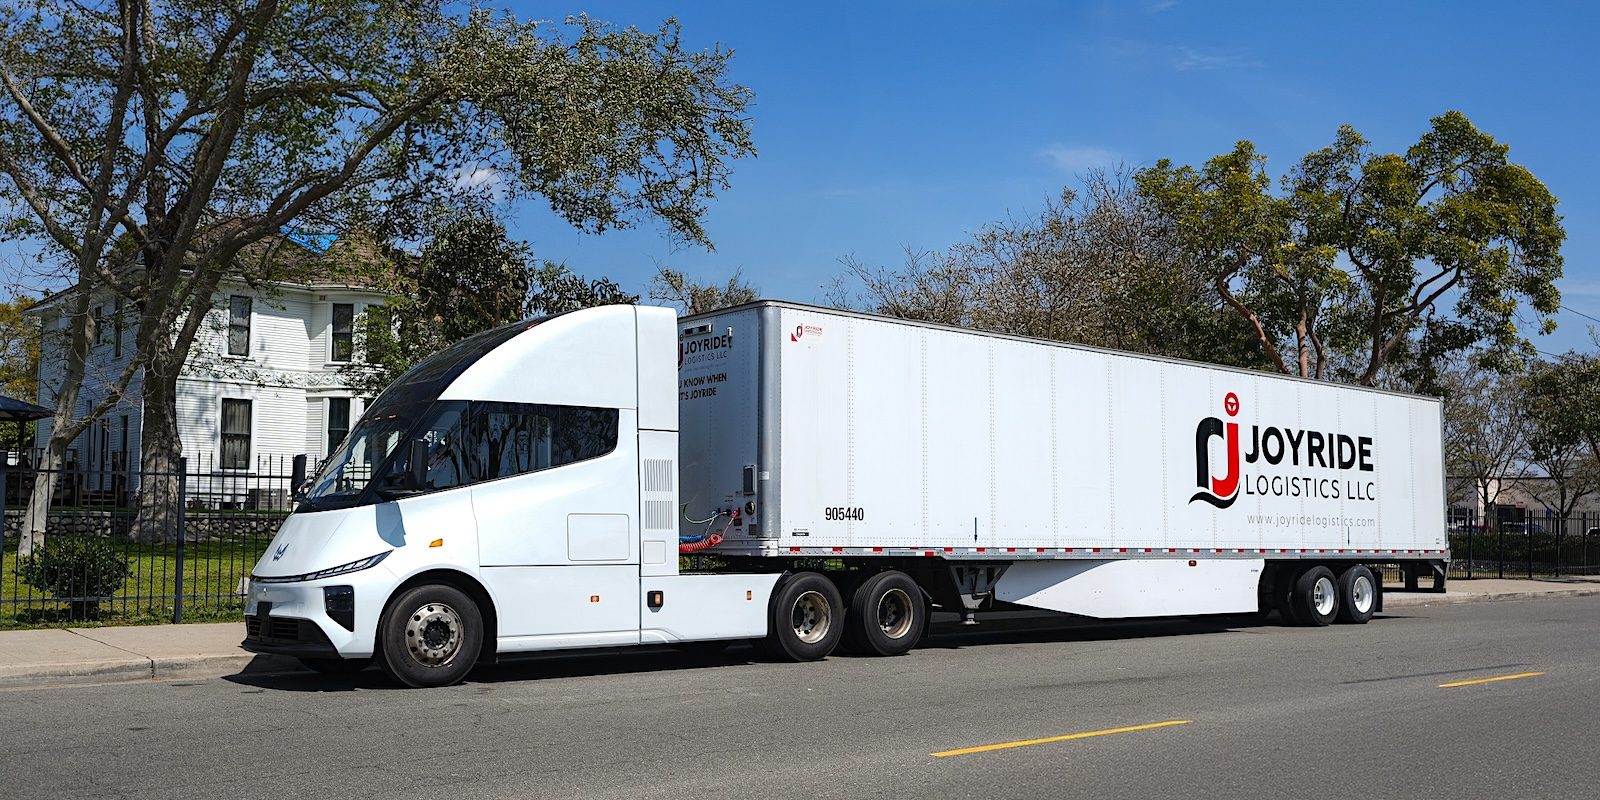
这一提法在美国尚属前沿,但并非首创。PGE的核心理念是利用电动卡车的庞大电池容量——通常可达300至500千瓦时,甚至更高——通过双向充电技术(V2G)在车辆闲置时向电网放电。对于电力公司而言,这相当于分散式储能资源,可缓解变电站扩容压力,提升电网韧性。
然而,美国的实践面临现实挑战:电动重卡普及率极低,2025年美国Class 8电动卡车销量仅占重卡总销量的0.7%,远低于中国。此外,美国电网基础设施老旧,多数充电站缺乏双向充电功能,V2G尚处于试点阶段。PGE的视频更像是一种理念普及,而非成熟商业模式。
反观中国,电动重卡和V2G的探索已走在世界前列。2025年中国新能源重卡渗透率已超过10%,比亚迪、徐工、三一等品牌纷纷推出长续航重卡。去年,深圳已试点重卡V2G项目,利用夜間低谷充电、白天高峰放电,单台车年均可为车主带来约3万元的收益,同时缓解夏季电力紧张。
中国电网的数字化和电力市场化改革也为V2G提供了制度红利。国家发改委曾在2024年发文鼓励包括重卡在内的商用车参与需求响应,各地纷纷建立虚拟电厂平台。国网电动、特来电等运营商布局的双向充电桩单价已降至10万元人民币区间,为规模推广创造条件。
尽管如此,电动重卡V2G在中国仍面临电池衰减焦虑。双边充放电会加快退役速度,商用车主对电池质保条款颇为顾虑。虽然宁德时代、比亚迪已推出循环寿命超1万次的电池包,成本仍高出普通版本20%以上。这让多数物流公司对V2G持观望态度。
PGE视频的亮点在于其环保核算:相比柴油,电动重卡全生命周期碳排减少至少40%,若接入风电、光伏,减排幅度可超70%。这对中国“双碳”目标具有参考价值,中国八大货运走廊若全面电动化,每年可减排1.8亿吨二氧化碳,相当于920万辆小客车一年的碳排放。
从电网视角,电动重卡的储能潜力极其可观。单辆500千瓦时的重卡相当于一户家庭月用电量的2.3倍,若一个省拥有500辆重卡参加V2G,可提供25万千瓦时的弹性电力,相当于小型火电机组的容量。这正是中国新型电力系统最缺乏的灵活调节资源。
趋势推演,中国有望在2027年前后形成“重卡储能集散市场”。这是基于当前政策的确定性:交通运输部已将电动重卡换电站建设纳入新基建;国家能源局明确支持“车—桩—网”互动技术的标准制定。一旦峰谷价差扩大至每千瓦时0.8元人民币以上,投资回收期可压缩至3年。
不过,中美路径存在本质差异。美国依赖单台车的独立V2G,中国则更倾向于换电模式与固定储能协同。换电站本身就是一个储能站,重卡换电电池可在夜间存入谷电,白天回馈电网,规避了长时间停放影响物流效率的麻烦。蔚来重卡品牌的此类案例,已在东南沿海工业区开始验证。
PGE的视频推动“电动重卡=移动电源”的认知,但实际落地需要车网互动协议穿透、电池健康管理算法、以及电力市场实时交易的匹配。中国在这三个层面已有解决方案雏形,国家电网的北斗双向通信模块也进入量产。但民营企业对此仍持保留态度,因为电价市场的竞争机制尚未完全放开。
总结而言,PGE的“重卡V2G”概念为全球同行提供了营销范式,但中国更可能是第一个大规模普及电动重卡反向送电的国家。原因是:中国拥有全球最大的电池产能、最完备的大数据管理系统以及东部高负载负荷区与中西部风电的外送需求。当美国还在试点的道路上,中国东部沿海驱口或2026年末就能看到重卡车队代替燃气调峰电站。
这个领域的另一大隐性收益是:各行各业的储能系统完全可以替代电价招标程序,规避高峰限电带来停产损失。珠三角工业园的主管们也应该去咨询,目前在广东省,已有12个示范站,到了2027年,可能成为所有货运需求的标配。而这恰恰是PGE想讲但数据证明尚缺乏的事。