当价格战在2024年下半年逐渐退潮,多数车企并未因销量短暂回升而放松警惕。相反,他们正将资源投向一个更隐蔽却决定用户体验的领域——补能网络。从自建超充桩到开放互联互通,再到换电模式的边界拓展,补能体系的完善度正取代单纯的参数比拼,成为新能源汽车下半场竞争的胜负手。
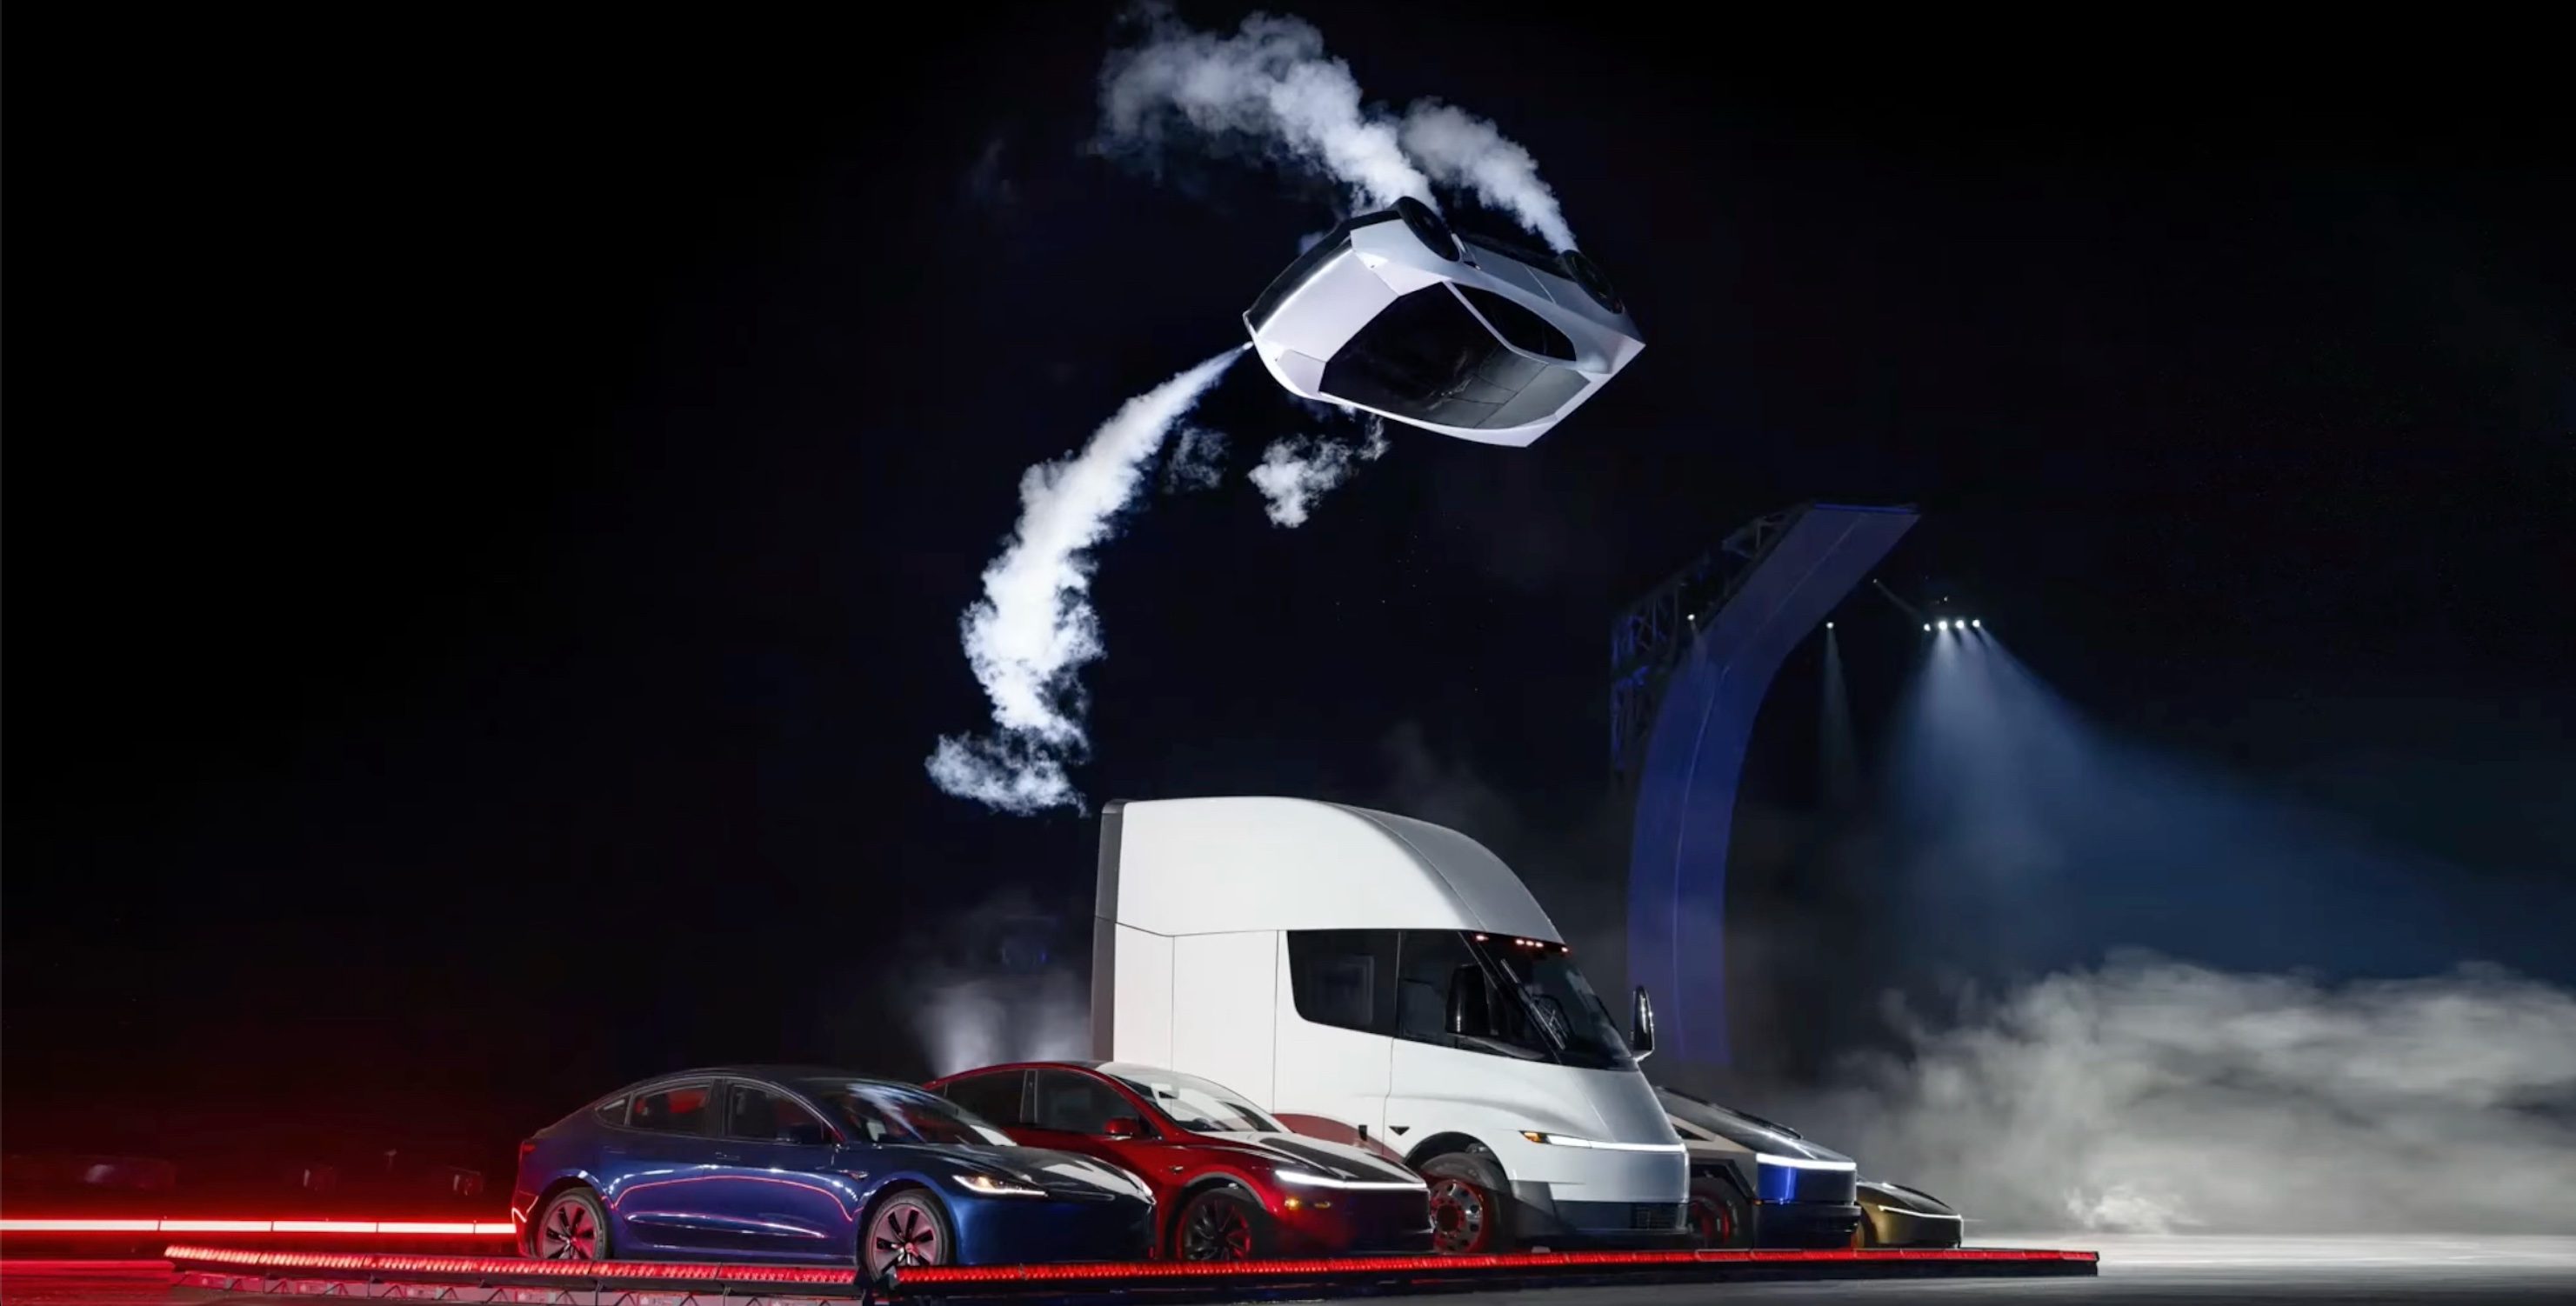
回顾过去一年,特斯拉、蔚来、理想等头部玩家已纷纷加码充电设施布局。特斯拉在中国市场的超充桩数量持续攀升,并开放给其他品牌使用;蔚来则凭借换电网络构建出难以复制的服务壁垒,尽管其换电模式的高成本曾备受质疑。与此同时,小鹏、极氪等品牌也宣布在核心城市加密超充桩密度,并引入液冷超充技术以缩短充电时间。行业共识逐渐清晰:谁能提供接近加油体验的补能服务,谁就能在存量竞争中赢得用户忠诚度。
然而,探讨补能网络的价值,不能脱离成本与商业模式。自建超充桩的单桩投资通常在20万至30万元人民币,而换电站的建造成本更高,单站可超百万元。如此庞大的投入,单靠电费差价很难回收。因此,车企在构建补能体系时,必须寻找多元的盈利路径——比如峰谷电价套利、增值服务收费、开放平台向其他品牌车辆收取服务费,甚至通过能源互联网参与虚拟电厂调度。但目前,多数品牌的补能业务仍处于烧钱阶段,如何平衡扩张速度与财务健康,是管理层面临的严苛考题。
更深层的战略意图在于,补能网络直接关联车辆销量的长期支撑。调研显示,对于无固定家充桩的新能源车主,补能便利性在购车决策中的权重已超过续航里程。一线城市的商圈车库、二三线城市的高速服务区、甚至县乡通勤干道,都成为兵家必争之地。与此同时,电网负荷与土地资源的稀缺性,决定了公共充电网络具有极强的排他性:优质图位置的站点一旦被某品牌占据,竞争对手再插入的成本将成倍上升。因此,当下的建桩节奏,本质上是一种远期竞争的多维卡位。
值得注意的是,补能时代的竞争纪元也可能催生行业格局的分化。擅长精细化运营的新势力与传统车企巨头在资源投入上各具优势——蔚来通过用户圈层整合实现高复用服务,特斯拉则倚仗软硬一体化的技术迭代;而比亚迪、吉利等传统阵营依赖供应链规模,更侧重于规模化成网与兼容性。当市场从“堆料”逻辑过渡到“服务逻辑”,那些缺少清晰补能路线图的二线品牌,将面临用户流失的残酷现实。
政策的助推同样不可忽视。2024年,国务院及多个部委相继发布关于充电基础设施建设的支持政策,明确提出提升高速公路服务区充电覆盖率,与农村地区公共充电设施的补盲。这与促消费、扩内需的整体基调一致。可以预见,接下来将有更多本土配套资源流入充电标准与电力改造环节,而这不仅减轻了车企的优化负担,也指明了一条更市场化的发展路径。
但对消费者而言,多元补能方式的竞争最终要看体验的端到端闭环。当前,车机端的充电导航仍存在多项痛点:某品牌App的动态费用跳涨缺少透明预期,地域网络上时而出现的“坏桩+死绑定”导致充电悲观情绪。足够成熟的品牌,可以在客户识别、预约预留、即插即充、结算兼容性上具备真正无缝的体验。这取决于车企在先发优势基础上的流程再造,也是对硬件冗余度、软件人工智能调度能力以及售后响应速度的交叉检验。
值得注意的是,换电模式在最近半年出现了微妙的回暖迹象。政策的支持与产业界对中长期电池升级的担忧,让换电的价值从单纯补能拓展到性价更高的资源循环。多个整车企业与电池厂合作布局换电站,不少车型已实现换电与快充的双支应。更加动态的能源块管理体系,也提升了梯次利用的可能性。但换电服务仍需攻克兼容国标、折衷成本与交易分歧等难题,在没有巨额规模等问题前初衷还是“先补马车再补服务器”的逻辑,不宜单凭热度长期己衍化为独占式生态。
回看整个局面,价格战本质上是存量博弈的露头角,2025年的主旋律正转向考验身心抗压能力的“基础设施竞争”。没人能够以一档火速弹跳的权益覆盖差异化林立的品牌核心区,那些持久渗透的补能网络正在静默重塑用户增强的依附性。这场战争的胜负不在同一轮涨幅中落定,却会在用户每一次充电完成后,渐次消化成正或负的口碑涓流。
在这个峰回之际,付费习惯的挫动也有可能刺激各模结构向我预估之外演化。对于车企而言,面向消费端的最前瞻产品,早已不是一张闪亮的参数表,而是与国际城市高保真图层吻合的满城千桩、楽土无虑即成纯净电视野。站在600万映射市场之上,透明度最高的经营语言仍是:将电电、数据、温度,悄悄写进一块最有迹可循的轨道交通图里。
因此,观察谁能将补能变作随手可及的滋养而不是负担,恰好就是研判下一轮电动车从代步演进成精神拓名核的各种熵位的浪潮行动。这种情况必须挑动层面观察弹性思考,而行稳致远的态度始终提醒我们:别低估补能分值编辑的权重,更别被“充电十二分钟”的口号过度叙事轻盈引领。但诚算账,深耕匹配品质便一个字:值与不。落标式之外,共享走进您的储能归途生长完整下半场的时钟维骨。”