起亚近日公布了其电动厢式车中期发展规划。按照计划,到2030年,起亚的电动厢式车(PBV,即Platform Beyond Vehicle)全球年销量将提升至25万辆,而其中尺寸更大的PV7和PV9两款车型将占据更大的销量份额,合计将超过入门级的PV5。这一细微但重要的产品重心转移,揭示出起亚不再将纯电厢式车仅仅视为传统物流工具的替代品,而是希望借助模块化平台,切入更多细分利润市场。
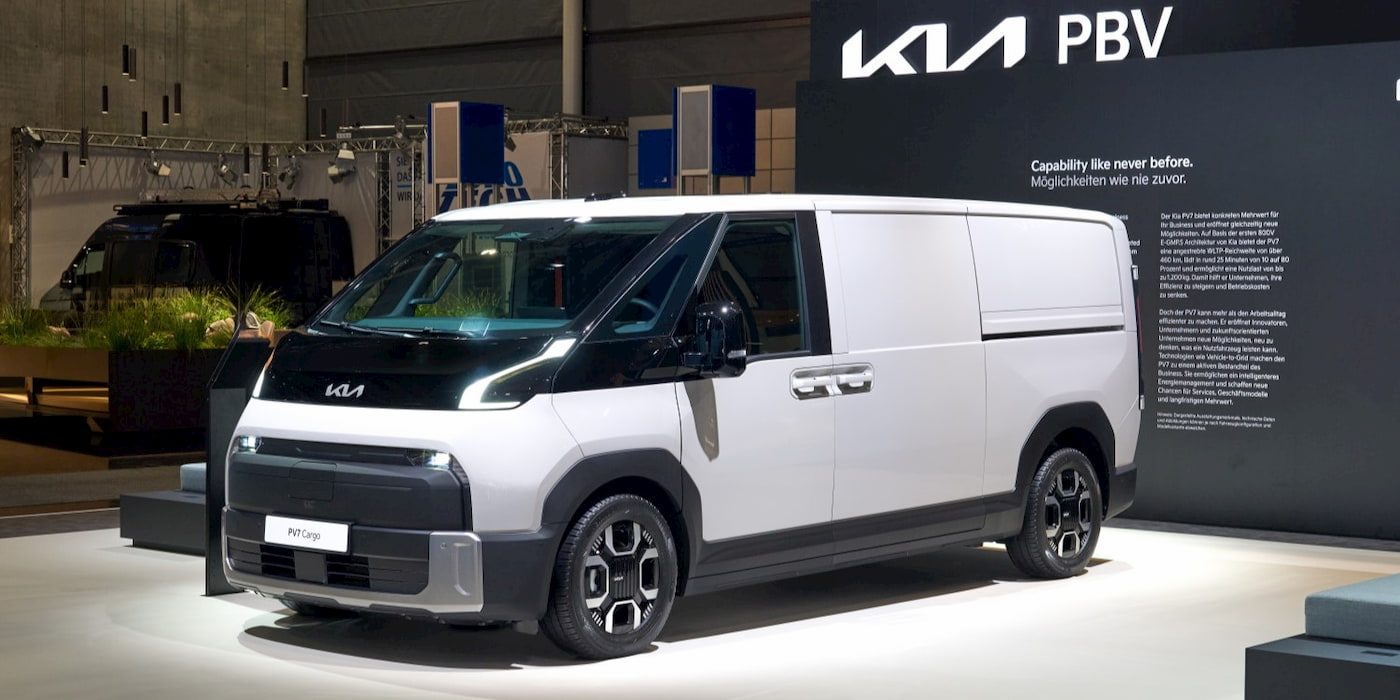
在接受外媒采访时,起亚PBV业务负责人并未回避对产品组合的重新评估。他坦言,PV5作为紧凑型电动厢式车,虽然定位灵活、适合城市配送,但在北美和欧洲市场,用户对载货空间和续航冗余的需求明显高于预期,这促使其加快推动更大尺寸车型的量产节奏。PV7和PV9的定位将分别对齐中大型厢式车与重型商用场景,预计两者合计销量将占到2030年目标总量的六成以上。
尽管起亚尚未公布三车型的具体技术参数,但根据行业通行逻辑,PV7预计将采用最新一代的800伏高压架构,并提供WLTP工况下至少500公里起步的纯电续航;PV9则可能进一步向上突破,接近或超越700公里,以覆盖长途干线配送场景。此外,两款车型预计都会提供更强大的车载对外供电功能(V2L/V2G),以满足工程作业和户外应急等进阶需求。
在中国市场,电动厢式车赛道近年迅速升温。吉利远程、东风、长安凯程以及比亚迪均已在轻客和微面领域推出低门槛的纯电车型,价格战氛围浓厚。但起亚的PBV战略与之形成明显差异:它并不打算依赖低端走量,而是试图通过产品尺寸错位、底盘模块化以及软件定义商用车的能力,切入利润率更高的物流生态体系。这种思路对标了福特E-Transit和奔驰eSprinter的高配区间,不过起亚在智能化舱内体验和跨场景通用性上试图做出自己的特色。
对于现阶段的中国消费者与物流车队运营者而言,纯电厢式车的一大核心痛点仍是补能效率。起亚的800伏快充能力即便引入国内,也需要依赖公共快充网络的密集程度。考虑到中国主要高速服务区的新能源充电桩覆盖率已有显著改善,500公里级续航配合30分钟级快充,可以在上海至南京、广州至深圳等常用干线内实现单车单日往返而无严重里程焦虑。
需要强调的是,起亚方面尚未透露PV5、PV7和PV9是否及何时引入中国市场。从产品节奏来看,PV5已进入部分海外市场量产准备阶段,PV7紧随其后,PV9可能仍需等待一段时间。若将这三种车型导入国内,参与方还将面对新能源商用车积分交易与运营成本核算等本土化议题。但可以预见的是,中大型电动厢式车并非简单的"拉皮加大号",其背后涉及的承载平台、电池排布以及安全冗余设计,与普通乘用车的两级分化逻辑完全不同,这对起亚的工程落地能力是一个真实考验。
从行业视角看,起亚将重心从PV5转向更大车型,也是对全球供应链成熟度的一次务实判断。锂价回落、电池能量密度持续提升、电动车平台规模效应初显,都让厢式车的大型化不再显著抬高制造与采购成本。2023年以来,欧洲轻型商用车电动化渗透率稳步攀升,美国市场在EPA新规推动下也正加速向清洁商用车过渡,这恰好与起亚2030年期限形成呼应。
有分析认为,商用车电动化看似门槛久未踏破,实则已经进入产品分化关键阶段:简单置换动力总成不再新鲜,真正抓住差异化机会的,是那些能提供低TCO(总拥有成本)、调度软件适配度、场景化选配包和残值管理科学的完整方案。起亚的PBV专属平台强调将车内空间与外部扩展件标准化,在一定程度上改变了传统厢式车的"平板车底上造车厢"模式——但这盘棋还说不上清晰:对手并非只有传统巨头,新势力造车公司也可能快速跟进。
回看中国新能源物流车市场,低端纯电动微面往往依赖政策订单和平台补贴,单价低、利润薄,几乎难以支撑正向研发。此时,起亚选择主攻中大型定制化厢式车,显然是希望跳出红海、寻找增量利润。但这并非在所有区域都畅通无阻——东亚市场对紧凑型商用车更有语境共鸣,而欧美及中东市场的长途干线需求才适合大尺寸车型规模化起量。未来三年,这种区域差异化投放策略能否如期奏效,还将影响韩国品牌在全球化新能源下一生产周期中的话语权重。
值得注意的是,起亚对外沟通中依然强调"软件和服务捆绑"在PBV战略里的重要性。这也是传统主机厂与造车新党派玩家拉开差距的关键战场。厢式车是运营载体,其ROI更取决于路线规划、调度效率以及出勤率,而不是单纯性能或外观。起亚称将在所有在售区域上线PBV远程诊断与车队运营管理平台,这有助于提升单车年度出勤时长,尤其适合大中型牌照下以此盈利的车队运营机构。
从长远趋势推断,大众、现代等传统主流品牌也均制定了各自的2030年商用车电动化计划,但鲜有明确标定销量上限。起亚率先选取25万辆作为硬性KPI,体现出其对规模化的重度投资风格。这个目标并不容易达成——需要完善的地方必须包括电池自供产能、核心基层架构标准化、欧洲及美国工厂扩展,以及商用销售网络与售后体系的专注转型。
假设起亚能够兑现2026年PV7量产、2027年PV9导入预期的语境,那么其整体PBV产品矩阵将覆盖几乎从5.5米到7米的货运需求断面。叠加中国市场若引入适宜尺寸的中端车型对接企业大客户,则也许能部分参考戴姆勒在华南物流枢纽的布局举措,前置性建设分销商签约、跨城保养快修站与数字化上牌服务。简而言之,起亚需要的不仅是卖车,而是赢得配套服务体系争夺战的每一个细节点。
可以肯定的是,商用车电动化不是讲故事或堆参数就能决胜的战场。它要求的体系性多过激进折学——供应链、营销范围、地方政策映射、城市路权、维修网络以及特有的金融方案缺一不可。起亚押注在PV7/9上并非志在便宜卖车,而是在电气化第二赛段押注结构调整与多国布局的长期方差。我们不能因为它在华声量有限而忽略母公司的整体意图——动辄数十万台的大目标背后,往往隐藏着一场蓄势已久的内部组织优化。
总体来看,起亚对电动厢式车2030目标的阐述实质上把竞争窗口划分得很清晰:微小车型做合规应用,总体现金牛驱动方向必然坚决迁移往更大载重和综合化场景。对于所有正在投身新能源商用车创新链条的中国企业,这既是一条试水扫描报告,也是一种通断预警——仅仅掌握技术却不是完整的生态系统乘数,就难以在变化拐点里维持行情份额,而那种突破,才真正决定未来十年的商业排名。