通用汽车近日宣布,将成为全球首家大规模生产棱柱形LMR(富锂锰基)电池的企业。这一技术突破有望在不牺牲性能或续航的前提下,大幅降低电动车成本,引发行业广泛关注。
LMR电池的核心优势在于其能量密度:据通用官方数据,相比目前主流的磷酸铁锂电池,LMR电池的能量密度可提升33%,而成本却与之相当。这意味着,同等体积或重量的电池包,LMR能提供更长的续航,或在保持相近续航的同时减轻电池包重量,进而提升整车效率。
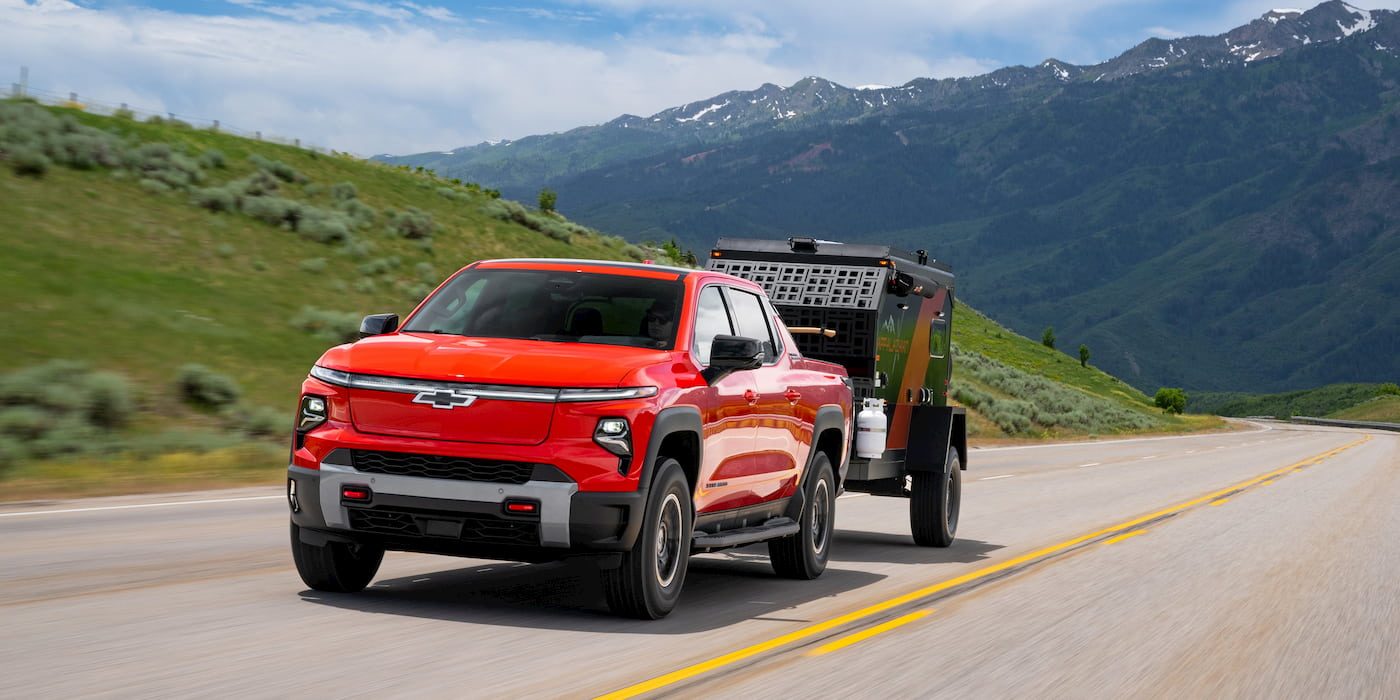
从化学体系看,LMR电池采用富锂锰基材料,通过提高锰的含量,减少对钴和镍等昂贵金属的依赖。这与磷酸铁锂的降本思路异曲同工,但在能量密度上实现了跨越。通用表示,其首批LMR电池将应用于旗下雪佛兰品牌车型,预计可让入门级电动车的续航提升至400英里(约640公里)以上。
对于中国市场而言,LMR电池的推出时机尤为敏感。目前,国内磷酸铁锂电池因成本低、安全可靠,被广泛应用于中低端车型,占据了动力电池装机量的大部分份额。而三元锂电池虽然能量密度高,但因钴镍价格波动,成本压力较大。LMR若真如通用所言,成本持平磷酸铁锂、能量密度却更优,无疑将对现有市场格局形成冲击。
不过,技术落地的关键不只在于实验室数据。通用强调“大规模生产”,但统计显示,目前全球尚无一家企业实现LMR电池的量产,通用能否克服良率、循环寿命、热稳定性等工程难题,仍是未知数。业内专家指出,富锂锰基材料在循环过程中易出现电压衰减和产气问题,这曾是阻碍其商业化的深水区。通用未透露具体解决工艺,但暗示通过电解液添加剂和包覆技术做了优化。
中国市场的竞争环境亦不容忽视。宁德时代、比亚迪等头部玩家在LFP电池上已形成规模效应,并在磷酸锰铁锂、钠离子电池等新体系上积极布局。其中,磷酸锰铁锂被视为提升LFP能量密度的过渡方案,可提升约15%的能量密度,而成本增幅较小。若LMR技术真正成熟,这些企业或许会加速跟进,届时专利和工艺壁垒将成为新的竞争点。
更深层的影响在于产业链。LMR电池减少钴镍的使用,将进一步推动电池材料和回收体系多元化。中国作为全球最大的钴镍消费国,对海外资源的依赖颇为严重——据统计,我国钴资源90%依赖进口,镍也有80%以上的对外依存度。LMR技术的推广,有助于降低对进口稀贵金属的依赖,这与中国动力电池产业追求自主可控的长期战略不谋而合。
但技术切换也伴随风险。车企和电池供应商需要投入大量资金改造产线和调整电池包设计。对于通用而言,其北美本土产能布局相对完善,但在中国市场,通用的电动化产品多依赖国产电池供应商,未来是否会引入LMR电池技术,并如何与本土伙伴合作,存在不确定性。这种不确定性也可能影响中国消费者的技术体验时间表。
从消费者角度看,LMR电池带来的直接利益是“加量不加价”。如果未来国产车型适配该电池,那么同等价位的电动车可能获得更长的续航,或更轻的车身带来的操控性和能耗改善。但硬币的另一面是,新技术的初期维护成本可能较高,而且用户的充电习惯或许需要微调——高能量密度电池对快充的耐受性需专门优化。
对比政策导向,中国《新能源汽车产业发展规划》曾强调“研发高镍、低钴或无钴电池”为技术方向,这与LMR的技术逻辑高度契合。但政策支持的落地往往需要示范项目,而通用此番在北美首发,短期内恐难直接反哺中国市场。反而,国内中创新航、国轩高科等企业,已有LMR相关专利储备,但均未量产报告。通用率先量产,无疑会倒逼国内研发节奏加快。
另一个值得关注的议题是退役电池回收。高能量密度电池通常对回收工艺更敏感,LMR电池中的锰和锂回收难度相对简单,但实验室指标与实际回收产线之间存在差距。中国已建立了全球最完善的动力电池回收体系,若LMR大规模装车,现有湿法冶金工艺是否符合经济性,仍需产业链协作优化。
当然,技术成败最终由市场投票。据行业常识,一款新电池从公告到规模装车至少需要18至24个月。通用虽规划在2026年初投产,但届时竞争对手的1.5代技术可能也已就绪。本轮老牌车企反击能否奏效,不单取决于LMR,还取决于美国本土制造、供应链本土化等章法。而要影响中国这个核心新能源车市场,除了数据指标,还得接受那股“挑剔”的品鉴眼光。观望还是行动,值得全球玩家深思。
综上,GMs的LMR电池确实是面向未来的高质量解决方案。其成本与能量密度的平衡点尤其契合当前电动化从政策驱动转向需求拉动的阶段。但技术领先与产业落地是两回事,相信国内电池军团已在暗中加速,距离上演一场真正声量均等的技术较劲,并不遥远。