大众汽车正在经历一场由需求驱动的生产结构剧变。据Electrek报道,该公司新推出的入门级纯电车型(ID.系列下探车型)凭借实惠的价格和够用的续航,在欧洲市场迅速俘获了大量首购和换购家庭用户。其市场热度之高,已经开始倒逼大众自身调整产能天平——削减内燃机车型的生产班次,将更多资源倾斜给电动车产线。
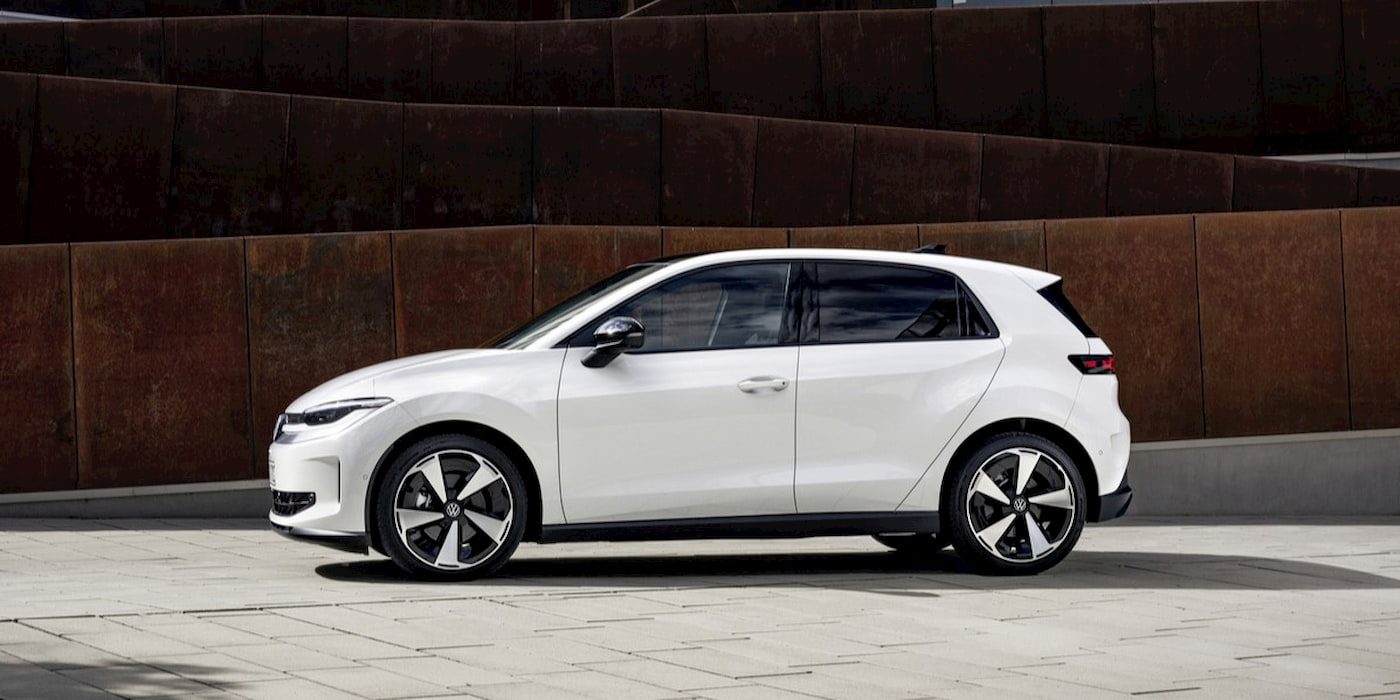
这一动向的背景是,欧洲车市虽然在整体大盘上增长平缓,但电动车细分领域的竞争烈度正在快速上升。大众此举并非简单的产能腾挪,而是一种被市场验证后的战略重心转移。过去两三年,传统车企在电动化转型上一直存在心态摇摆:一面要维护庞大的燃油车利润基盘,一面又要应对电动车的技术迭代和用户教育成本。大众此前在三电系统和软件方面的曲折经历,曾让外界对其纯电推进速度存疑。
然而,这次入门级电动车的畅销给出了一个清晰的信号层:当产品定价真正触及大众主流消费者的心理价位区间,并且充电、续航和智能化能够满足日常代步需求时,电动车的爆发力会远超内燃机时代的自然增长曲线。大众内部人士透露,目前欧洲工厂的部分内燃机总装线正在从两班制缩减为一班制,而对应的电动车产线则计划增加排班甚至启动周末加班。这种产线柔性调度在车企里并不罕见,但以入门级车型为主导来驱动燃油车减产,在德系品牌中尚属首次。
与我们熟悉的中国市场相比,欧洲的入门级电动车用户画像有着明显差异。中国消费者在10万-15万元人民币价位段,已经可以买到标配L2级辅助驾驶、大屏车机甚至800V高压架构的车型,而欧洲大众的入门电动车在智能化配置上只能说是够用水平。这反映出两地市场成熟度与竞争密度的错位——中国市场的卷,倒逼本土车企在同等价位上堆满配置;而欧洲市场的消费者相对更看重维修网络、保险成本、空间利用率以及品牌残值这些务实维度。
但大众削减内燃机班次的做法,对行业而言仍有普遍的警示与参照价值。它意味着在平价电动车这个最容易走量的战场,传统巨头终于拿出了杀手锏级别的成本控制能力和渠道复用能力。而不是像早期电动化那样,先把一堆共享架构的豪华电车摆进展厅,用品牌溢价去说服用户充电比加油更高级。现在的大众策略很直接:用电动车去抢燃油车自己卖掉的市场份额,防止被中国同行或是特斯拉进一步渗透欧洲腹地。
对中国车企而言,这既是压力也是证明。压力在于,如果大众能在欧洲主场顺利完成入门级电动车的规模爬坡,那么其全球化的成本优势和供应链韧性将进一步强化,未来即便反攻中国市场,也会比现在更具底气。而证明在于,中国新能源产业链在制造成本、软件迭代和用户运营上的领先已经是客观现实,否则大众不必这么大动干戈地调整自己经营了几十年的生产节奏。
当然,大众这次削减内燃机班次,并不意味着燃油车在欧洲会立刻成为弃儿。实际上,在不少欧洲国家,柴油车在长途运输领域的地位依然稳固,而混合动力车型的过渡价值也在被重新评估。大众此举更多是一种基于订单数据的试探性倾斜——如果内生需求持续向电侧偏移,2027年的全球产品规划会有更多砍掉燃油衍生车型的动作。
有一点值得注意:大众入门级电动车的热销,很大程度上得益于欧洲各国纷纷提高的公司用车(公司车)税费抵扣政策对纯电车型的倾斜。公司车占据欧洲新车销量的重要比例,政策一旦导向,消费习惯转变的速度会远超想象。这和过去两年德国本地媒体报道的纯电市场份额跳升趋势完全一致。
展望接下来两年,大众在入门电动车的产能战会延续,但是否会在中国市场复刻同价位策略还需打一个大大的问号——毕竟大众在中国的新能源品牌矩阵还没有正面迎击过本土对手的帝王级内卷。产能转移的信号明朗之后,大众更需要焦虑的其实不是场地,而是如何在新一代中国车型上重构触手可及的数字化体验,否则单靠价格扳不回整体局势。
整体而言,大众用一次教科书般的产能切换,给全球汽车业示范了传统巨头如何利用自己最后的燃油时代地缘优势,去为电动化争取窗口期。当其欧洲总装线上一半的白车身变成新能源平台时,古老的内燃机组装文学真的开始唱起晚钟——而这个晚钟的弦外之音,中国同行一字不落地全听进去了。