2025年的中国新能源汽车市场,终于从刺刀见红的价格战中探出头来,开始在更深的层面思考生存与发展。过去一年,从特斯拉的突然降价到比亚迪的冠军版策略,再到众多新势力的贴身肉搏,价格战的惨烈程度让整个行业利润承压。然而,当电池成本下降空间收窄、购置税减免政策进入调整期,单纯的“以价换量”显然不可持续。行业竞争正从表面的价格划痕,深入到底层的体系筋骨。
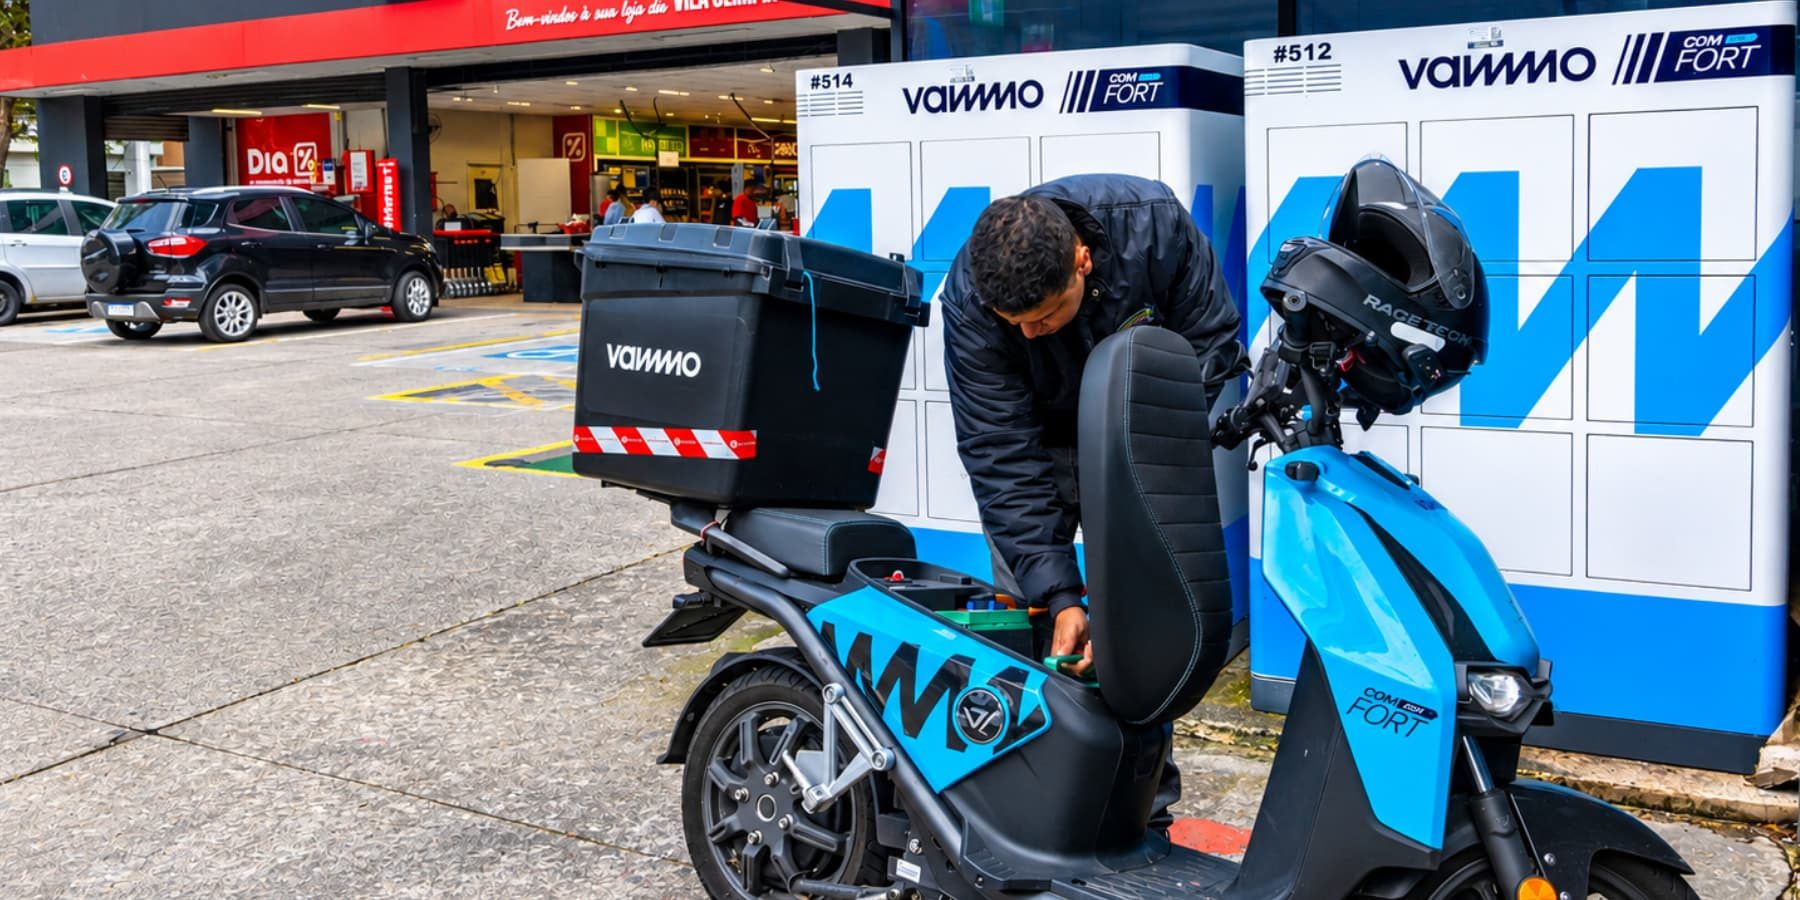
一个显著的信号是,头部车企的竞争焦点开始转移到“全链路降本”与“技术代差”的建立上。比亚迪弗迪电池的刀片电池2.0技术、特斯拉的一体化压铸工艺升级,都不再是单项技术的展示,而是为了在全生命周期内实现效率和成本的重构。这不再是营销话术,而是实打实的制造体系升级。与此同时,小鹏、蔚来等新势力,则把重心往下沉,通过扶摇架构和第三代换电站,试图在充电补能、渠道运营上建立独特的体系壁垒,来对冲价格战带来的品牌稀释风险。当硬件利润被不断压缩,服务体验和能源体系的覆盖能力,就成了无形的护城河。
这轮演化背后,是新能源汽车市场渗透率突破50%后的必然出路。当增量市场转为存量博弈,企业比拼的不只是谁的车型卖得多,更是谁的供应链抗风险能力强、谁的研发迭代速度快、谁的线下服务网络能精准触达用户。如何把售后成本做低、客户体验做高,成了每个高管PTT里的核心议题。如果说2023年卖车靠的是胆识,2024年靠的是策略,那么2025年,活下来且活得好的,一定是那些把体系力打磨得足够扎实的企业。
政策层面也在向体系战引导。2024年底工信部等多部委联合推动的智能网联汽车准入和上路通行试点,以及动力电池回收利用体系的规范文件,都在无形中抬高行业进入门槛。过去靠一身“组装功夫”就能出车的时代彻底终结,未来留给新玩家的窗口越来越窄,而存量企业则需在软件定义汽车与硬件冗余安全之间找到平衡。这种从粗暴增长到精耕细作的转型,是行业成熟的阵痛,也是国产新能源汽车走向规模化、全球化的必经阶段。
来看看具体的对抗形态。在高压纯电平台阶段,各家企业还在拼补能速度和电耗水平,而进入本轮体系对抗后,像蔚来不断扩容换电联盟、蜜度宣布与途虎养车合作延展售后服务,都表明车企不再简单把车卖出去当作终点,而是将获取后续数据、维护客户粘性视为长期的生意。同样的逻辑也适用于增程与插混路线,理想在新款L系列上强化城市NOA能力,不只是造一辆开起来顺畅的车,更是为了构建一个能持续生成数据、反哺算法训练的闭环。这条链路一旦闭合,任何新闯入者都难以在短期内复活同样的闭环能力。
当然,体系战并非全是宏大叙事,它也实实在在地反应在消费者的日常情景里。过去买一辆新能源车,消费者先关心续航焦虑,后来关注智能座舱流畅度,眼下更在意车企经营是否稳健、OTA是否能按节奏给到、补能网络是否够密。几何级的要求倒逼车企回归本源——质量、安全、服务的基本功,被重新提到了最高优先级。CRM系统的响应速度、事故救援的效率、质保条款的清晰度,这些细节之处的差异,将比渴望已久的“第一”浮点照亮更多购车决策的时刻。
走向体系战的深层结果,是生产关系的调整。传统的车企-供应商-经销商三层链条正被快节奏的对话和数字化协同打碎。宁德时代“巧克力换电块”整车合作模式的推出,就是一个典型例子:电池不再是单纯的零部件,而是整个能源运营网里的可拆借单元。对这种“人车生活”都在智能化的新时代系统来说,车企不再是一座孤岛,而是运营一张立体网络。能同时运筹好用户、智能交通、能源管理和数据安全的企业,基本上就掌握了下一个十年的主动权。
利润修复则是体面竞争的副产品。根据工信部和各大车企财报披露的中期趋势来看,上半年全行业单车利润均值已回归正常轨道,尤其头部几家盈利质量明显改善。体系化运营的直接好处之一是库存管控更精准,产品生命周期管理更有弹性——不再因为某个月度批发数据飙车被市场惩罚,也不再为了冲量而在年底赔本清库。这种“降心跳”的节奏,是中国汽车市场步入成熟期的关键表象。
它山之石可以攻玉。回看全球汽车工业历史,从福特流水线到丰田精益生产方式,再到大众模块化平台,每一次竞争主轴的转移,都带来了格局重塑。如今的中国新能源量产规模,的确站在了世界前排,但要真正从“制造大国”走向“智造强国”,还必须跨过投资效率、车规安全、知识产权差异这三道亮起的红灯。终究,车辆的每一次推送、充电桩每度上的行动、销售话术每一轮提炼,都必须落地到极致效率与人性温度的综合刻度盘上。
未来的竞争,可能不再有那么多性感的汽车发布会被刷屏,而是体现为矿山中钴锂矿的锁定、新车型风洞里数百次不断演化测试、头部品牌APP上虽隐蔽却有生命力的用户社塘。当这份日常之下的收敛成为一种惯性,这个悬在现代文明自由路上的象限,便可预期车企不再盲目“卷价格”,而是沉下心来“卷体系”。而我们真正要见证的是,在这个难又能孕育英雄的时代,一个又一个尽职的系统主义会引领行业的明天光景趋向是一种相互推进的存量温和生育,更质朴、亦更壮实。