美国太阳能电动车初创公司Aptera近日对外表示,启动生产所需的资金已经从七周前公布的4000万至4500万美元大幅下调至2500万美元。这则消息看似是重大利好,但资本市场立刻用脚投票:消息公布后,Aptera股价下跌约15%,对应市值仅剩约6900万美元。
为什么下调投产资金门槛反而引发抛售?一个核心原因是稀释效应。按照当前市值6900万美元计算,2500万美元的融资需求相当于公司总市值的近四成;如果通过增发股份筹集这笔资金,老股东将面临大幅稀释。换句话讲,即便账上有了这笔钱,现有股东的蛋糕也会被切掉不小的一块。
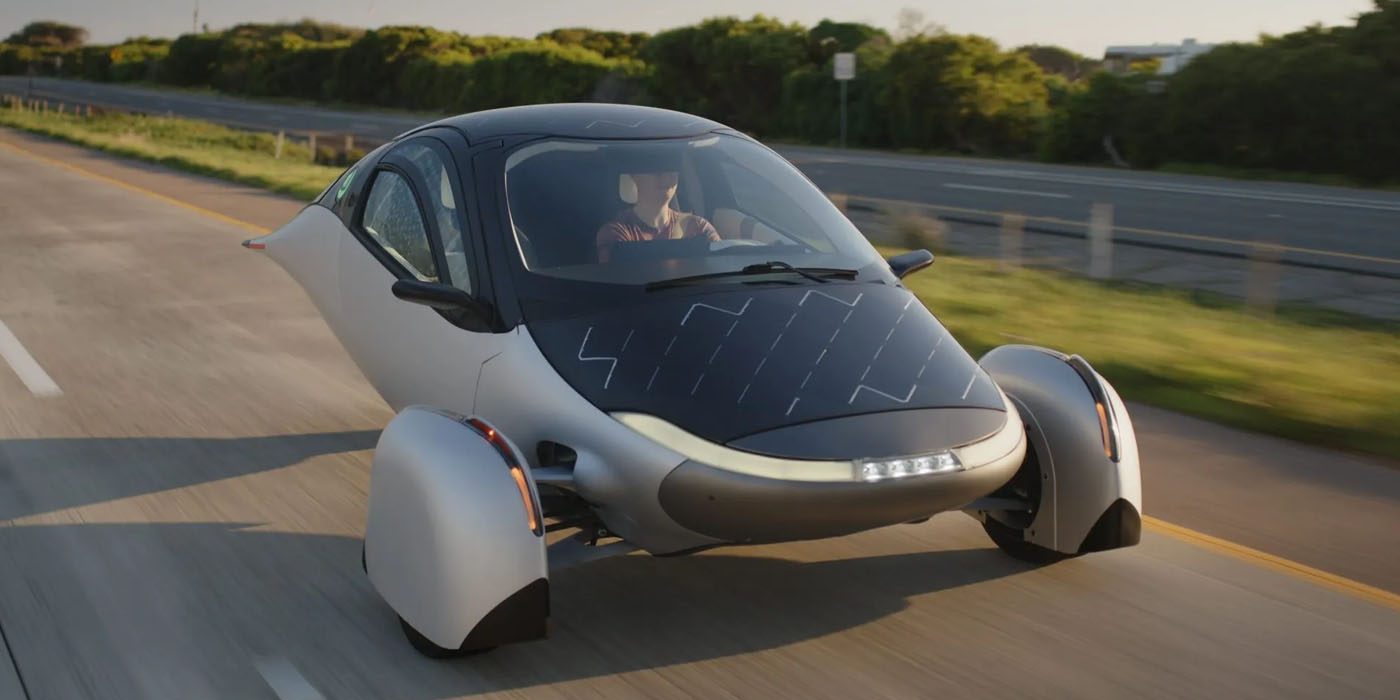
Aptera是什么来头?它是一家以太阳能电动三轮车为核心产品的美国初创企业,最大卖点是车身覆盖率极高的太阳能电池板,宣称可以依靠日间充电大幅延长续航,甚至在一些理想工况下实现“几天一充”。这种激进的产品定义让它在网络上拥有极高关注度,也吸引了一大批小额投资者。
但关注度并不等于交付力。Aptera过去多年一直在“即将量产”的状态中循环,先后经历过资金短缺、设计迭代、生产推迟。这次把启动资金门槛从4000万美元降到2500万美元,表面上似乎是成本控制能力提升,但在投资者眼中,也可能被理解为项目再度缩水、量产条件仍在不断变化。
从行业一般规律看,初创车企在从原型车走向量产启动的过程中,资金消耗极其惊人。模具、产线、供应链、安全认证、测试与售后服务网络,每一项都需要持续投入。因此,2500万美元在美国造车语境下只能算是“首笔启动资金”,距离支撑一款车型真正放量还有相当长的距离。
这也是市场反应冷淡的深层原因。投资者已经不再相信“只需要再融一次钱就能量产”的故事。Aptera此前的融资规模、时间表和量产承诺屡屡跳票,信任成本高企。如今即便数字好看了,也无法改变“仍处于量产前夜”的本质。
尤其对于美股市场上的新能源题材公司,资本市场的心态已经从早期狂热转向严苛审视。Aptera这类以概念和愿景驱动的初创企业,一旦融资计划出现调整,股价往往会剧烈波动。这次15%的跌幅,本质上不是针对2500万美元这个数字,而是针对公司执行力的又一次价值重估。
值得一提的是,Aptera的太阳能电动车路线在美国仍属小众。它依赖的并非普及的充电桩,而是大面积光伏铺设的补能逻辑,这在阳光资源丰富的加州等地或许有场景基础,但在多阴雨、高纬度地区则面临明显局限。产品定位的窄众化,也意味着规模效应更难在短期内建立。
对比中国市场,可以看到一条完全不同的演化路径。国内新能源市场已经完成了用户教育,补能基础设施以充电桩为主,光伏作为一种辅助补能方式更多出现在屋顶或发电端,几乎没有车企把“靠太阳补能”作为量产车的核心卖点。这与中国市场追求长续航、快补能、多场景的消费偏好直接相关。
如果Aptera真的能在低成本条件下启动生产,它将为行业提供一个反向案例:不是用巨额资本堆出全能型电动车,而是用极致轻量化、低风阻和太阳能补能打造一个极具差异化的细分产品。但这条路能否走通,最终取决于产品能否以稳定质量交付到用户手上。
太阳能补能本身并不是伪需求,它适合特定场景,例如日照充足地区的短途通勤。但如果企业反复用“即将量产”来维持热度,而始终拿不出规模交付的证明,市场有理由怀疑这种模式是否只是一场融资叙事。
目前来看,Aptera把投产门槛降到2500万美元,更多是一种财务姿态,而非量产信心的确立。资本市场用15%的跌幅给出态度:故事讲得再好,也不如一台真正的量产车来得有力。对于所有还在PPT阶段的新能源初创公司,这都是同样清醒的提醒。