起亚汽车近日宣布,到2030年其电动厢式车年销量目标为25万辆,且计划中更大型的PV7和PV9车型将占据总销量的较大部分,超过入门级PV5。这一战略调整,意味着起亚在电动商用车领域的布局正在向高端和大型化倾斜,与全球物流配送和城市货运的升级趋势相呼应。
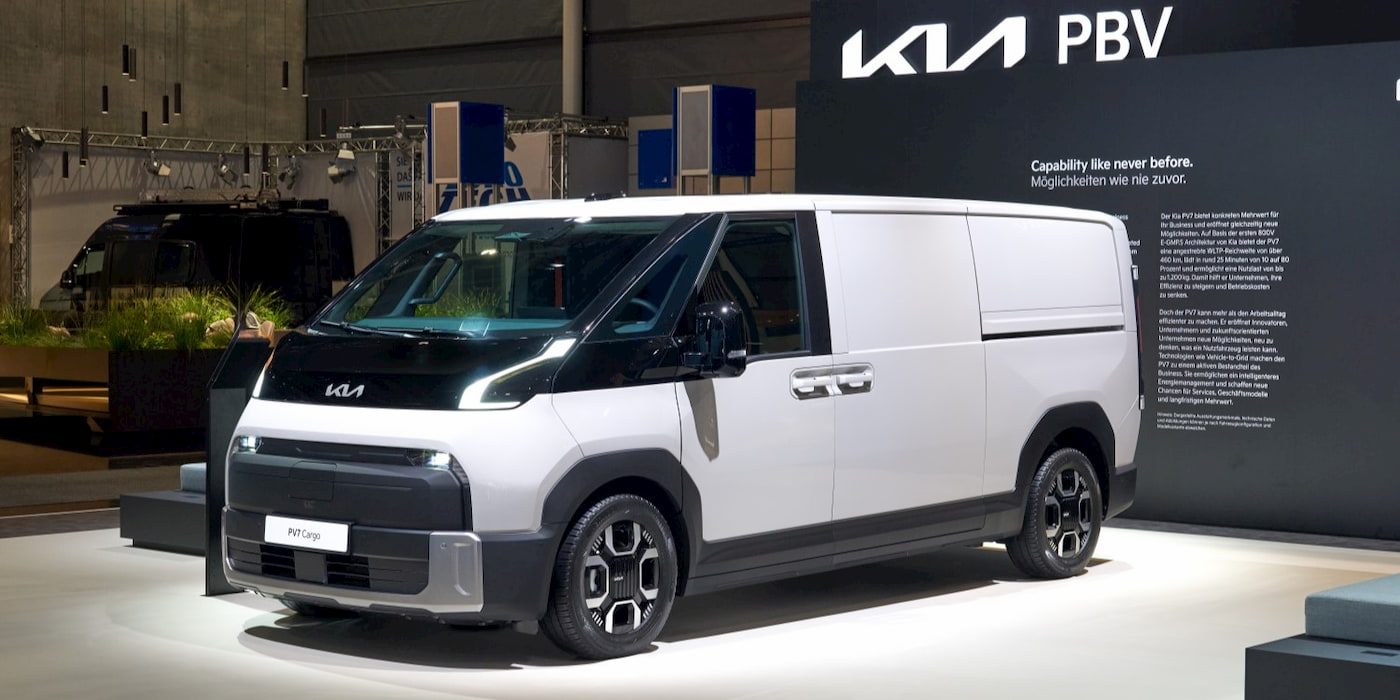
起亚的电动厢式车产品线覆盖从城市微货到干线物流的多种场景,PV5定位灵活移动和最后一公里配送,而PV7和PV9则是为更大载货量和更长续航设计的车型。按照起亚的规划,未来四年内,这两款大型电动厢式车将合计贡献超过一半的销量,显示出市场对高载重、长续航商用车的青睐正在增强。
这一目标并非空谈。起亚基于E-GMP平台的纯电技术,在乘用车领域已有成熟经验,而电动厢式车则可复用其高电压架构和快充能力。数据显示,全球电动厢式车市场从2023年起进入快速增长期,尤其在欧洲,受碳排放法规和城市零排放区政策推动,商用电动车的渗透率已突破10%。
对于中国市场而言,电动轻客和微面是新能源商用车的主力,五菱、东风、长安等品牌在低端市场占据优势,但在中大型电动厢式车领域,产品尚属稀缺。起亚若能将PV7和PV9引入中国,或借助现代商用车合资伙伴的渠道,有机会填补这一价格带空白。
不过,PV7和PV9要赢得市场,还需要突破几道坎。首先是成本,大型电动厢式车所需电池容量通常在80至120千瓦时之间,单套电池成本可能占整车价格的40%以上,如何通过规模效应和本土化采购压低价格,是起亚在华策略的关键。其次是补能生态,商用车的运营属性要求极高的出勤率,快充和换电设施在物流园区的覆盖,直接决定司机的使用意愿。
起亚在中国市场的品牌力,尤其是商用车领域,远不如本土品牌深厚。现代汽车集团此前在华合资的四川现代,主攻重卡和轻卡,但在电工领域没有形成先发优势。进入电动厢式车后,起亚需要重建渠道和服务体系,否则很难与开瑞、远程等新势力——它们背后有吉利和奇瑞的资源——比拼网络和性价比。
海外市场显然积累更久。起亚电动厢式车已在欧洲和中东开启预售,并获得多份企业订单,包括德国邮政旗下的DHL和法国超市连锁采购意向,这为其25万辆目标提供了基础销量。如果PV7和PV9能在2026年按计划投产,并搭载起亚新一代中大型纯电平台,那么它将对福特E-Transit和奔驰eSprinter形成性价比冲击。
可以预见,起亚的电动厢式车战略不仅是产品序列的扩充,更是其全球商用车电动化转型的缩影。随着各大汽车集团争夺最后一公里和城际支线物流市场,未来三年里,电动厢式车将从试点走向大规模应用。一家好车企应先于对手完成平台和商业模式闭环,而起亚此时公布销量拆解,无疑在向市场和投资者传递其在高增长细分领域的坚定投入。