美国新能源市场本周迎来多个关键信号。Rivian发布的最新财报继续暴露盈利难题,Waymo宣布与丰田达成合作,福特则在新款Fathom电动皮卡上全力押注车对家(V2H)功能。三条看似独立的新闻,实则共同指向一个核心趋势:在补贴退坡和竞争加剧的背景下,企业开始从单纯的销量竞赛转向多维度的生态竞争。
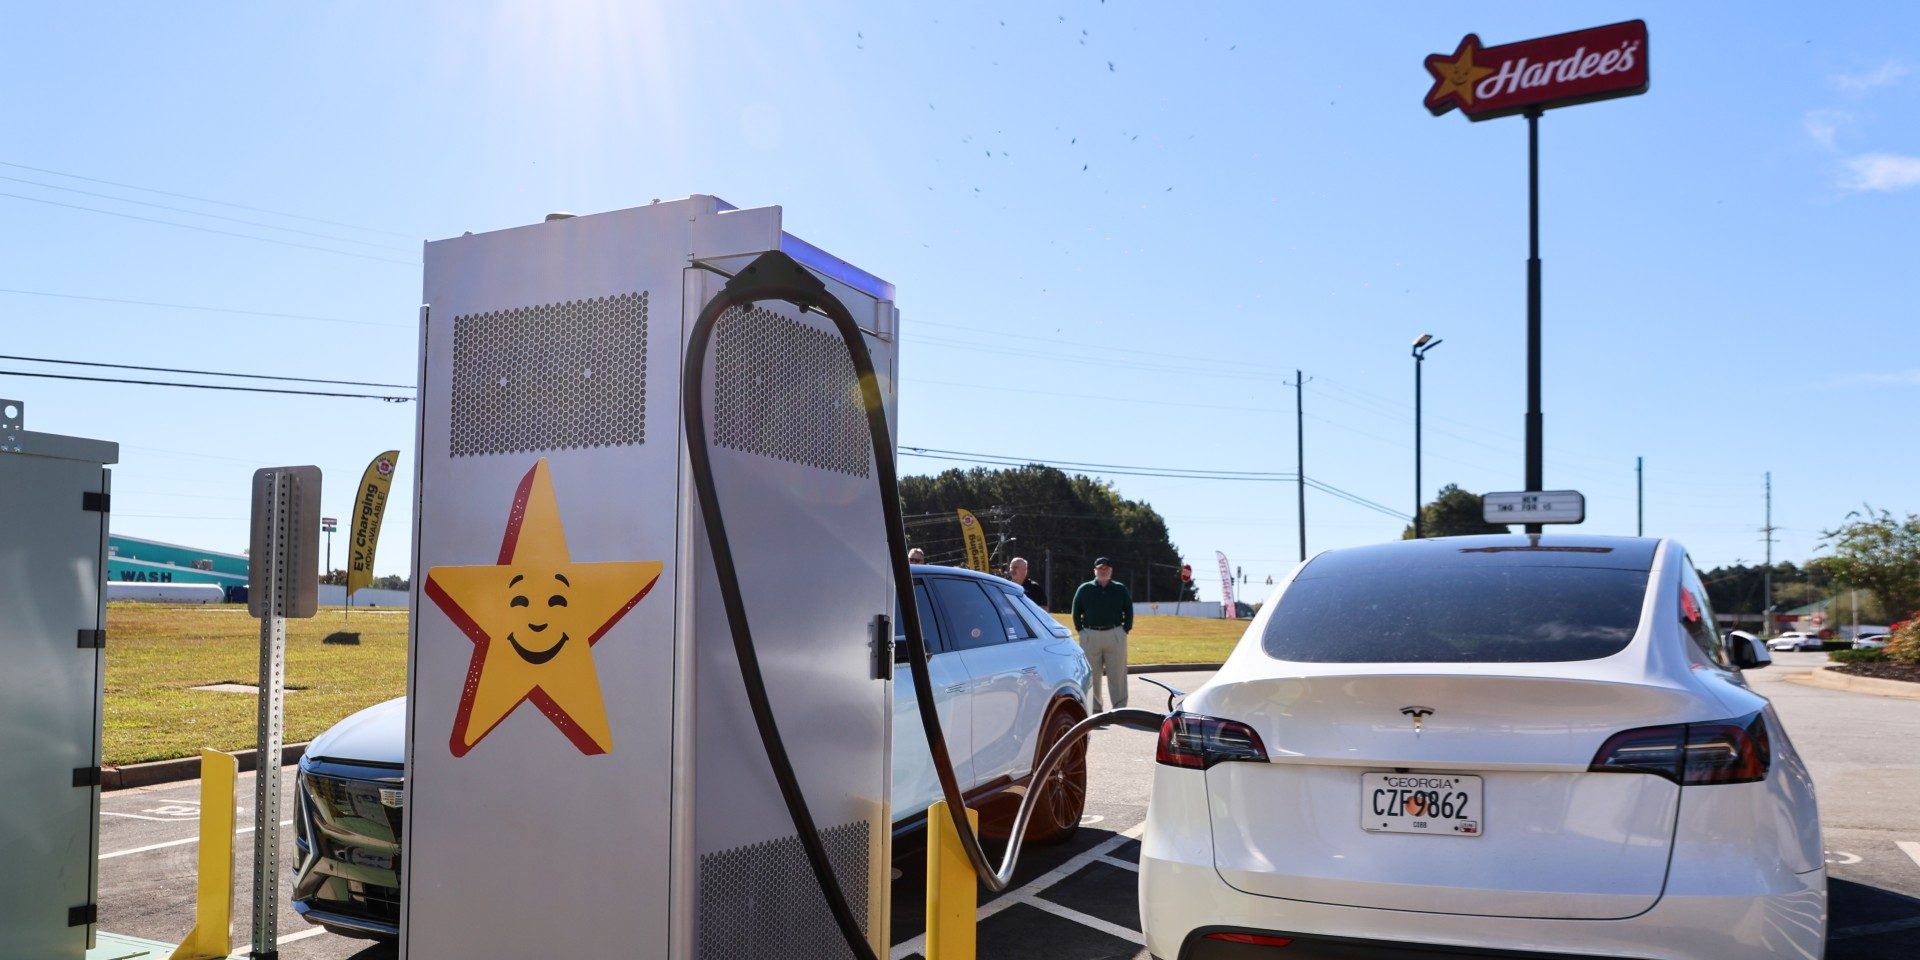
首先是Rivian的财报。尽管R1T和R1S在高端电动市场仍有一席之地,但持续扩大的净亏损和交付量增速放缓,让投资者担忧其资金链韧性。2026年第三季度的数据尚未完全公开,但市场普遍预计其每卖一辆车仍要承担数万美元的亏损。这并非Rivian独有的问题——Lucid、Fisker等新兴品牌同样挣扎——但Rivian的高昂固定成本和自建充电网络投资,大大压缩了毛利空间。
与Rivian的困境形成对比的是Waymo的策略转向。与丰田的合作,意味着Waymo将放弃完全自研车队的重资产路线,转为向主流车企输出自动驾驶技术。丰田的北美工厂将为Waymo提供基于bZ4X等纯电平台的定制车型,内置激光雷达和计算单元,由Waymo提供运营系统支持。这种模式在中国已有先例——百度的Apollo Go与多家车企合作,但Waymo选择直接与丰田深度绑定。
福特在Fathom皮卡上的V2H布局更值得玩味。V2H(Vehicle to Home)即双向充电技术,能用电车电池为家庭供电,在极端天气和电网脆弱时期提供应急保障。福特的战略意图很清晰:通过强调极端天气下的备用电源价值,激发美国中部和南部各州(尤其德克萨斯和佛罗里达)对电动皮卡的需求。Fathom项目已获得多个州级电网企业的联合测试资格,但个人用户购买时需要额外墙面终端和逆变器,初装成本约3000至5000美元。
对比中国市场,V2H目前更多停留在商用车和储能站层面,个人端普及仍有限。德州公共事业委员会的数据显示,2021年停电事件后,特斯拉Powerwall和福特F-150 Lightning的V2H销量翻了3倍——但美国电网的频发故障,与中国东部沿海城市的高推送负荷截然不同。中国消费者更关心储能和小型化,家庭钻孔安装成本也更高,因此V2H的激励点需要重新设计。
三则新闻的另一共性在于对软件生态和预付式服务的依赖。Rivian坚持自研行车系统和车端应用,Waymo则通过订阅式完全自动驾驶(L4级)计划月费预留用户,福特在Fathom上以保证24小时能源调度服务来加值时推年包套餐。这体现了美国主机厂由硬转软的普遍转型——但由于美国高速公路争议多、充电网络覆盖不均,软件服务的激活率和续费粘性仍然存疑。
从投资视角看,华尔街近期仍在给Rivian下调目标价,而丰田的股价则在合作消息后小涨约2%。这暗示资本更倾向选择有现成渠道和供应链整合能力的方案,而非一家独大的垂直整合。在中国,类似分化已经显露出雏形——蔚来坚持换电重资产,理想则以增程和增距补能过渡,都面临不同程度的资本耐心考验。
监管层面也需留意。美国最大的货运试点已确定2027年允许特定路线上L4级无安全员卡车商业化运行,Waymo与丰田的合作正好卡在这个时间窗前。中国则在研究《自动驾驶汽车运输安全服务指南》修订案,计划在临界城市规模如一、二线试点类似模式——但更多是许可体系前移,未必需要巨头直接联手。
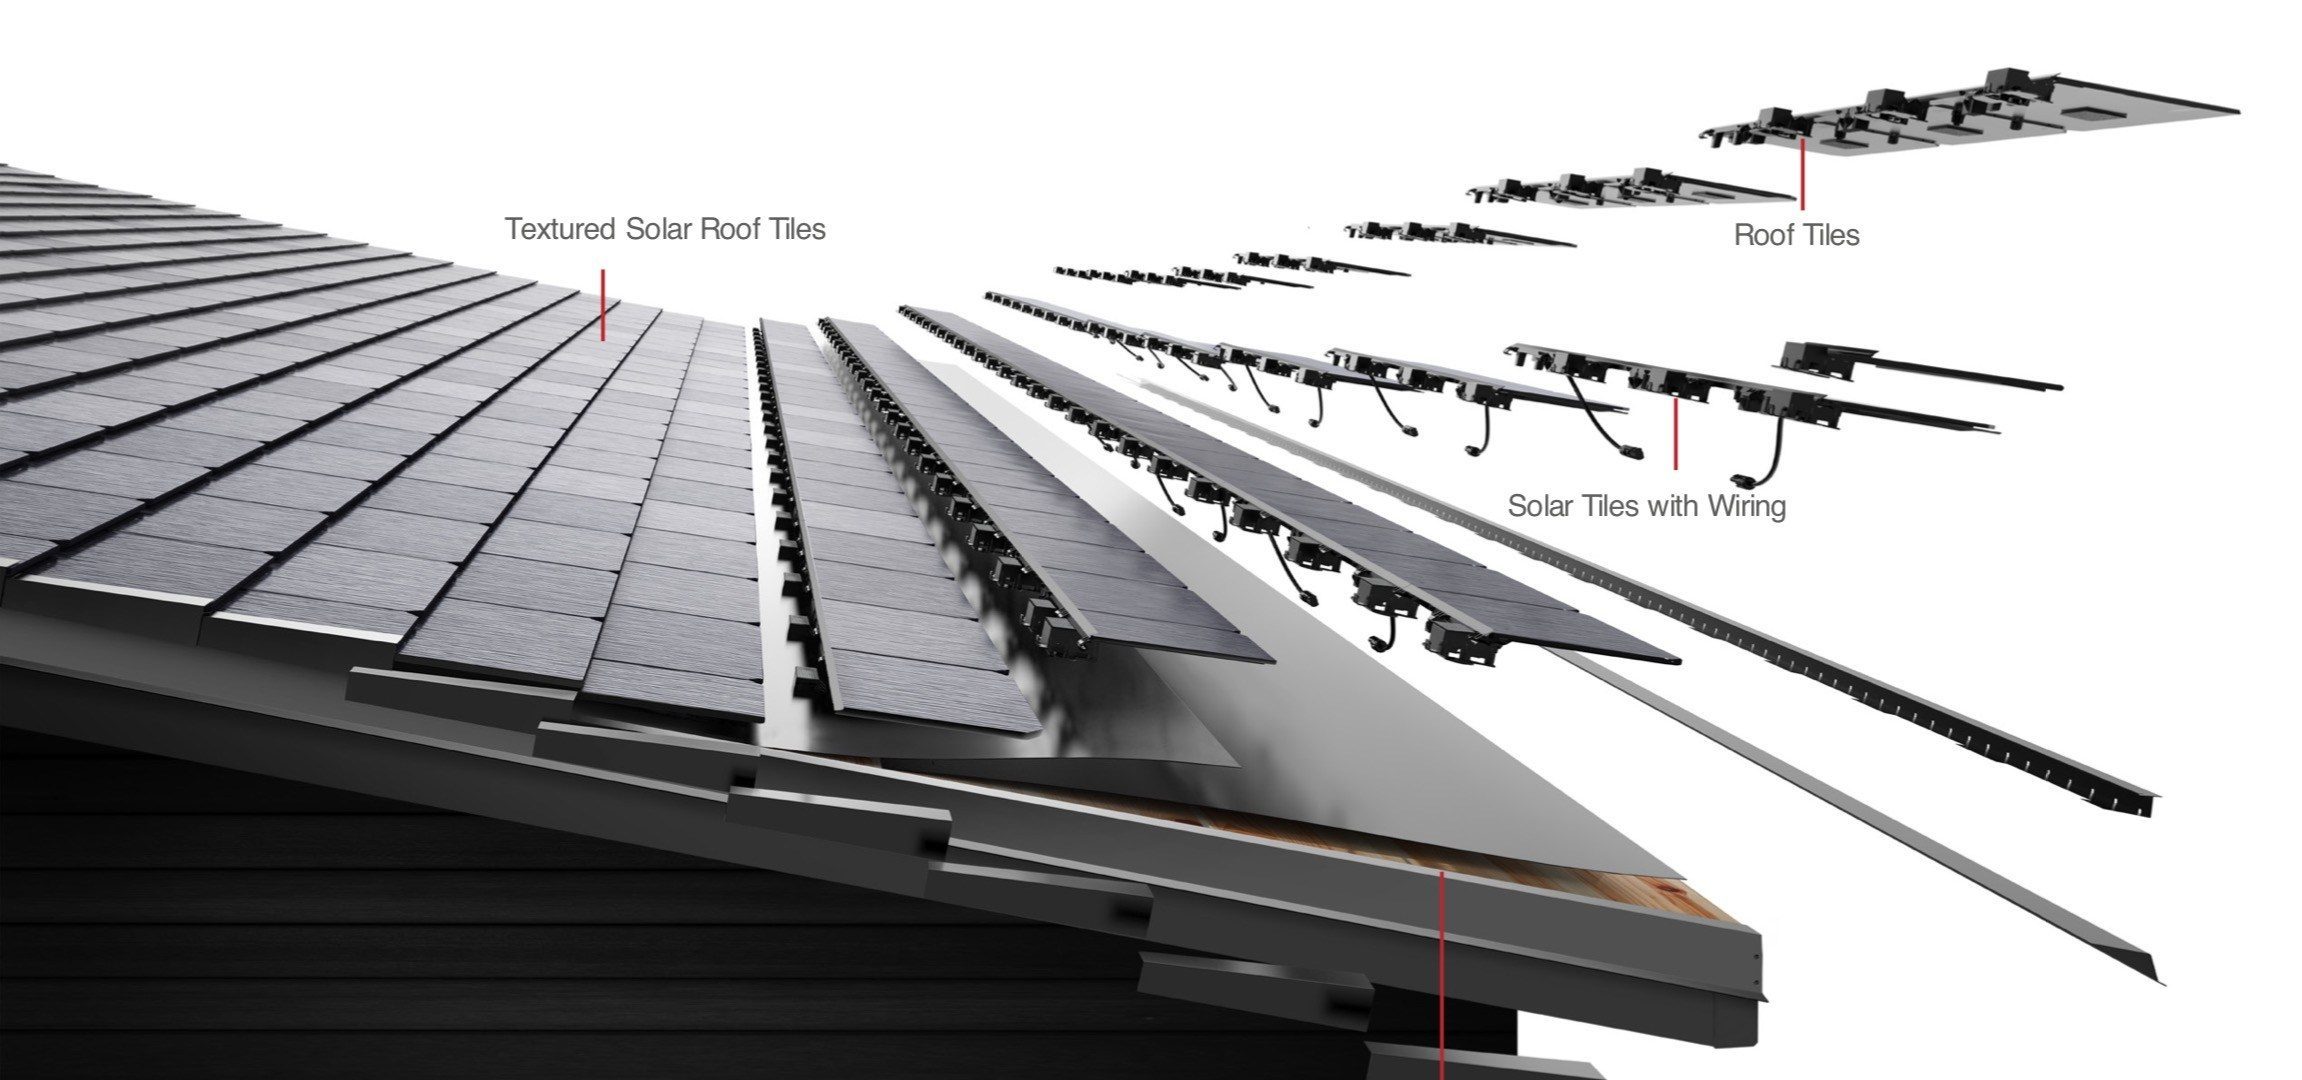
福特对V2H的执着,短期内会加剧美国升压柜和本地电气规范市场的景气度,但远期更可能推动汽车作为能源节点的新标的。已有多个美国家用能在安装光伏+电池后完全脱离电网,如果福特调试得当,这类用户将从单纯行车向冬季充放储能平滑峰值转移。中国虽有诸多光储充试点,但缺乏明确面向C端的车家互动补贴,这使得类似功能推广较为迟缓。
综合本周动态,可以得出几个初层次结论:一是纯新势力造车的盈利窗口比此前预期更窄,自建体系开始边际递减;二是传统巨头在智能化上转向引入他方而非耗力自研,丰田与日产亦有类似意愿,但合作中隐私边界和数据主权的博弈仍需界定;三是V2H这一功能性卖点,有望在2027年前覆盖美欧市场的主流电动皮卡和SUV,但成本摊薄需要销量规模支撑。
论及对中国的启示,这三个案例都可以跨洋映射。中国新能源市场的年末冲量,并不以海外科技含量致敬的价格战为唯一容维度——电控、技术生态和节能负担已经取代已分类羸弱的资本对手。何况中央补贴以全型号国产化为导向,增加了部分品牌利用国外成熟连接器扩展多功能方面的隐性成本。这是否意味着中国厂商也该考虑向V2H或完全自动驾驶开放?关键在于消费者认知培育的速度,以及相关安全认证的国产化步伐。
如果纯粹缩短视角,短期内预判:Rivian仍会在下一季度出现环比公积金发行或募资需求;Waymo与丰田的两款合作车型最快2027年中在旧金山、洛杉矶、奥斯汀上线Robotaxi服务;而福特Fathom若该州电价优惠到位,其预约消化量一季度可达千台量级。同时,这些都不必然改变丑闻缠身的定价难题——但长远可能改写区域内用车和发电的习惯图景,恰似希望在系统内外同时推进尤其值得重新巡视。
最后一个贴近中国现实的角度是:偿补体系已经放下双极障碍,电动车与传统燃油之间各自赢得动态平衡。相比美国集团的工会与罢工损耗,中国主机厂在可塑性和法规申诉上更有制度供给优势。值此价碑隔绝的节点,如何吸收同时汲取——海外商业模式各自透露出一致的启发:核心不再是打破,而是在能耗与文化的夹缝中寻出自己的引导性工具。