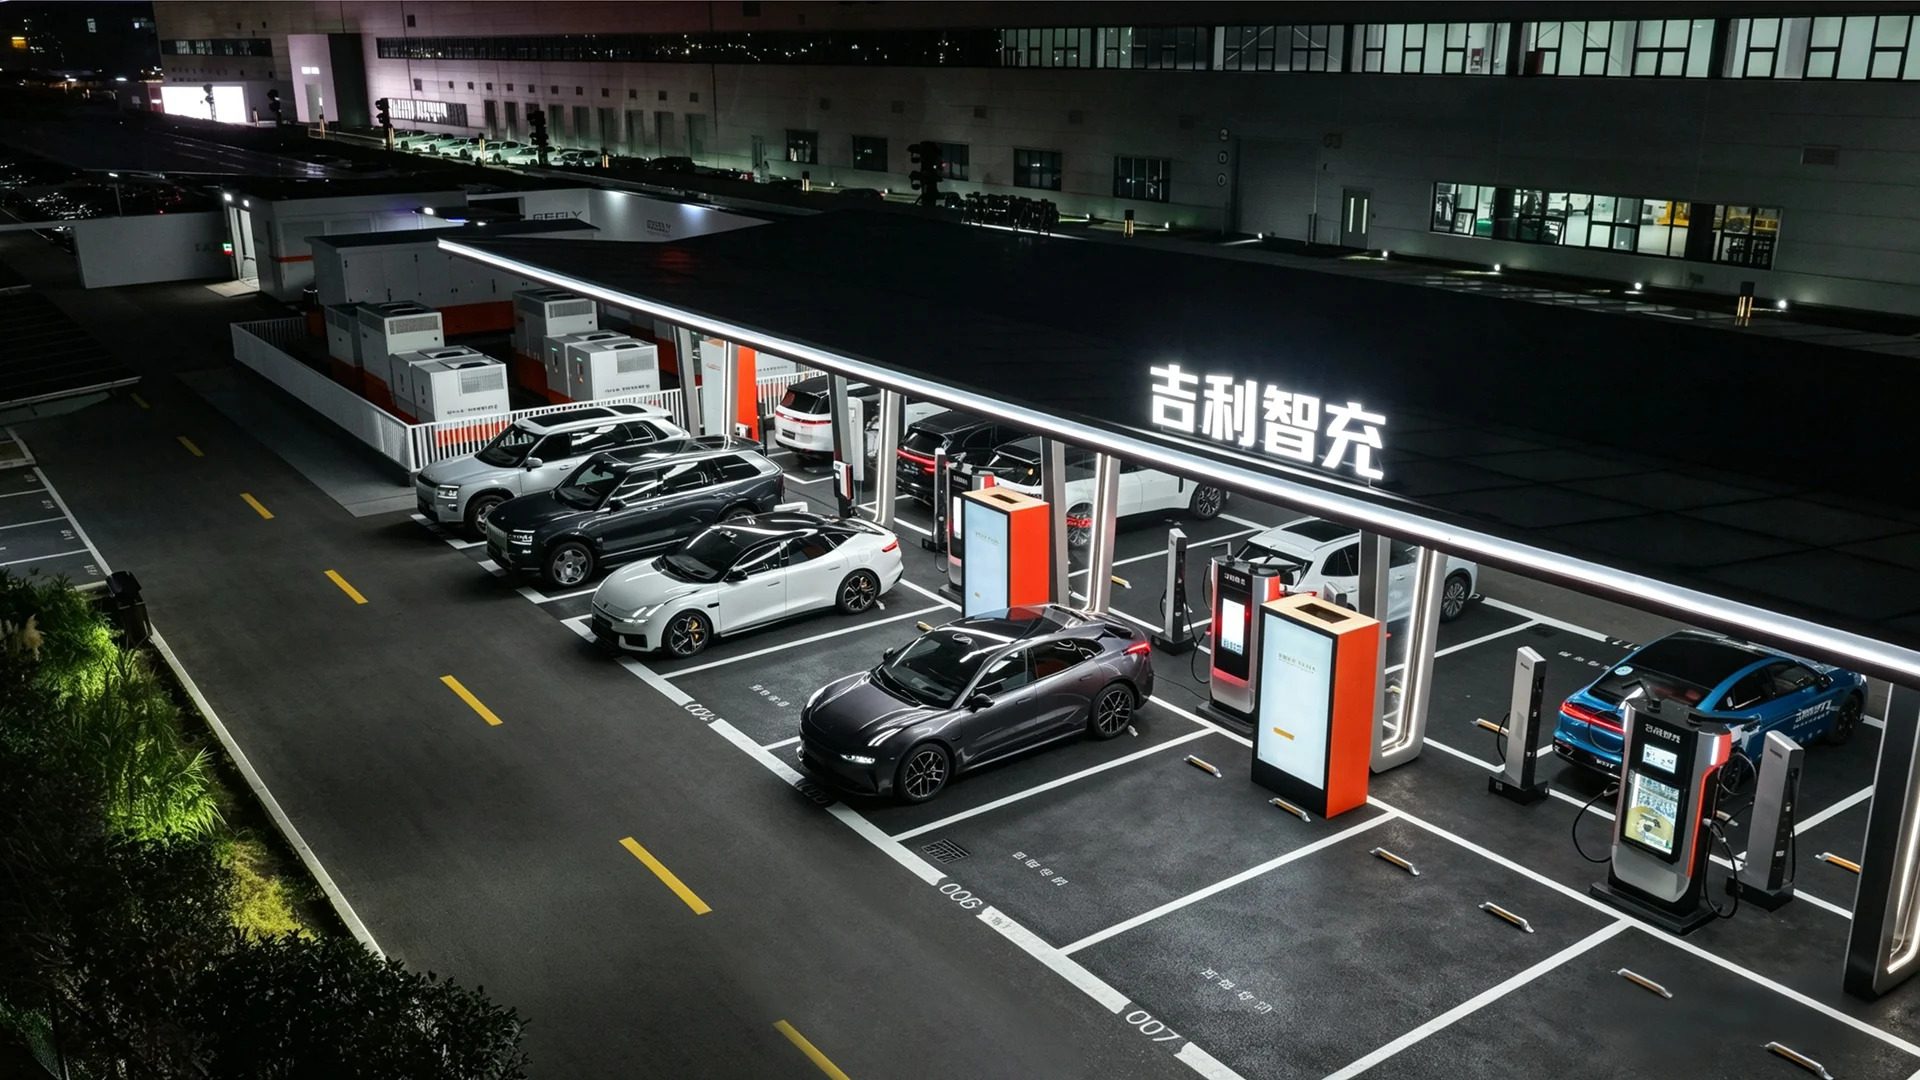
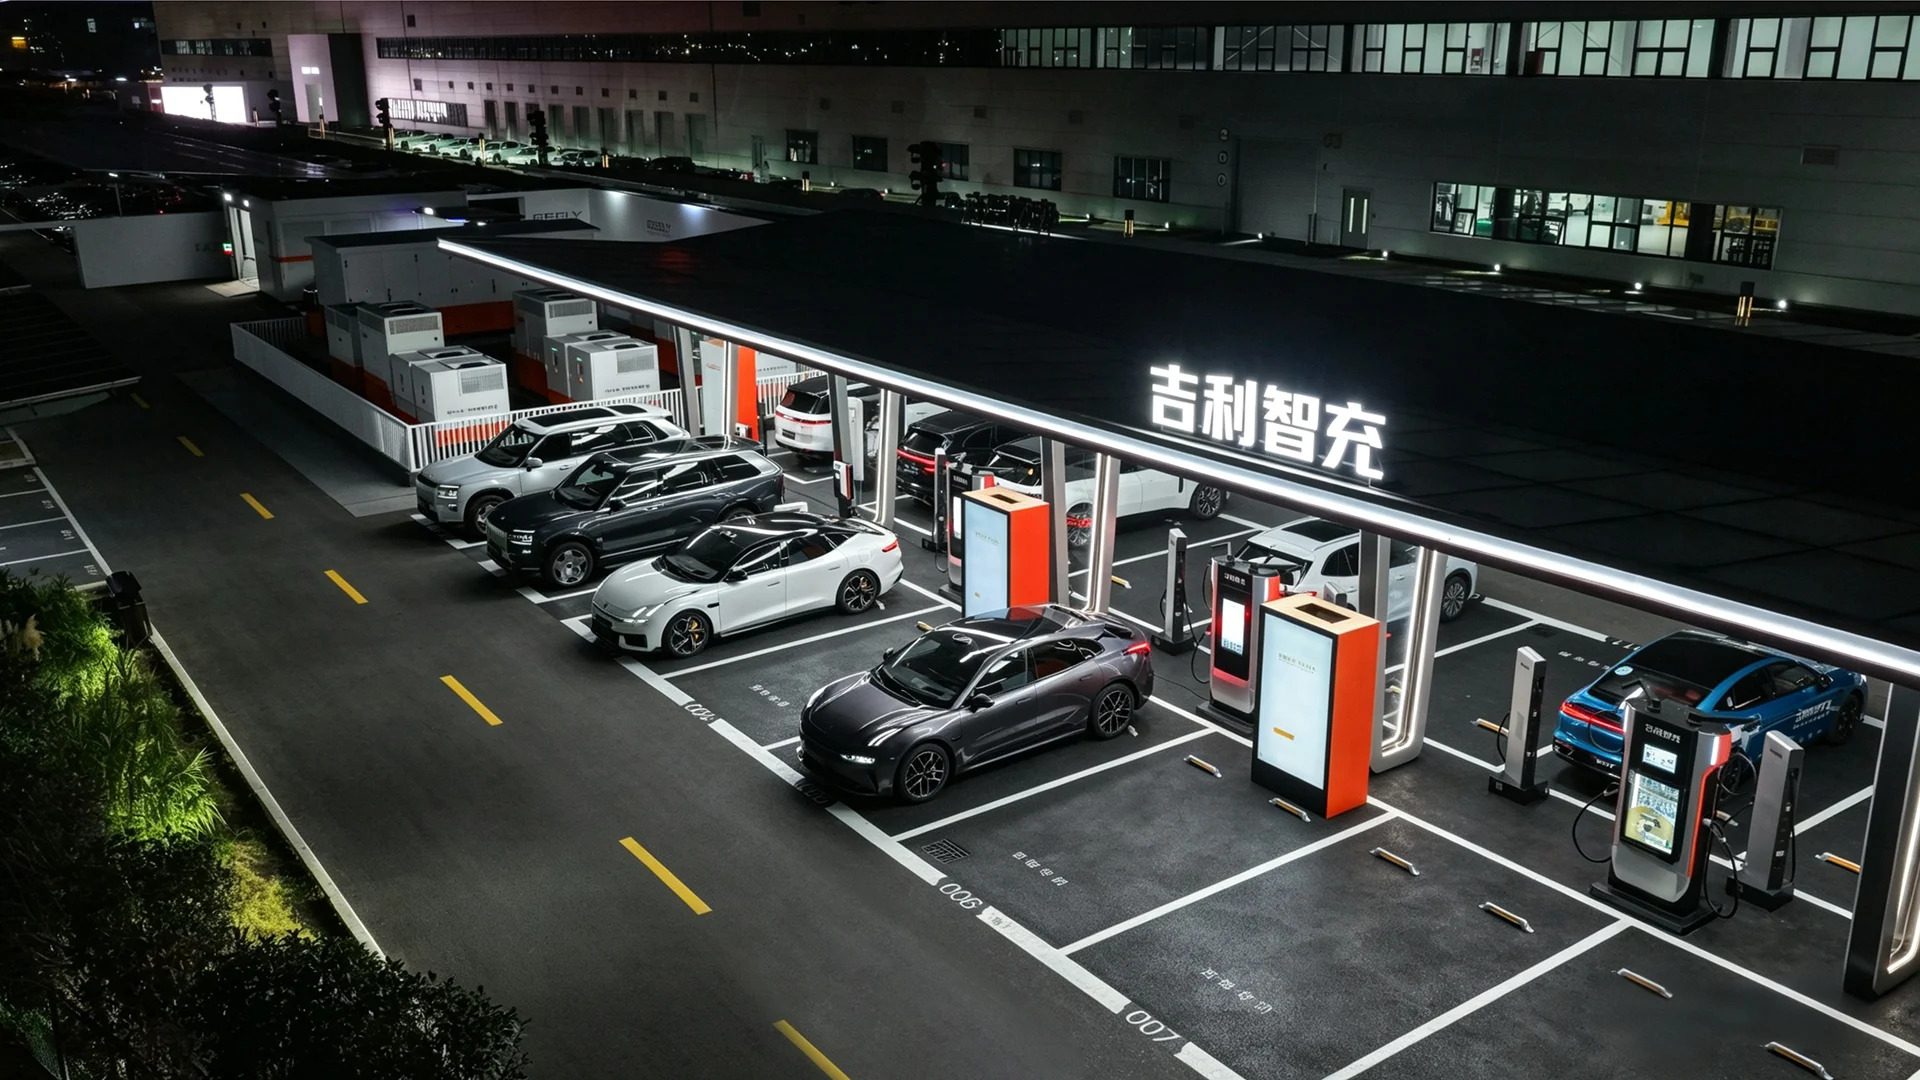
吉利上周刚宣布要推出2.2兆瓦超充设备,官方称能实现不到5分钟的快速补能。仅仅一周后,这批超充桩已经在国内5座城市投入实际运营。按照规划,到明年年底,吉利将建成1.5万个充电站点——从发布到落地,速度远超国际同行的预期。
相比之下,美国目前规划中最快的超充桩约为750kW,这个功率放在今天的中国市场上已经不算激进。更值得注意的是,美国的750kW超充原计划2026年落地,后来被推迟到明年,至今仍停留在“讨论”和“规划”阶段。两个市场的补能竞赛,呈现出明显的节奏差。
中国新能源汽车市场的快速扩容,是超充站密集落地的最直接推动力。随着电动车保有量持续攀升,充电焦虑依旧是消费者购买电动车时最核心的顾虑之一。过去几年,国内补能网络主要依赖功率在数十千瓦到数百千瓦之间的直流快充桩,单次补能往往需要半小时甚至更久。兆瓦级超充的出现,第一次让“充电像加油一样快”具备现实的商业可能性。
2.2兆瓦的充电功率,需要全链路的技术支撑。大功率液冷充电枪、重型电缆管理系统、高倍率动力电池、以及站点侧的储能与电网协同,都是缺一不可的环节。吉利能够在一周之内从发布切换到实际运营,至少说明这套系统在供应链和工程层面已经跑通,而非停留在概念展示阶段。
从行业格局看,国内超充站的建设者已经不只是传统运营商。整车厂、动力电池企业、电网公司和第三方服务商都在同时发力,形成了一个多层次、高竞争的补能生态。吉利作为整车厂直接下场铺设超充网络,逻辑并不难理解:更高效的自有补能体验,可以直接反哺新车销售,尤其是在高端电动车型的竞争上,超充速度已经成为与续航并列的关键参数。
美国的滞后,并不完全是技术问题。电网基础设施老旧、土地与电力接入审批流程冗长、充电运营盈利模式尚未跑通,都让美国在超充布局上显得步履维艰。即便特斯拉的V4超充已在全球多地铺设,但其功率水平与中国的兆瓦级产品相比仍有代差,更不用说独立第三方在美国建立大规模超充网络的商业难度。
从用户体验角度,充电功率从普通快充跃升到兆瓦级,改变的不仅是等待时间。当补能时间缩短到一杯咖啡甚至一次开门的功夫,电动车的使用场景会被极大拓宽,长途出行和商用物流的电动化瓶颈也会随之松动。这正是中国超充网络加速铺设的深层价值。
与此同时,超充对动力电池的倍率性能、热管理系统和整车高压架构都提出了更高要求。并不是所有现有电动车都能完全发挥2.2兆瓦的能力,真正受益的将是新一代高压平台车型。这也意味着,超充网络和下一代电动车之间会形成相互拉动的正向循环。
行业普遍认为,中国的超充网络仍处在高速成长期。远期来看,单桩功率的竞赛也许不再是核心,网络的密度、可靠性、和电网负荷调节能力才是决定补能体验的关键。但至少在现阶段,中国已经用实际运营的2.2兆瓦超充,给全球市场树立了一个清晰的技术坐标。
美国还在讨论750kW是否值得推进,中国已经让2250kW成为日常服务的一部分。这种差距并非不可追,但在补能基础设施这种重投入、长周期的赛道上,起步落后意味着需要付出更高的追赶成本。对于中国读者而言,这一对比更多是参照:真正的挑战从来不是别人跑多快,而是自身能否在已经领先的窗口期内,把超充网络真正做成用户体验的一部分。