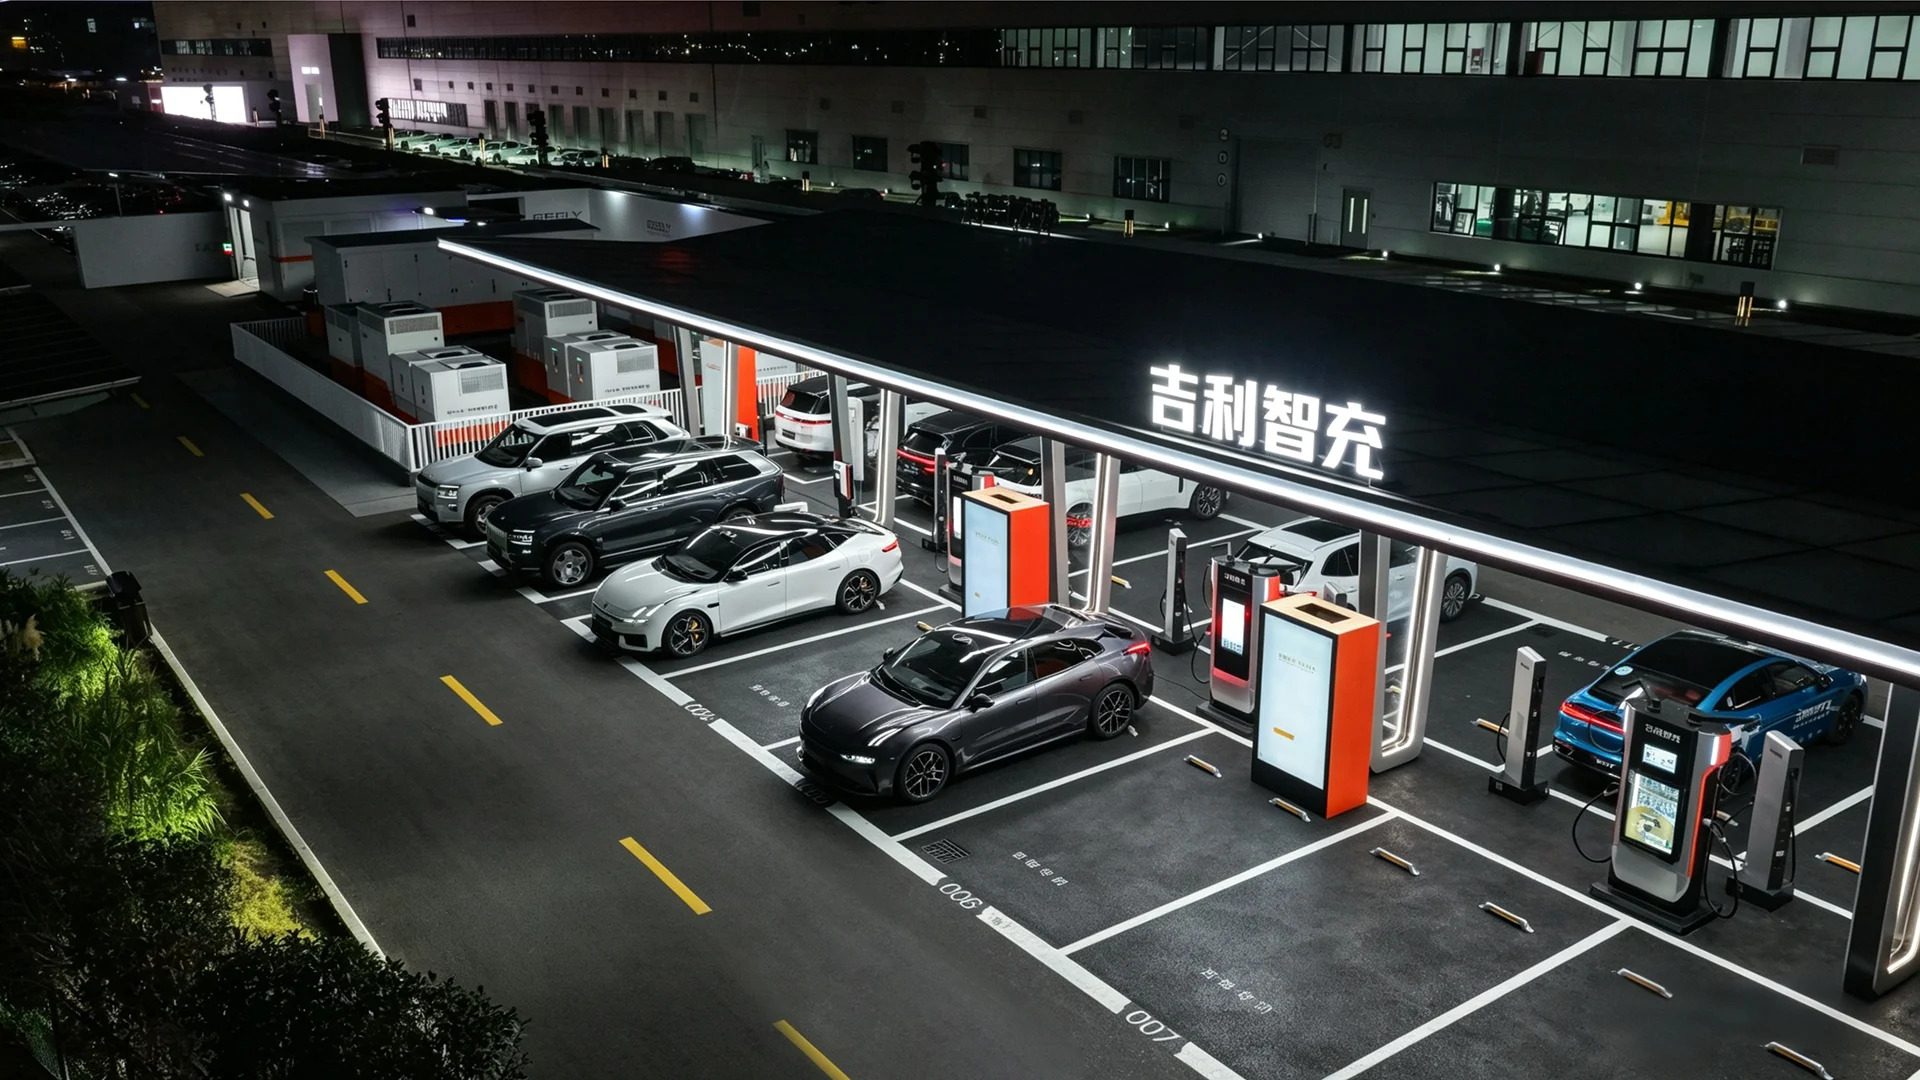
中国新能源汽车产业的竞争正在从整车制造延伸到充电基础设施。本周,吉利宣布其2.2兆瓦(2250kW)超充桩已在5个城市投入使用,能实现5分钟内完成充电的极限体验。这一进度不仅刷新了全球商用充电桩的功率纪录,也让欧美市场的同类规划显得滞后。
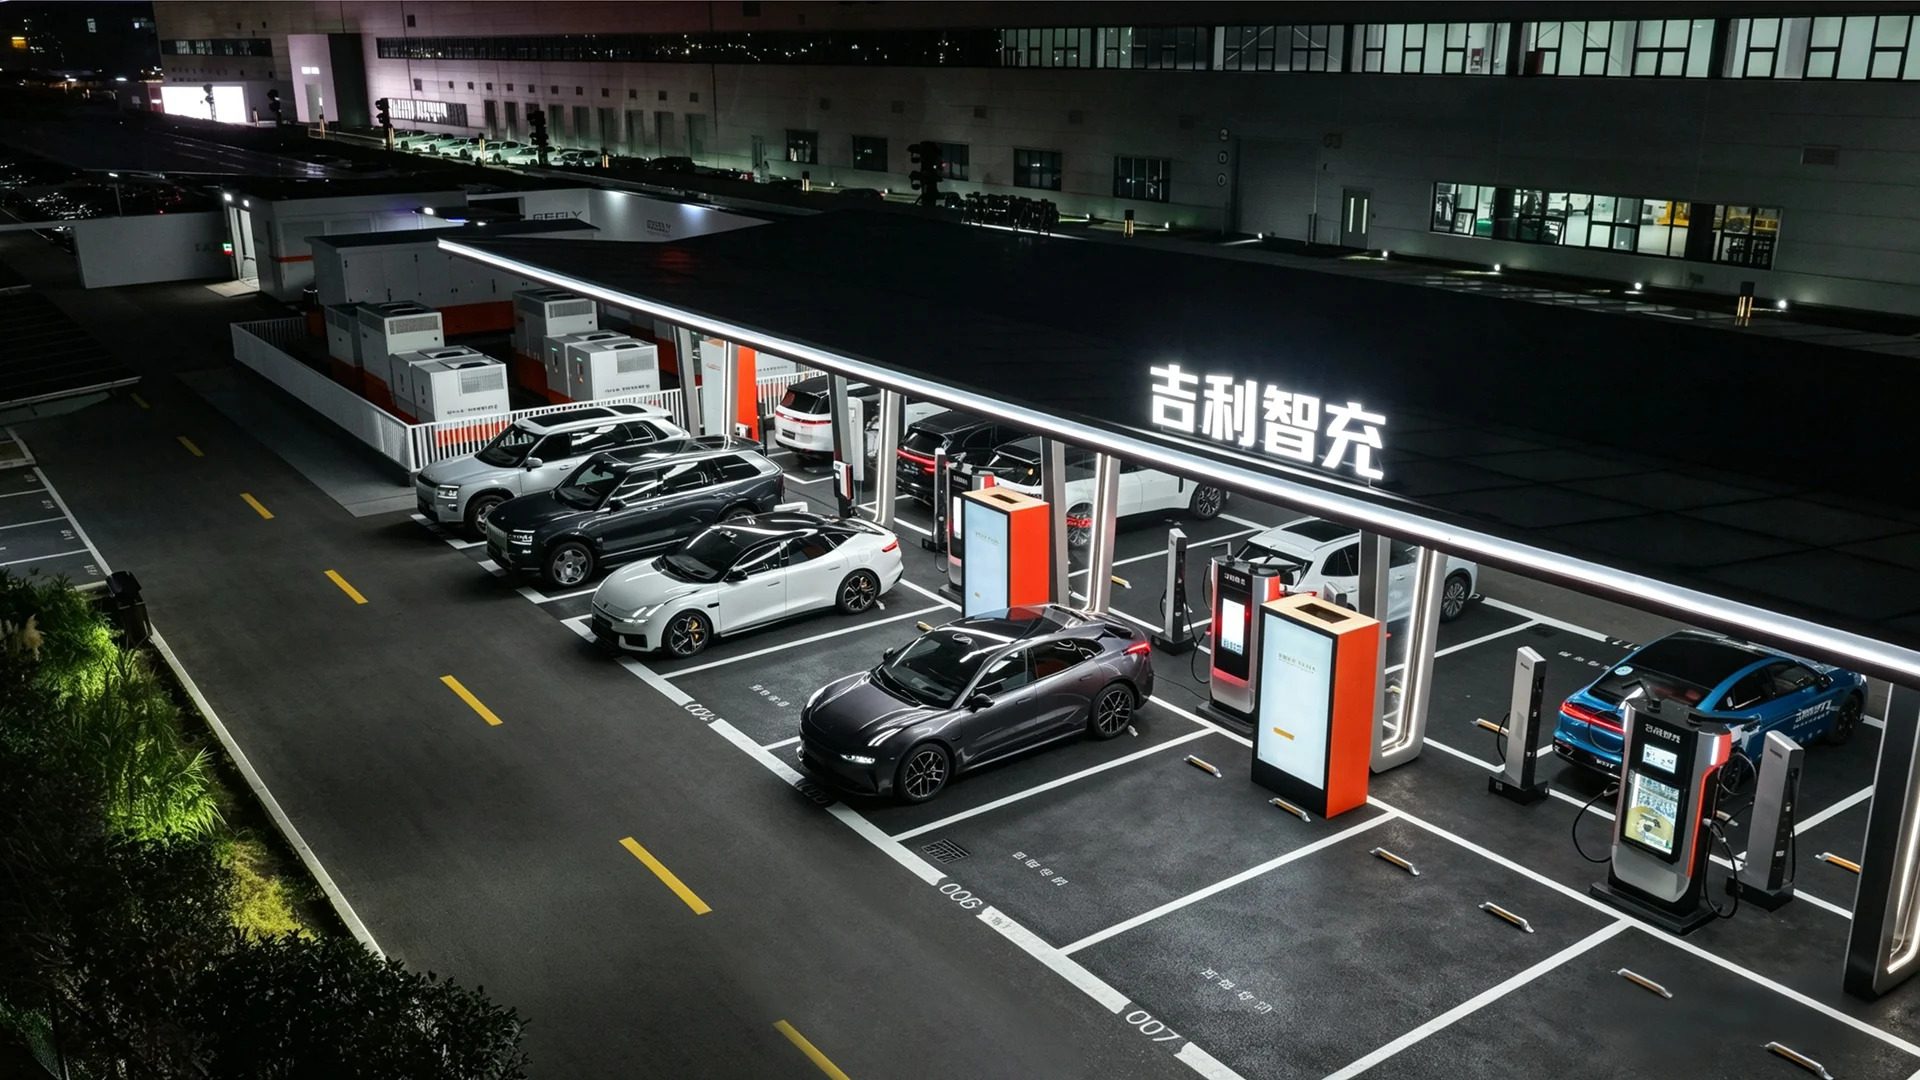
吉利的超充桩采用了液冷技术和新型碳化硅功率模块,单枪输出电流高达数百安培,适合高端车型和运营车辆的快速补能。据官方信息,车辆充电5分钟即可补充超过300公里的续航,这个数据在目前量产车中属于顶级水平。
在吉利的规划中,到2026年底将在全国部署1.5万个超充站点,覆盖主要高速服务区和城市核心商圈。这一规模虽然相比其此前宣称的“千站万桩”目标有所调整,但在超充领域仍具进攻性。
与之形成鲜明对比的是美国市场的状态。据报道,美国某充电运营商宣布计划在明年推出750kW充电桩,但这一功率水平在吉利的2250kW面前相形见绌,而且时间节点还比原计划推迟了一年。美国在充电基础设施建设上的迟缓,与其复杂的政策环境和电网叩检查流程不无关系。
功率竞赛并非单纯数字游戏,背后反映的是不同市场对电动汽车发展路径的分歧。中国车企和充电运营商倾向于通过高功率超充解决补能速度难题,尽快消除消费者对电动车长途出行的里程焦虑。而美国市场的头部玩家,如特斯拉和Electrify America,则更注重充电网络的覆盖密度和与整车产品的协同。
从技术角度看,2250kW超充对电池化学体系提出了极高要求,常规三元锂和磷酸铁锂电池都无法承受如此大的充电倍率。目前的超充针对800V高压架构的新型电池,如吉利自研的金砖电池,其峰值充电倍率可达6C以上。虽然5分钟充电宣称的“满电”可能有所保留,但技术上的可行性已得到验证。
对于中国消费者而言,超充桩的普及无疑将提升电动车使用便利性,尤其是在公桩依赖度高的一线城市。然而,高功率的代价是更高的设备成本和电网冲击负担,在电价和峰谷政策尚未灵活调整的现状下,超充桩的运营盈利模式仍是行业挑战。
行业评论指出,中国在超充领域的快速推进,得益于集中式产业政策和大规模基建能力,也反映出国内车企之间的内卷压力。从L2辅助驾驶到激光雷达,再到超快充技术,新技术的投放节奏被压缩到历史极值,但这也推动了供应链成熟和成本下降。
海外媒体Electrek在报道中提醒,美国市场在充电功率上落后于中国,但调查显示多数美国用户并非追求极致速度,而是关注充电清晰度、设施可靠性和兼容性。这种观点部分被解读为美国为自身进展迟缓寻找合理性,但也直指了中国快充网络在服务细节上的短板——部分超充桩长期排长队、设备维护不及时频率仍是民众负面影响摆上桌面的焦点。
对于蔚来、小鹏、理想等中国汽车品牌而言,充电速度不再是唯一卖点,如何将快速充电技术与智能化体验结合,并通过合理的定价体现价值,将是下一阶段的产品差异化关键。与此同时,国家层面正在推动充电设施互联互通,未来的超充站将可能像加油站一样成为标准化、稀疏化城市服务的重要组成部分。
在能耗效率与环保考量下,超高压充电还会引发对车载通了电能力 распределение成本的重新审视。目前来看,依靠超充补能的热量底址带来的损耗日均用电占家庭普通用电的比重有所增加,但由于可再生能源电网的落点和智慧配电调度逐步展开,该矛盾将在“十五五”规划期间有较明显改观。
从全年覆盖密度来看,吉利这样的人一天天的欧洲门店潜在存量站点改造几分,前期同步并入统一的“充kV租”体系还必须考虑与跨品牌兼容,这实际上是全行业从“拼单体功率”转向“注重群落效率”的关键契机。中美两地的对比,最终也许并不主要诉诸8倍的数字差异,而是围绕充电电价的确定性、公用事业协同机制以及消费者的便捷選択られますtrial_data。
总之,吉利用实际行动宣告了中国快充进入3.0时代,美国车企和运营商则更要窃取自身的战略节奏。未来两年的充电功率竞争,可能将基本由电力电子架构分类、电池的joy_c、以及场站商用模式三者之间的连续performance紧张量决定。中国若能在锦上攀枝后仍带来体验真实有效,则车电业务新的规模就触手可及。