进入2024年,新能源汽车市场的价格战不仅没有熄火,反而以更猛烈的态势延续。春节刚过,比亚迪率先抛出多款荣耀版车型,将插混轿车价格下探至8万元以内,随后多家车企跟进,新一轮降价潮迅速席卷市场。然而,与上一年度单纯以价换量不同,本轮价格战背后的逻辑正在发生深刻变化,市场正从卷价格迈入卷价值的竞争下半场。
回望2023年,价格战由特斯拉率先发起,随后东风系燃油车大降价引发连锁反应,新能源车企被迫应战。全年看,新能源市场销量虽然高歌猛进,但多数车企出现增收不增利,毛利率普遍承压。进入2024年,市场增速放缓,但竞争烈度不减,行业内卷已是不争的事实。
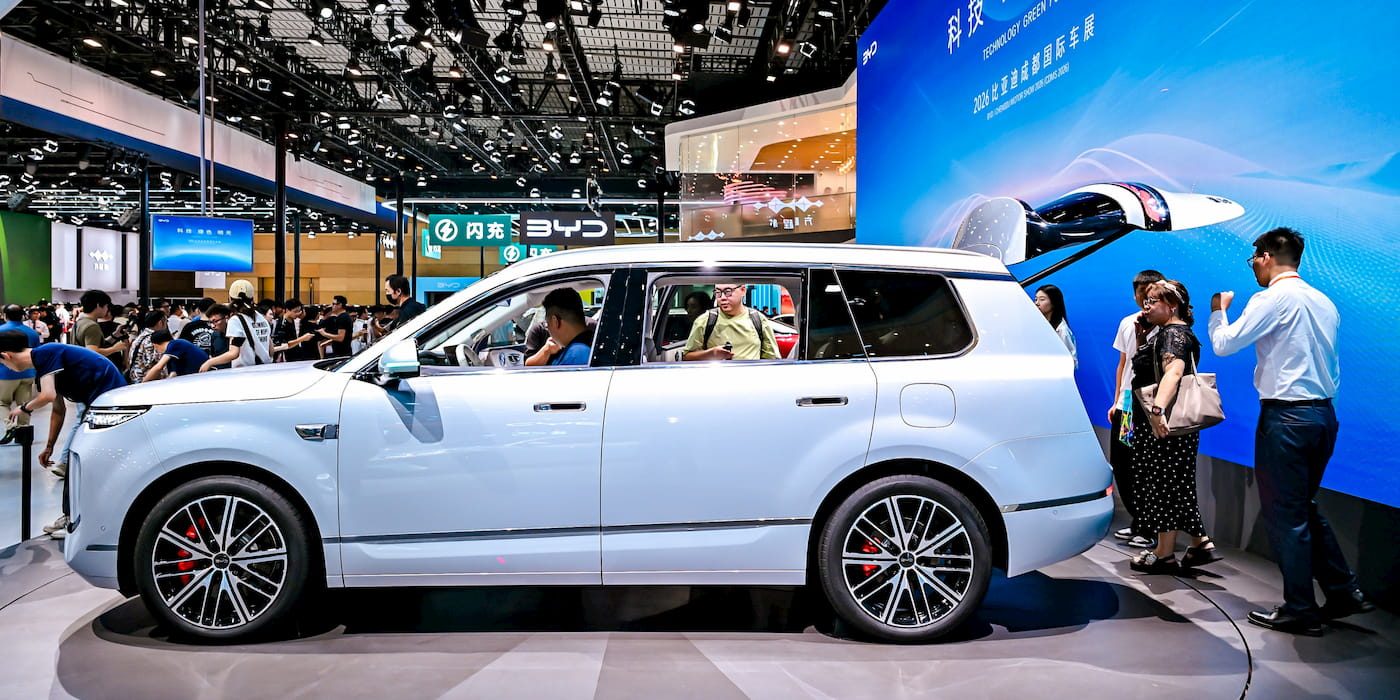
值得关注的是,2024年以来,头部车企在发起降价的同时,更强调技术平权和配置升级。以比亚迪为例,其推出的荣耀版车型并非简单降价,而是在价格下调的同时,将高阶智驾、智能座舱等技术下放到入门车型,真正做到增配降价。吉利、长安等亦在推出低价车型时搭配高价值配置,这种策略与以往减配降价的传统打法形成鲜明对比。
在用户层面,消费者的选择标准也正在变化。过去,价格是首要决策因素;如今,随着新能源渗透率逼近50%,越来越多的家庭增购第二辆车,对空间、续航、补能体验、智能化水平提出更高要求。他们对高性价比的理解已经从便宜转向好用、耐用和放心。
价格战下半场的另一个特征是服务卷度升级。传统车企在新能源转型中,开始重视用户全生命周期价值,纷纷推出终身质保、免费保养、电池健康度承诺等政策。新势力品牌则持续布局超充网络和换电体系,减少用户补能焦虑。这些软性价值正成为影响购买决策的权重项。
从行业格局看,价格战加速了尾部品牌出清。一些缺乏技术积累和成本控制能力的小品牌在降价潮中雪上加霜,面临融资困难甚至停摆风险。而头部效应日益明显,比亚迪、吉利、长安、奇瑞等靠规模优势摊薄成本,新势力中理想、蔚来、小鹏在各自护城河内稳固地盘,市场集中度提升是大势所趋。
新能源汽车行业应从过去追求规模扩张转向高质量发展,这对整车厂商的产品定义、智能制造、供应链管理和用户运营提出了更高要求。简单地打价格战难以持续,只有将价格调整建立在整个价值链优化的基础上,才能真正受益于行业变革的价格机制向市场化方向演进。
对于消费者而言,下半场的竞争是好事。车企不再简单拼价格,而是拼技术、服务和使用成本,最终受益者还是用户。但也要提醒,降价促销的同时应警惕收割市场后的售后真空风险,选择品牌的长期发展能力比只看短期优惠更重要。
展望2024年下半年,价格战仍是主旋律,但核心已从‘敢不敢降’转变为‘降完还能不能活得好’。真正有竞争力的企业,将在保证利润的前提下,把资源投入到产品迭代、技术研发和服务基建中,以价值竞争构筑长期护城河。而这,才是推动中国新能源汽车产业从大到强的关键一步。