驱车有道消息,10月8日至9日中欧贸易投资磋商机制第二次例会在北京举行,10月12日商务部就汽车议题答问,10月14日中汽协同比亚迪、吉利、奇瑞、广汽、长城、长安、上汽、东风等集中发声,把最近半年最紧的中欧汽车贸易弦稍微松了一扣。核心不是“关税取消”,而是两件事:混动按尊重事实、非歧视、合规三项原则做“向上安排”,以2025年欧盟自华进口30.2万辆为基准保障出口空间;纯电继续走2026年1月反补贴“软着陆”后的价格承诺和复审程序。 对车企来说,这份共识的价值不在立刻多卖多少车,而在把插混这一年来“跑得快、规则没定”的焦灼状态拉回可报价、可排产、可建渠道的区间。
混动之所以成为主战场,背景很清楚。欧盟2024年10月对中国纯电在10%基础关税上叠加7.8%—35.3%反补贴税,车企出口结构随即转向插混和增程。欧盟统计局口径,2024年欧盟自华进口混动10.7万辆,2025年30.2万辆;中国海关和机电商会数据同样显示,2026年上半年对欧混动金额同比大幅放大,7月单月进口约5.04万辆。 Dataforce统计西欧插混中国品牌份额两年从2.2%升到26%以上,比亚迪宋PLUS DM-i、元UP DM-i、奇瑞探索6 C-DM等在前半段走量明显。
欧方一度通过中间人传递把混动份额压到15%左右的诉求,中方此前已明确反对“自愿出口限制”类安排;最终北京例会改成“2025基准+年度向上+非歧视配额”,中方获配不低于其他任何进口来源,保留WTO争端和补偿权利,这比硬性封顶更贴近出货企业诉求。
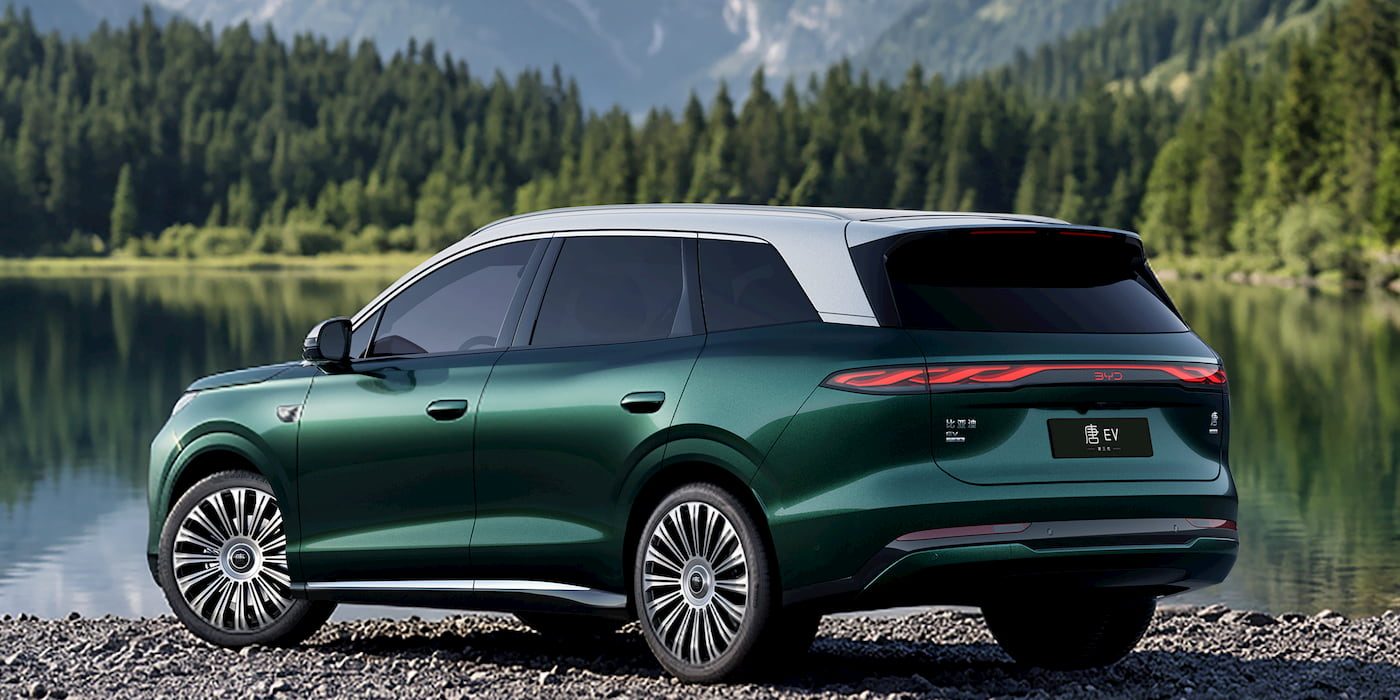
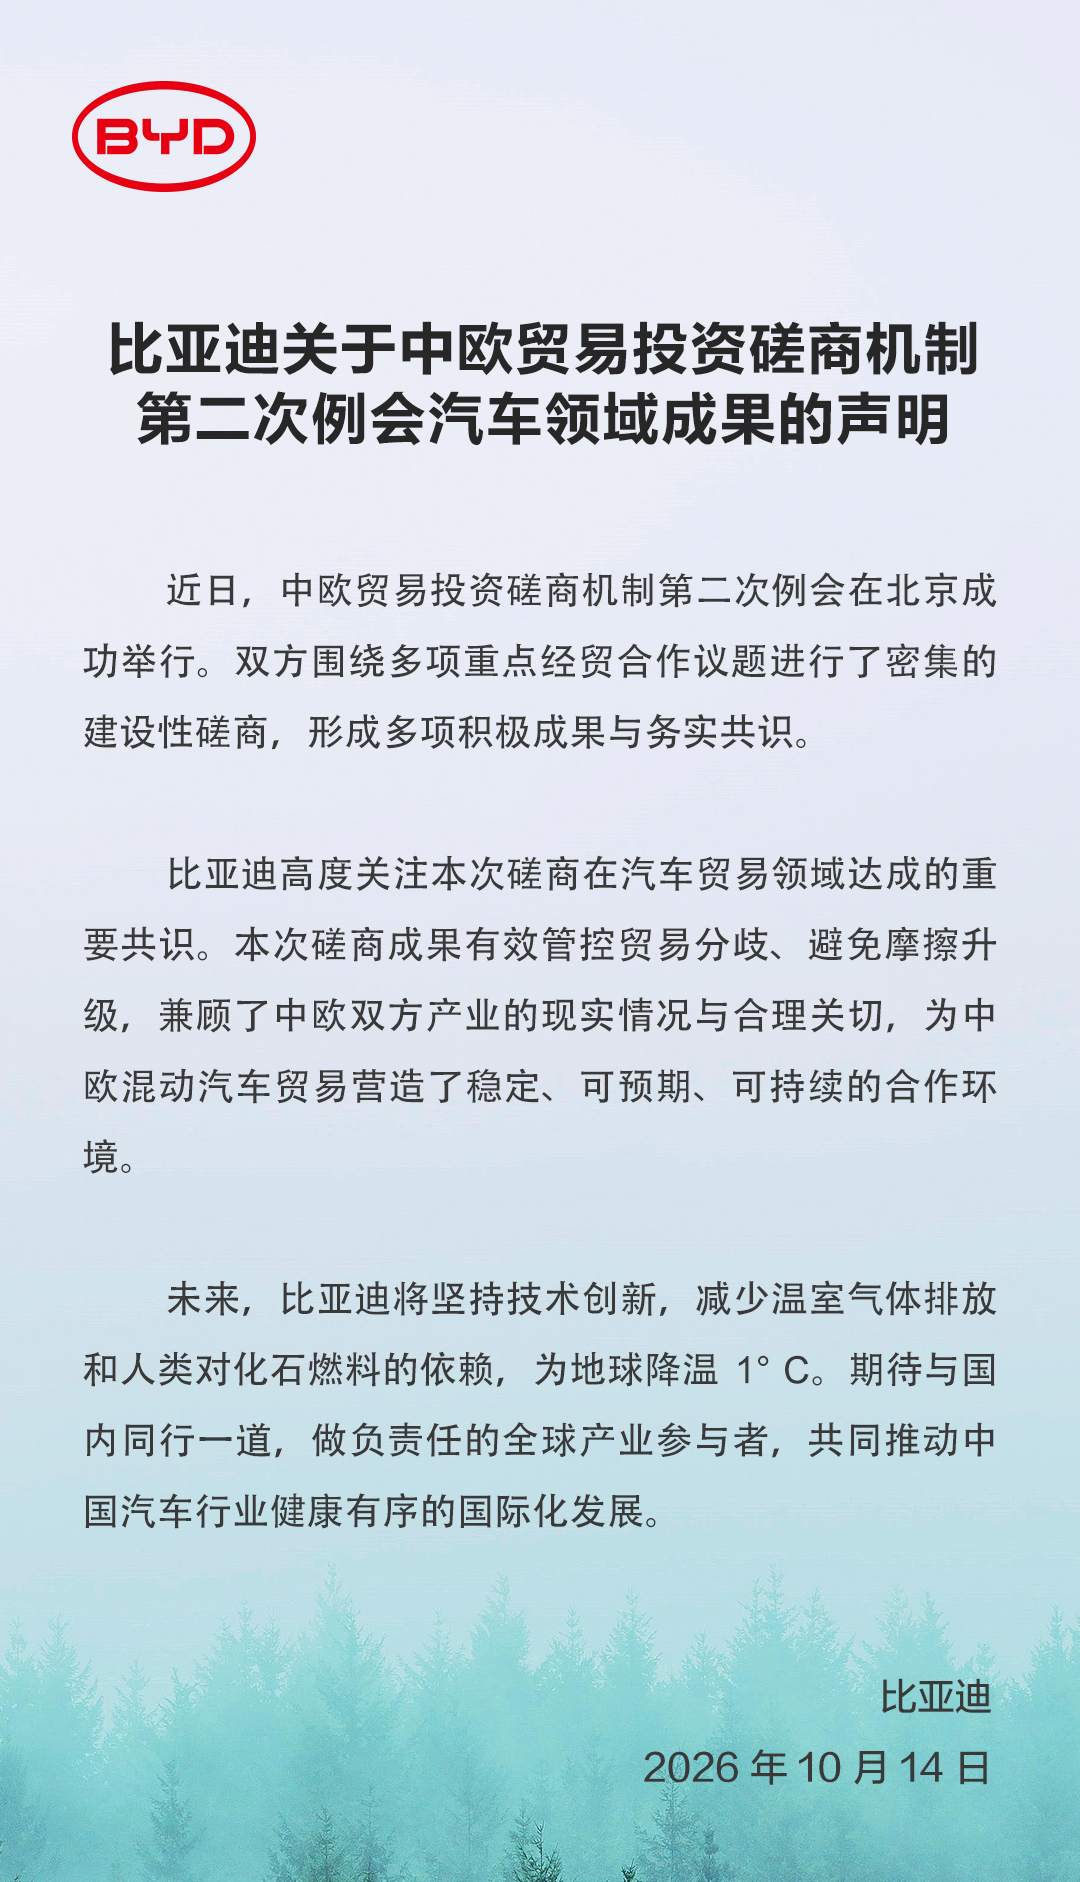
比亚迪14日声明把落点放在“混动贸易稳定、可预期、可持续”,没提具体车型配额,只说坚持技术和减碳、与同行做负责任出海。 这话对应它欧洲产品节奏:巴黎车展推Shark插混皮卡、Dolphin G DM-i、Atto 2 DM-i,腾势D9 DM-i同步在欧销售,匈牙利塞格德工厂一期规划15万辆、远期30万辆、2026年四季度启动整车组装。 插混若按向上安排而非惩罚性关税管理,比亚迪可把DM系列与匈牙利本地组装叠起来,既保中国发运的短期订单,也保欧洲本地产的中长期合规。
吉利声明强调“三项原则”和拓展欧洲伙伴,沃尔沃、smart、路特斯等欧洲基因品牌让其表态更偏产业协同;其西班牙瓦伦西亚/福特旧厂股权合作、轻资产改造路线,配合中欧规则明朗,能把EX5/EX30类全球车与欧洲本地制造分开算账。
奇瑞讲“In somewhere, For somewhere”,对应巴塞罗那EBRO合资、瑞虎7/8插混和Jaecoo混动序列;它在南欧、东欧走性价比混动,最怕关税突变导致经销商加价丢单,配额向上对其分销体系比单纯建厂更快见效。
纯电那一侧没新减税,但有了推进空间。商务部称1月价格承诺通用指导文件继续落地,企业个案价格承诺、税率复审分别走程序;对比亚迪17.0%、吉利18.8%、上汽35.3%等个税率而言,价格承诺若能按车型和到岸价细化,可部分抵消反补贴带来的终端提价,但不同企业、不同欧洲国别的落地进度会有差别。 中汽协14日声明把混动、电动并列归入“WTO框架、非歧视、合规”,意图是避免插混重蹈纯电反补贴长周期调查;企业声明则更务实,广汽提深耕欧洲、长城提相互尊重、长安提科技出海,整体口径一致,没有一家把磋商说成“壁垒消除”。
市场端要看两个变量。其一是“向上安排”的具体年度增幅和配额管理方式,目前公开材料只确认以2025年30.2万辆为基、确保增长空间,未披露分企业、分国别、分动力细分上限;若增幅低于中国车企欧洲混动自然增速,部分订单仍会转匈牙利、西班牙、萨拉戈萨本地组装。其二是欧洲《工业加速法案》、公共采购本地含量规则仍在推进,混动谅解不自动豁免“欧洲制造”要求。 所以车企一边发声明、一边继续铺本地厂:零跑B系列走Stellantis萨拉戈萨,小鹏G9L和广汽AION V/UT在奥地利格拉茨麦格纳试制/代工,上汽西班牙加利西亚12万辆规划2028年投产,长安欧洲基地2028年18万辆、2030年35万辆。 规则稳出口、工厂稳长期,两条线并行,比单靠低价发运更抗政策波动。
驱车有道分析认为,这轮磋商对国内影响还有一层:10月12日财政部、税务总局宣布新能源出口退税2027年4月1日由13%调至9%,覆盖纯电、插混/增程及部分商用车;退税退坡叠加欧洲配额管理,出海会从“用补贴换到岸低价”转向“本地制造+品牌定价”。 短期看,比亚迪、吉利、奇瑞等对欧插混主力可少受关税不确定性拖累;中期看,谁能把匈牙利、西班牙、萨拉戈萨、格拉茨的产能和售后网点铺实,谁更少受布鲁塞尔贸易工具反复影响。声明只是开始,配额的细账和本地工厂的上牌量,才是明年欧洲市场真正的分水岭。