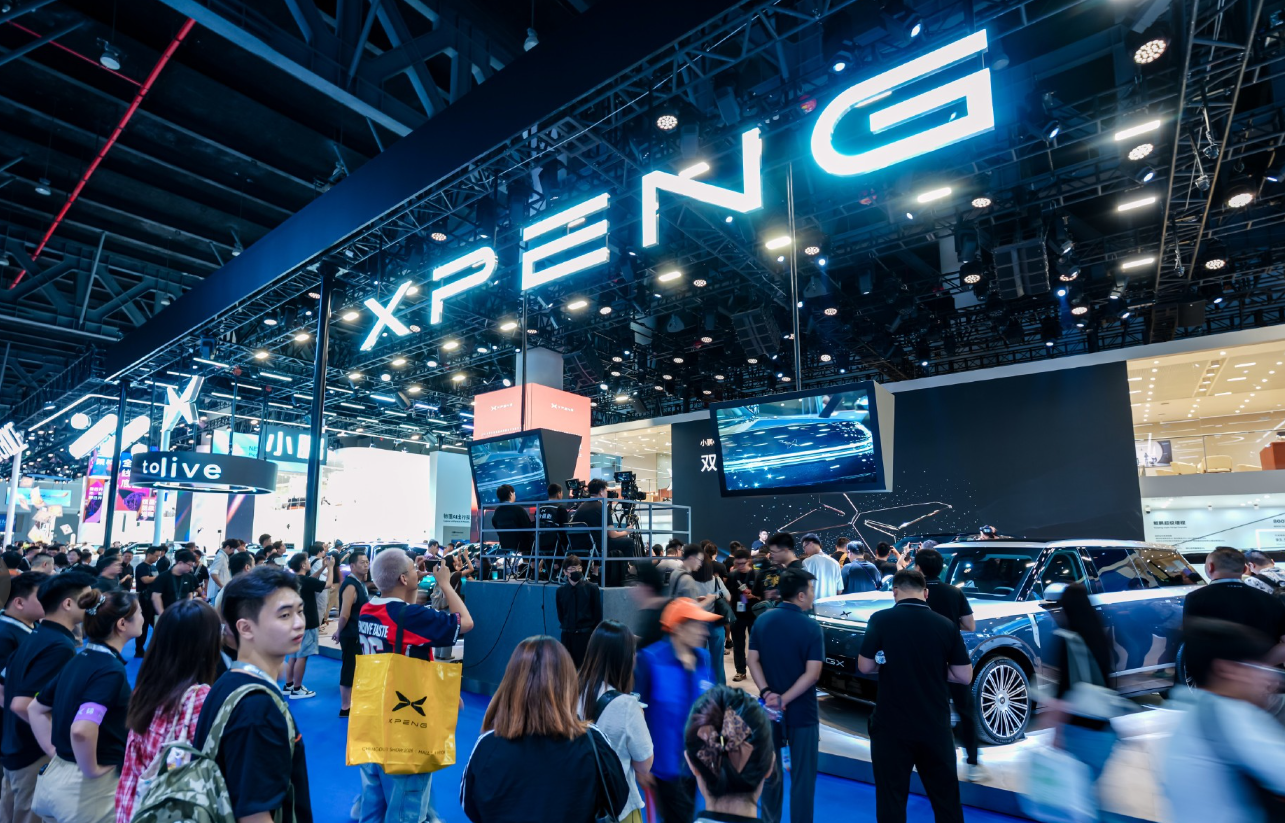
驱车有道消息,10月14日巴黎车展期间,何小鹏以巴黎汽车峰会受邀嘉宾身份抛出“XPENG AI ENGINEERING”,把小鹏从卖车进一步推到卖技术:面向全球合作伙伴开放整车平台、模块化技术和全套工具链,智驾、AI BOX、图灵芯片、8C超充电池、电驱、远程XCP标定、整车EOL、AI售后诊断都可按项目组合输出;机器人、Robotaxi、飞行汽车、图灵芯片和物理世界基座模型单列成“物理AI”合作包。
这不是临时起意,大众是先跑通的样板——2023年7月大众入股小鹏4.99%、签技术框架,联合开发B级纯电;与众08今年3月量产下线,与众09已发布,CEA电子电气架构从纯电延展到大众在华部分燃油、混动平台,图灵芯片获量产定点。 技术授权已经给小鹏财务报表托底:2026上半年“服务及其他”收入47.3亿元,同比增67.1%,占总收入14.4%,服务毛利率71.4%;同期汽车毛利率12.1%、集团整体毛利率20.6%,技术研发服务收入增长主要来自与一家车企(即大众)达成关键里程碑。 把原来只供大众的那套能力标准化对外招商,逻辑是用更多客户摊图灵、VLA、EEA、超充和产线工具的研发成本。
为什么是现在做“技术批发”,得看两层压力。小鹏自身仍靠新车走量,9月交付41256辆、同比微降0.78%,1—9月累计284267辆、同比降9.24%; 价格战下整车毛利不厚,智驾和芯片又属重投入,只装自家车回本周期长。更关键的外部变化是出海方式在变:巴黎车展小鹏G9L在法国7.499万欧元起,同时和特斯拉进入主办方智驾实验室,在巴黎开放道路演示第二代VLA NGP、MONA L03; 中国品牌欧洲份额二季度约10.7%,插混、纯电、智驾都在抢本地化,但单纯出口会碰反补贴、数据合规、售后和本地含量规则。把平台、架构、标定、诊断拆开授权,合作方在本土生产销售,小鹏收技术费和里程碑款,比只卖整车更抗关税和汇率波动。
外供模式并不轻松。智驾部分最敏感:小鹏称XNGP类系统累计处理复杂场景超4.79亿次,AI BOX可在不大幅改动原有EEA的前提下即插即用、支持数据本地处理和离线使用; 但欧洲GDPR、地理信息、环岛/老城/冰雪场景、UN R171辅助驾驶准入都要求重新标定,纯视觉VLA也要针对当地交通参与者重训。图灵芯片2250TOPS、Robotaxi四芯3000TOPS这类参数多见于小鹏及合作材料, 对外交付时还要过车规功能安全、网络安全、出口管制和车企“不把核心灵魂全交出去”的采购评估。工具链反而是更稳的切口:远程XCP标定、全自动EOL、AI诊断不碰终端品牌差异,小鹏自称EOL单台省41分钟、电检年运营成本降95%, 这类产线效率产品对传统厂和新建海外工厂都有吸引力,知识产权边界也比“把智驾全权托管”清楚。
行业参照不用硬捧小鹏。华为引望/乾崑走供应商和HI双轨,合作赛力斯、长安、奇瑞、奥迪等,强在激光雷达融合和全场景冗余; Momenta、大疆卓驭、元戎、轻舟等按主机厂需求做中高阶方案,Momenta覆盖智己、上汽、比亚迪部分车型; 比亚迪天神之眼分A/B/C三档,用规模把智驾下放到低价车。小鹏的不同点是“整车平台+EEA+智驾+芯片+产线工具”一起卖,且已有跨国车企联合量产先例,这让它对缺乏纯电平台、又想快速补智驾的传统厂更有谈判筹码。风险也在这:若外供车型与自家G6、G9、MONA定位重叠,会造成左右手互搏;若只卖工具不给场景数据,合作方拿到的“全栈”会打折扣。何小鹏称已组集团级大BD,方向覆盖车企和非车企、芯片与技术模块, 后续新增客户是否来自欧洲二线品牌、中东/东南亚新兴车企或非汽车机器人公司,比“全球开放”四个字更说明问题。
最新进展上,除大众已有量产和架构延展,小鹏对新增整车客户未点名;Robotaxi仅表示与欧洲多家出行平台深谈,人形机器人IRON目标2026年底量产、2027上半年交付,飞行汽车“陆地航母”等订单材料称超7000台, 这些属于生态输出而非当下主营。对行业更现实的影响是,新势力从“我造车你买车”转到“我输出平台你贴牌”,会倒逼传统技术采购重新比价:自研、买小鹏、买华为、买Momenta各算一本账。技术授权能不能成第二增长曲线,不看巴黎一句宣言,看未来四个季度服务收入里非大众客户占比、CEA外拓车型的SOP时间,以及图灵芯片在第三方车型上的装车量。