美国能源信息署(EIA)发布的最新报告显示,未来12个月内,美国新增发电容量将主要来自可再生能源和储能,合计约82.7吉瓦(GW),而化石燃料和核电总容量将下降超过1.4吉瓦。这一数据由环保组织SUN DAY Campaign审查并对外公布,引发了行业对能源结构转型的广泛讨论。
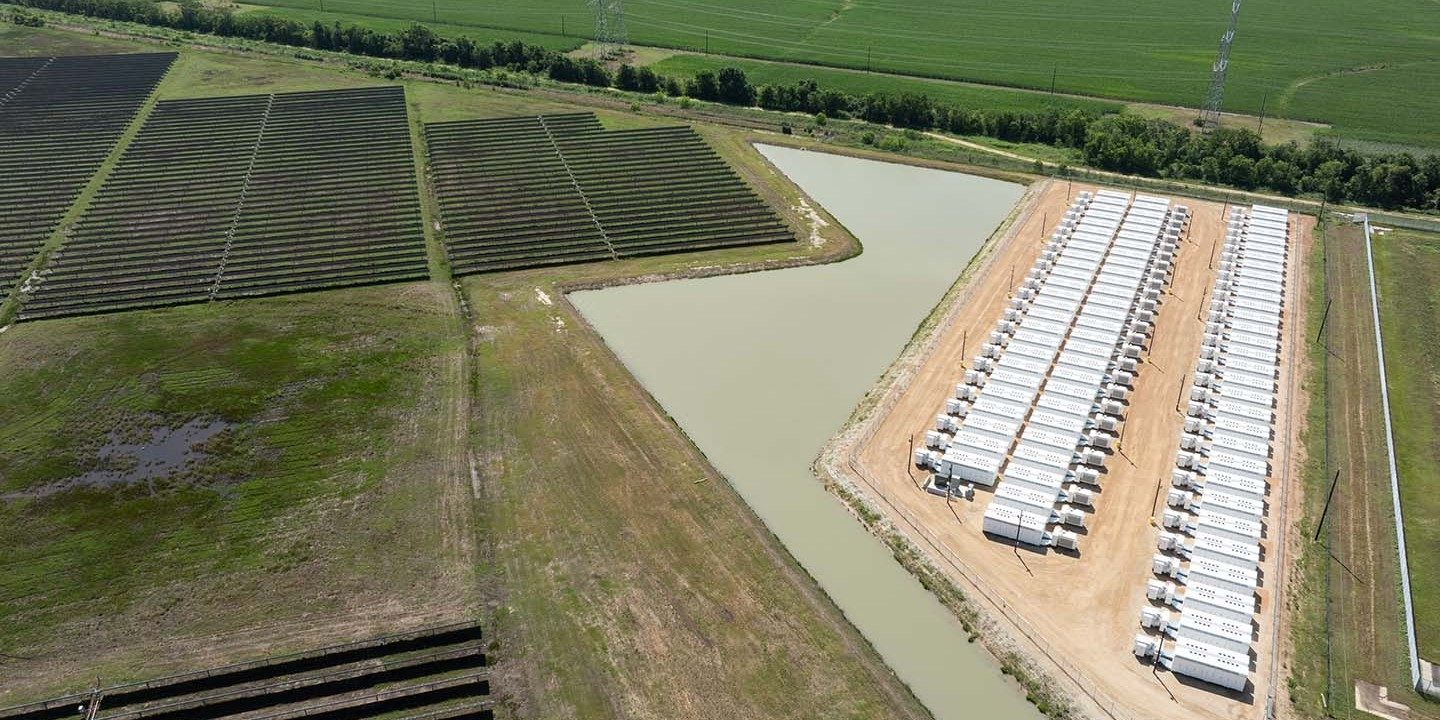
这一增量规模相当可观。作为对比,中国2022年全年新增可再生能源装机容量约为150吉瓦,美国未来12个月的增量约为中国的55%。尽管基数不同,但美国可再生能源的装机速度正在明显加快,尤其是太阳能和储能项目。
值得注意的是,储能容量的大幅增加是本次报告的另一大亮点。在美国,储能通常与光伏项目配套建设,以解决太阳能发电的间歇性问题。随着电池成本持续下降,储能正成为新建可再生能源项目的“标准配置”。这一趋势在中国同样明显,但中国的储能装机多集中于电网侧和发电侧,而美国则更多以表前独立储能或“光伏+储能”的形式出现。
化石燃料容量的下降,反映了美国煤电和天然气电厂的关停与退役趋势。近年来,美国多州推行可再生能源配额制和碳排放目标,加之天然气价格波动,许多传统电厂因经济性下滑而提前退役。EIA的数据预计,未来12个月化石燃料和核电容量净减少1.4吉瓦,这意味着退役装机大于新增装机。
不过,这并不代表美国立刻告别化石燃料。实际上,燃气电厂在极端天气和需求量陡增时仍承担调峰角色。但新增容量的强劲势头表明,投资方对新能源的信心正显著增强。
对中国而言,美国的这一进展既是压力,也是动力。中国光伏、动力电池和储能产业链已具全球竞争力,美国新增项目中大量使用中国产的组件和锂电池,但贸易关税和贸易壁垒的存在,使得这一供应链关系复杂化。展望未来,中国新能源企业应更多关注本地化生产和技术输出,以更好应对国际市场的变化。
从行业战略层面看,中美两国在能源转型上的竞速,正在重塑全球新能源产业链格局。中国在“双碳”目标下,正积极推进大型基地和分布式能源建设,美国则在政策激励(如《通胀削减法案》)下加快清洁能源部署。两者共同推动的结果是全球新能源设备需求的持续增长。
但也要看到,基数差异和政策重点不同,决定了中美能源转型路径并不完全一致。美国市场对储能的高度依赖,得益于特斯拉等企业的推动和加州、得克萨斯州等地的电网需求;而中国则更加强调系统调峰能力和东数西算等配套基础设施建设。
总体来看,EIA的数据展示了美国能源结构的快进,但它只是全球能源转型的一角。对中国新能源行业而言,更重要的是保持技术迭代和成本优势,并围绕碳中和目标稳定推进。与此同时,度过电力需求和环保压力并存的阶段,每个国家都需要因地制宜地调整节奏。
随着美国新增装机加速,国际能源署(IEA)此前的预判——全球可再生能源在未来五年将占新增发电容量的大部分——正逐步成为现实。对于中国的企业家、投资者和政策制定者而言,这些动向无疑提供了更丰富的外部参照,也将影响后续出口策略、技术合作和布局决策。
在审慎研判国际行情的同时,人们也应注意避免式以“能源转型竞赛”的单一视角看待过程中可再生资源的新优势。毕竟,可再生能源与传统能源的未来将长期共存,储能技术突破和成本能曲线最终将决定何时实现根本性替代。美国的这份数据不过再次印证:变革的列车已驶站,紧随其后的加速度至关重要。