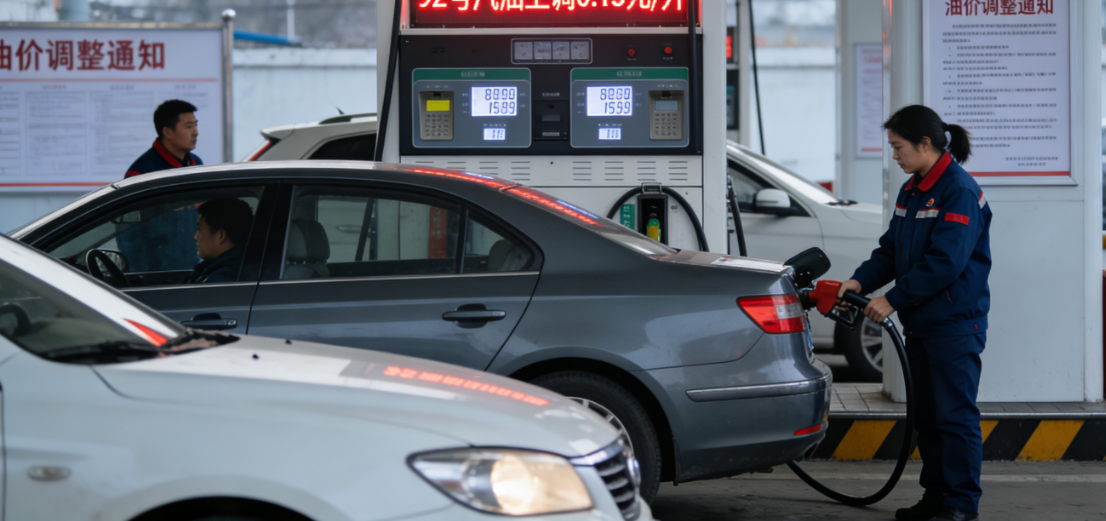
2025年刚过一季度,中国汽车市场并未迎来预期中的回暖,取而代之的是更猛烈的降价潮。从10万元级家轿到30万元级新能源SUV,几乎所有主流细分市场都在重演“上市即降价”的戏码。这早已不是简单的促销,而是一场关乎企业存亡的淘汰赛。当价格战从战术动作变为行业常态,我们必须追问:这场游戏会以何种方式收场?
价格战的根源,首先是供需的严重错配。中汽协数据显示,2024年中国汽车产能利用率已降至60%左右,远低于健康水平。与此同时,新能源渗透率虽突破50%,但纯电市场增速明显放缓,插混和增程却在疯狂吞噬份额。这意味着,大量同质化产品挤在同一个渐趋饱和的需求池中,除了降价,别无他法突围。
更深层的结构性原因在于,传统车企与造车新势力正处于“近身搏杀”阶段。比亚迪凭借垂直整合和规模效应,将插混车型价格压至7.98万元起,迫使吉利、长安、奇瑞等紧跟“电比油低”。而合资品牌为了保住市场份额,不得不将多年利润视为代价,开启大幅暗降。一时间,所有玩家都在用亏损换份额,赌的是对手先撑不住。
但价格战并非没有边际。行业内公认的参考指标是“规模化与盈利平衡点”。纯电车型在行业内普遍被认为单厂年销需达到20万至30万辆才能摊薄研发与制造成本;插混稍低,但也需10万辆以上。而目前达到这一门槛的品牌屈指可数:比亚迪之外,特斯拉、理想、问界在华月销均在3万辆以上,吉利银河和长安深蓝正在逼近生死线,其它诸多品牌却仍沉浮在月销万辆之内。
对比全球经验,汽车业的长期利润率历来在5%至8%之间。中国车市在2023年行业平均利润率已滑落至4.5%左右,2024年进一步跌至约4%。这意味着,大多数以价换量的企业,产品毛利率已经为负。持续的失血不仅是利润表的恶化,更可能导致研发投入削减、产品迭代放缓、售后服务缩水,最终危及品牌基盘。
更危险的是,价格战的重压正在向产业链两端传导。零部件供应商被迫连续年降,部分中小企业现金流断裂被迫出局;经销商库存预警指数连续数月位于警戒线之上,倒挂销售成为常态,退网潮暗流涌动。整个生态已经从生产到流通,全面承压。
全行业有没有出路?答案是有的,但窗口正在关闭。首先,出口与新市场提供了第二增长曲线。2024年中国汽车出口达584万辆,连续两年超越日本成为第一,其中新能源车出口占比超过30%。中东、东盟、拉美等市场快速增长,比亚迪、奇瑞、极氪、长城的海外销量正在增加,成为稀释国内价格压力的重要出路。其次,智能化与差异化成为价值护城河,华为系、小鹏、理想通过高阶智驾等定义高端,避免单纯卷入硬碰硬的价格战。
然而,技术跃升并不代表每种新技术都能建功。2025年行业内最热的城区诺付(NOA)与固态电池虽能拉开体验差距,但从工程化到大规模量产仍需时间。多数二线品牌既没有算法研发积累,也缺乏电池自研整合能力,在智能化军备中被进一步拉开。按当前效率看,技术红利可能只会由头部三到四家吃到。
结合前文分析,我们对未来的判断愈发清晰:未来三年中国乘用车市场独特数据库不会适用于所有玩家。年销量低于30万辆的新能源品牌将无法实现盈亏平衡,低于10万辆且背后没有充足资金池的老牌边缘更将直接出局。价格战最终导致的不是复杂度提升,而是集中度的蛮力提升——留给二线及尾部品牌的时间,可能在2026年底前见底。
必须指出,价格战并未真正打“垮”中国汽车工业,它反而加速了不健康产能的出清。这与日本车企在经历变迁后催生了更强矩阵具有相似逻辑。我们没有必要情绪化看待——合规合理的淘汰赛至多再持续两年,接下来,真正留下的品牌将更健康,产品逻辑会更清晰。
能得见结局的人,不会是在车展发布会上高呼”黑科技”,而是真正懂得在现金流、研发节凑与品牌信用之间做出取舍的企业。规模比拼尚未谢幕,但下一回合的主线——如何在血gsgseg环境中自证可持续利润,已然浮出水面。2025年,比内卷更重要的是“活着”。警惕估值泡沫、谨慎扩张世界,是每一位从业者该有的谨慎时刻。