起亚近日发布了一项野心勃勃的电动厢式车计划:到2030年,其电动厢式车全球年销量将达到25万辆。引人关注的是,官方预期中,尺寸更大的PV7和PV9两款车型合计销量将超过入门级的PV5。这一规划打破了此前业内对电动厢式车市场"小面为主"的普遍认知,释放出商用电动车的需求正从城市末端配送向多用途、长距离运输跃迁的信号。
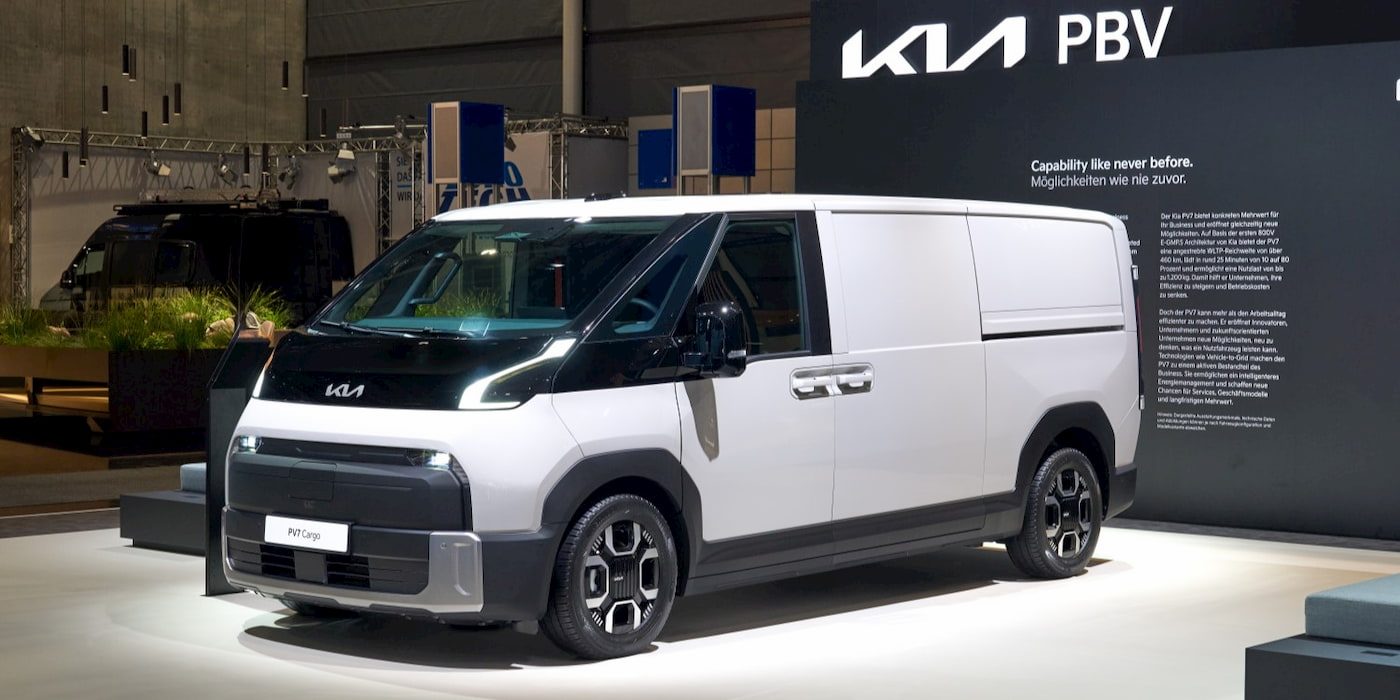
起亚的电动厢式车产品矩阵基于现代汽车集团E-GMP平台的衍生架构打造,采用灵活的座舱与货厢设计。PV5定位紧凑型,主打城市物流和短途运输;PV7和PV9则分别对应中大型厢式车,面向跨城运输、机场接驳、工程维护等更高载重和续航需求的场景。在2025年发布之初,PV5被视为走量主力,但随着技术规格和运营数据的积累,起亚显然意识到:商用客户实际更看重单次运营效益,大车虽然单价高,但装载效率和续航冗余带来的综合拥有成本可能更优。
起亚预测,到2030年,PV7和PV9的合计销量将超过PV5,这意味着大型电动厢式车的市场增速将显著高于紧凑型。这一判断背后,是欧美地区对城际零排放运输的法规压力不断加码。欧盟2024年起实施的《替代燃料基础设施法规》要求主要公路每60公里布局一个充电站,为大型电动VAN的长途运营提供了基础。而美国加州的《先进清洁车队标准》也推动着传统燃油厢式车向电动化快速替代。
反观中国市场,电动厢式车市场呈现出纺锤形结构:低端面系车型(如五菱E10)在下沉市场跑量,中高端车型则集中于新能源物流车领域,但鲜有真正对标大型VAN的产品上市。自主品牌的策略更像"人口红利"打法——用极致低成本敲开C端微面市场,而B端城际物流的高价值场景长期被五十铃、福特等外资燃油车型占据。起亚PV7/PV9的规划,恰恰指向了后者的空白地带。
资深行业分析师指出,电动厢式车的瓶颈不在电机和电池本身,而在于整车装备设计:传统VAN需要兼顾低地板装卸、高车顶站立作业和后方视野,电动化改造后如何平衡电池包布局与货厢容积,是决定实际载货量的关键。起亚在PV系列上采用"滑移式中立柱"专利设计,能灵活变化货厢长度,这对机械维修、生鲜冷链等需要干湿分区、异形货物固定的场景尤为关键——目前国内竞品较少具备这一细腻的模块化能力。
不过,起亚25万辆目标并非一蹴而就。从IBK证券等多方分析来看,2026年全年起亚电动VAN实际交付量预计在4-5万辆,剩余缺口要求接下来的年份年均复合增长率接近80%,远超全球新能源商用车平均增速。这一乐观数字建立在两个前提上:其一是欧美充电网络的扩容万无一失,其二是北美自由贸易协定下对于韩国进口车型的关税暂不调整——一旦供应链本地化进度晚于计划,目标恐有闪失。
对中国读者而言,起亚的路线图亦是一面镜子。当前国内物流行业正处于燃油中客切换新能源的关键窗口期,头部物流企业如顺丰、京东物流近日相继公开新能源车辆采购比例目标,但大多集中于微面或轻客。如果起亚能够在此前的9座电动MPV(如EV9)基础上,打磨出本土化的电动VAN产品并借由江苏经销商网络导入,或许能赶在下一次物流补贴政策窗口期,弯道超车锚定B端大客户。
当然,商用车的生意远不止比拼单项参数。维保响应速度、二手车残值回收体系、驾驶行为管理平台数据打通——在未来3-5年,这些"无关硬件"的软能力可能成为定价权和复购率的决定因素。起亚在韩国已试点基于云监控的车队能耗管理系统,输入载重和路况,算法能实时作出最优充电经济化建议,但目前尚未透露出海版本的商业模式适配思路。国际玩家需要先在上饶或青岛的汽车生产基地跑通本地化CN体系,才有资格与中国TCO(总拥有成本)极致的物流业主掰手腕。
综合来看,起亚电动厢式车"大小颠覆"的规划,一方面揭示了全球商用车电动化的多元需求细分,另一方面也为即将进入全面竞争阶段的中国新能源物流车环节拉开悬念。值得关注的是,起亚官方并未详细拆分PV7和PV9各自的具体目标,这留给了外部足够的想象空间:若PV9最终采用奥迪e-tron同款高性能后桥电机,直接瞄准奔驰eSprinter的替换市场——那么在W301整合的载体上,全球电动VAN的价格战与技术战,恐怕还会在下一个开幕式中推向白热化。