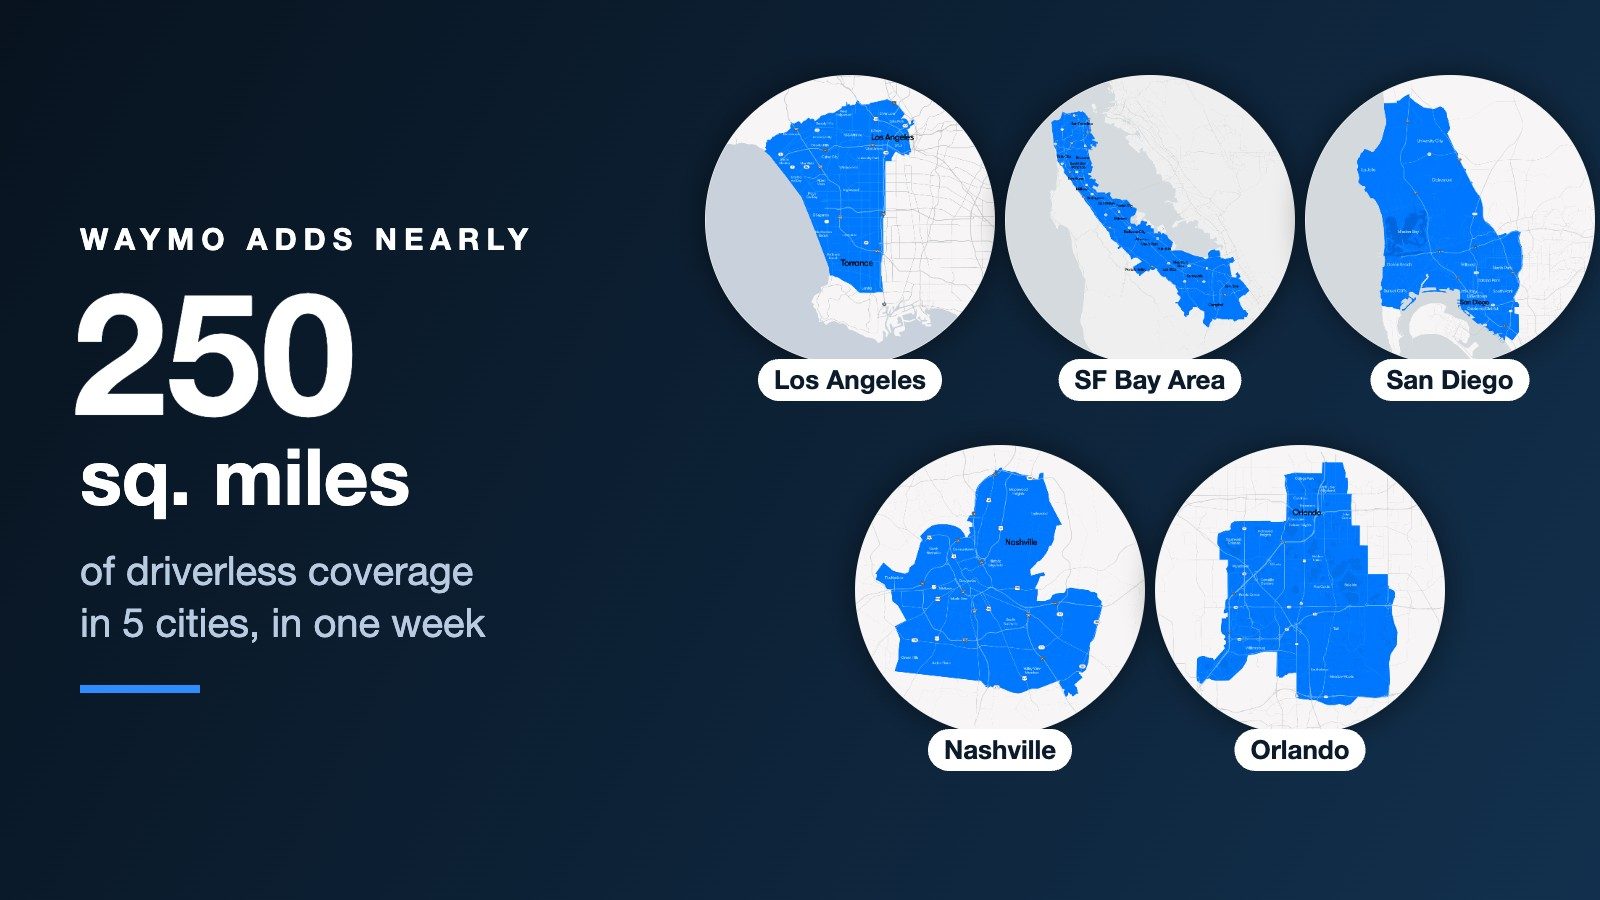
Waymo近期宣布将在五个城市新增近250平方英里的无人驾驶服务区域,覆盖洛杉矶、纳什维尔、奥兰多、圣地亚哥以及旧金山湾区。这一扩张规模几乎相当于特斯拉在休斯顿整个Robotaxi地理围栏的面积,成为Waymo在无人驾驶商业化进程中又一重要里程碑。
Waymo作为Alphabet旗下的自动驾驶子公司,其运营策略倾向于在已取得牌照和经验的区域逐步扩大服务边界。此次扩张的城市中,不少是Waymo已经进行过道路测试或已运营的区域,这种策略有助于降低监管风险,同时利用已有车队和基础设施实现更高效的启停覆盖。相比之下,特斯拉则更倾向于从零开始构建新市场的Robotaxi网络,但受制于监管审批和软件成熟度,扩展速度和规模相对谨慎。
从面积角度看,250平方英里约合647平方公里,接近一个中等城市的规模。Waymo在单周内完成多城市的同时扩张,凸显其在车队规模、远程监控和地图大数据处理方面的高度成熟。值得注意的是,Waymo扩展的区域多为人口密集、交通复杂的都会区,这对于其传感器识别和决策算法提出了更高要求,也可能为后续在更多城市复制模式积累宝贵数据。
对于中国自动驾驶行业而言,Waymo的扩张轨迹具有参考价值。目前,百度Apollo Go(萝卜快跑)已在北京、武汉、重庆、深圳和上海等城市开展无人驾驶或Robotaxi服务,其中武汉的覆盖面积已超过3000平方公里(含示范区)。与Waymo单一城市数百平方公里的规模相比,中国运营商的运营面积往往更大,但受制于城市道路复杂度和法规的差异性,单辆车的日均订单和安全接管率仍有较大提升空间。
业内普遍认为,Robotaxi的商业化核心在于‘单位经济性’,即每英里成本能否低于人类驾驶出租车。Waymo的扩张有助于通过规模效应降低硬件摊薄和运营成本,而特斯拉则试图通过纯视觉方案和垂直整合来压缩成本。不过两种路线目前都尚未实现完全无人监督下的盈利。中国市场中,如小马智行、文远知行等公司也在试图通过轻重资产结合的方式加速落地,但在极端天气、城市复杂路口等场景的应对能力仍是考验。
政策层面,Waymo此次扩张区域多为加州公共事业委员会(CPUC)或其他州级监管机构已经批准的许可范围内。这意味着Waymo并非突破新政限制,而是在合法框架内利用现有许可最大化服务覆盖。这提示中国Robotaxi企业,地方政府发放的测试牌照和商业化试点往往是分区域逐步开放的,如何有效利用政策红利、平衡安全与速度,将是决定竞争力的关键变量。
此外,Waymo的扩张也间接对激光雷达和传感器供应链发出积极信号。每一台Waymo车辆通常配备多套激光雷达和传感器,新增250平方英里的覆盖可能意味着车队数量的倍增。对于中国激光雷达供应商(如禾赛、速腾聚创)而言,这无疑是一个值得关注的技术和出海窗口,但也要清醒认识到,Waymo对供应链的定制化和军规级要求较高。
全球范围内,无人驾驶出租车的竞争正从‘能不能跑’转向‘跑得多广’。Waymo的快速扩张,给包括中国企业在内的所有玩家提供了一份关于如何规模化筹划的‘冲击样本’。未来,行业可能会形成中美双雄主导的格局,而决定性因素大概率是技术成熟度、法规适应能力以及资本效率。
回到中国市场,尽管目前尚无企业公布类似Waymo本周规模级别的多城市同步扩区计划,但北京亦庄、上海嘉定等地的示范区内,Robotaxi的服务密度和运营时间正在稳步提升。若产业链成本进一步下滑、民众接受度持续培养,中国车载自动驾驶技术的商业化速度也可能迎来加速。
总之,Waymo的250平方英里是行业持续向前的注脚,也是一面镜子:反映当下无人驾驶从实验走向工具的变迁,也照见了所有参与者在真实道路上的根基深浅。对于读者而言,关注本土企业的‘覆盖面积’固然重要,但更值得关注的是单均成本、服务体验、预调度模型和实际盈利周期的综合表现。中文媒体和公众不应简单以平方公里评高下,而应当更加理性看待每个地区独特的市场条件和技术演进的客观规律。