蔚来汽车今日公布2026年三季度交付数据,共交付109,178辆电动车,同比增长25.4%,基本符合此前8万至11.1万的指引。然而,9月单月表现偏弱:交付37,408辆,同比增长仅7.7%,为2026年以来最低增速。其中,乐道品牌交付量环比下滑43%,成为拖累整体增速的关键因素。
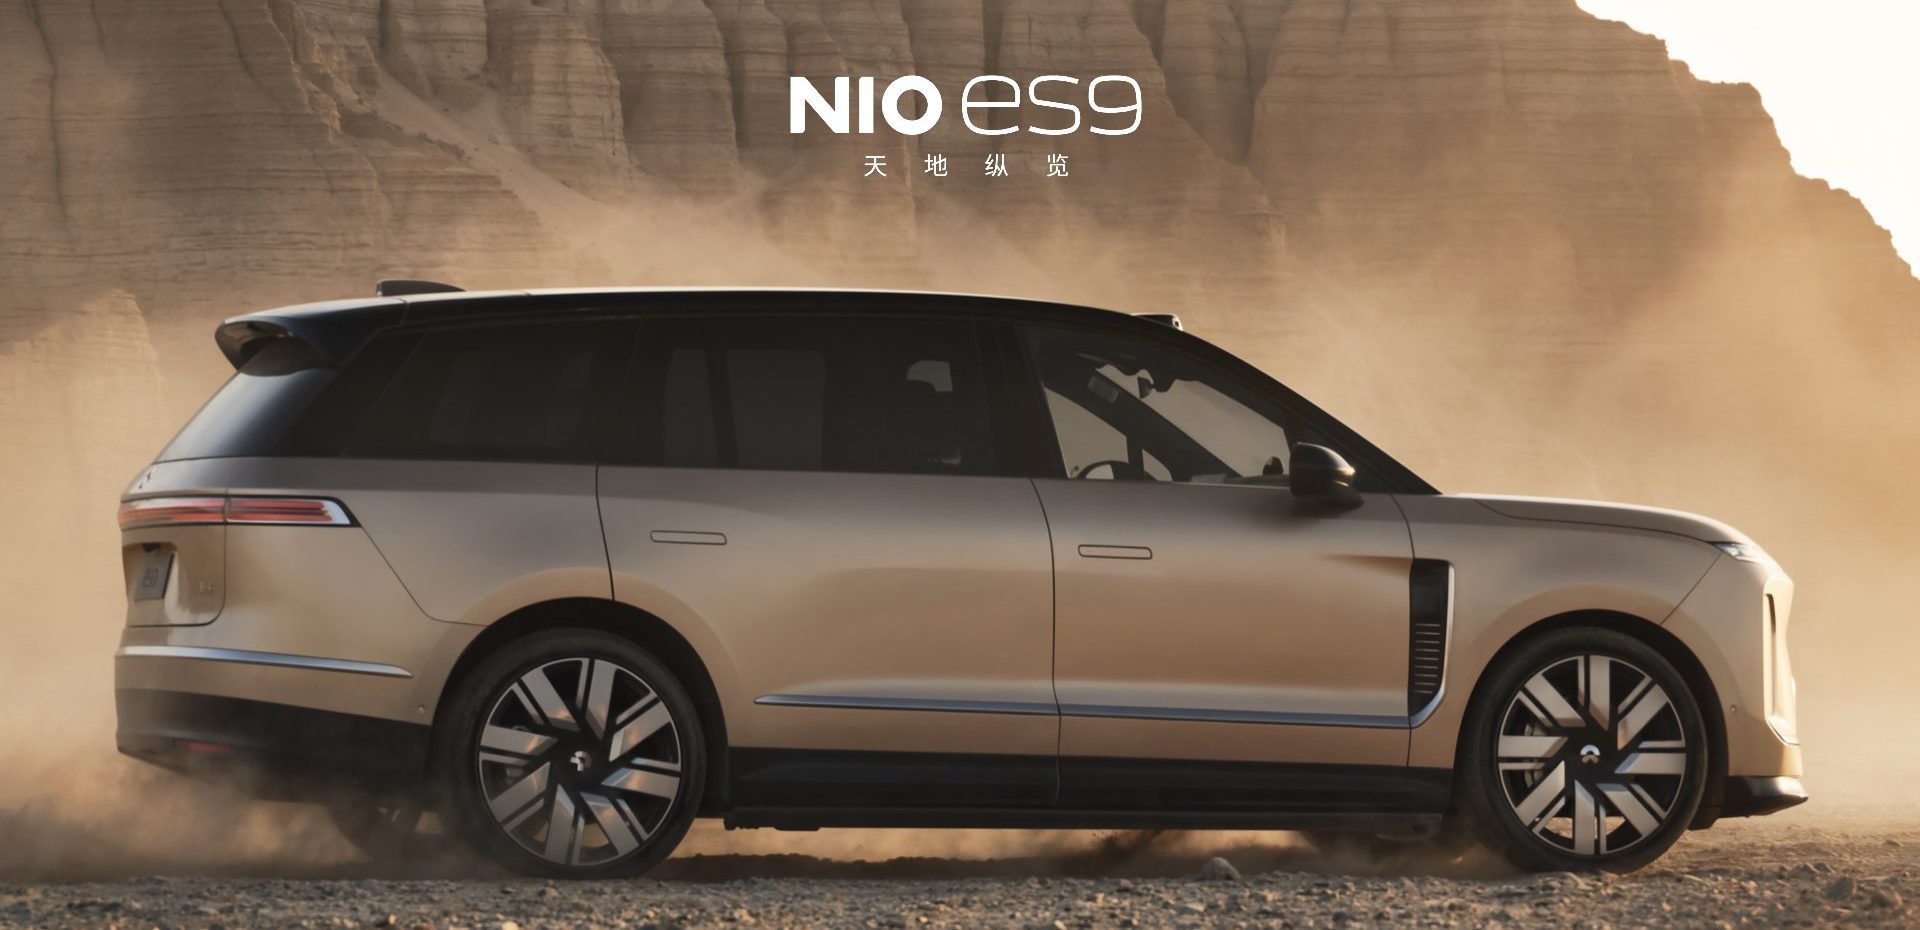
这一数据公布后,市场反应不一。一方面,季度总量创下历史同期新高,显示蔚来在高端纯电市场的基本盘依然稳固;另一方面,增速放缓的隐忧已现,尤其是主力车型及新品牌乐道的表现,引发外界对下半年增长预期的下调。
从季度走势看,蔚来三季度前两个月交付势头较强,7月、8月分别交付约35,000辆和36,700辆,但9月环比仅微增1.9%,同比增速从月中的两位数收窄至个位数。相比之下,2025年同期蔚来增速接近40%,今年明显放缓。
乐道品牌的拖累尤为突出。乐道L60自2025年上市以来,凭借换电和性价比策略,曾带动月销过万。但进入2026年三季度,乐道连续三个月走低,9月交付不足万辆,较7月峰值腰斩。分析人士指出,乐道所在的20-30万纯电市场竞争极为激烈,小鹏G6、比亚迪海狮07、极氪7X等车型分流明显,同时换电网络对销量拉动边际效应递减。
蔚来主品牌方面,NIO ET5/ES6等改款车型表现平稳,但也没有出现爆发。由于主品牌均价超35万元,在国庆价格战压力下,蔚来尚未跟进大幅降价,更多依赖权益调整。部分经销商反馈,三季度蔚来展厅客流增长,但因价格敏感度提升,订单转化率有所下滑。
从中国整体新能源市场来看,三季度零售同比增长约48%,蔚来25%的增速显著跑输大盘。纯电份额虽持续上升,但增程和插混车型凭借无续航焦虑抢占家庭用户,蔚来充电和换电优势在城市出行占优,而在长途场景中,用户转向增程的趋势愈发明显。
蔚来管理层在中期业绩会曾强调,四季度将重点提升乐道产能和渠道效率,计划年底将门店数量增至350家。但从当前交付节奏看,乐道爬坡进度低于预期。行业观察人士认为,蔚来已到了需要向市场证明规模效应的关键时刻,如果再一个季度乐道销量无起色,资本开支和折旧压力将进一步增大。
值得一提的是,三季度蔚来的换电服务权益调整为“部分收费”,对毛利率改善提供支撑。有特斯拉车主遭遇充电排队大潮的对比,蔚来换电在节假日的高速网络确实分流部分压力,但这还不足以直接刺激销量。
对比自主品牌同行,理想汽车三季度交付预计超14万辆,问界依靠华为生态月销稳定在4.5万辆左右,蔚来的体量已从造车新势力第一梯队滑落至第二梯队中游。虽然蔚来坚持高端双品牌定位有战略定力,但在增速和盈利的短期压力下,美股周五开盘前股价一度下跌3.5%,反映市场信心不足。
展望四季度,蔚来将迎来ET9和小改款ES8交付,预计可以略微提升主品牌均价。同时,乐道将在广州车展发布新车L5,若能精准卡位15-20万元区间,或可重新提振品牌关注度。但市场更关注的是,蔚来是否能借助换电商业模式与更多车企合作,以减少单一品牌销量的波动。
长期来看,蔚来押注的高端纯电和换电体系尚未到收获期,但中国竞争对手已将纯电高端化延伸至30万以下,未来12个月是检验蔚来战略成色的窗口。投资者需跟踪月度交付以及毛利率改善的斜率,以判断数据反弹是趋势性还是一次性修复。
若四季度蔚来交付增速无法回到两位数,2027年销量目标175,000辆的达成难度将显著增加。财报发布时,蔚来预计给出更多经营细节,若现金消耗继续高于营收增长,市场情绪可能进一步趋弱。蔚来接下来必须用交付数据重塑叙事。