起亚EV3的上市节奏比外界预期的更快。就在韩国本土市场开启交付的首月,这款紧凑型纯电SUV便录得超过500辆的销量——数字本身并不惊人,但考虑到其定位和竞争环境,这更像是一个信号:起亚正在用产品矩阵的下沉,对冲高端电动车市场的增长乏力。
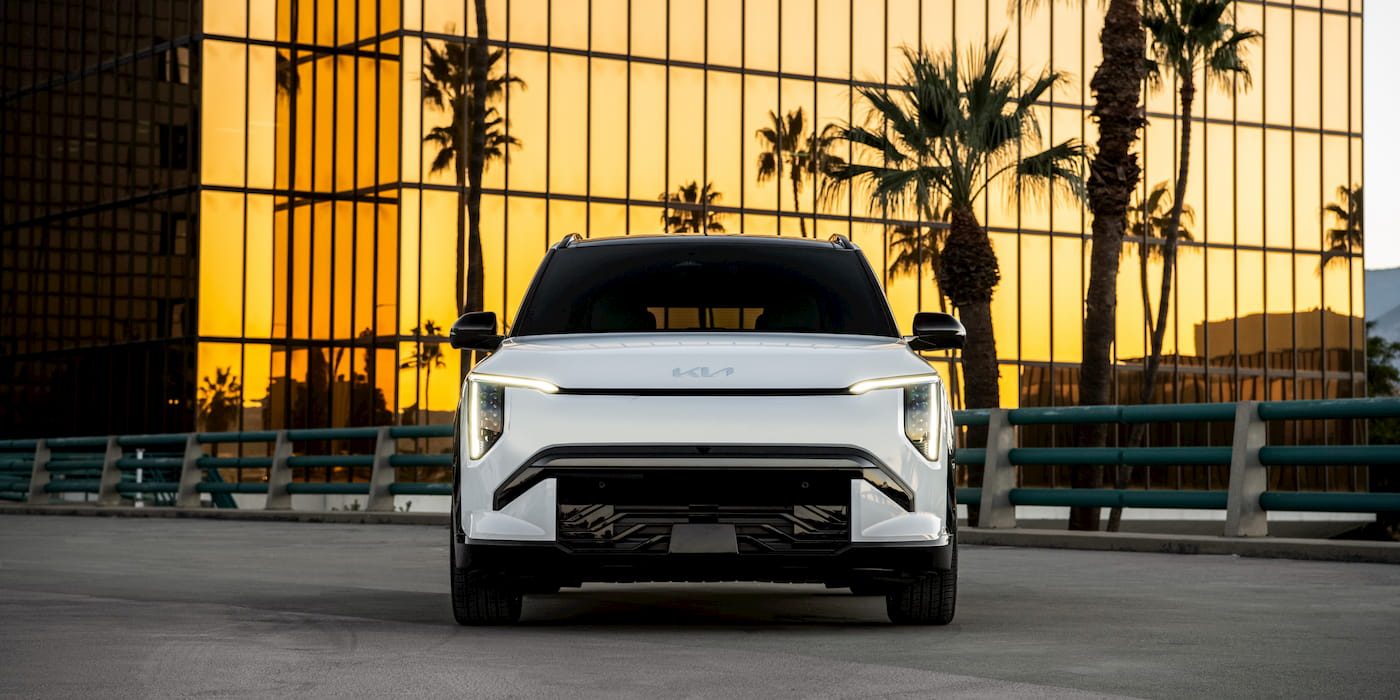
EV3并非起亚电动化序列中的旗舰,却承担着走量的核心任务。它基于与现代IONIQ 5共享的E-GMP平台打造,却将尺寸压缩至4.3米级别,瞄准的是欧洲和亚洲市场最主流的家用纯电SUV区间。在韩国市场,它的直接对手包括特斯拉Model Y、现代Kona Electric,以及中国品牌的部分出口车型。
值得注意的是,起亚官方在公告中明确使用了“品牌值得关注”的表述,并透露2027年将推出更多衍生车型。这暗示EV3的使命不仅在于单月销量,更在于为整个产品周期铺路——从EV2到EV4,再到即将改款的EV6,起亚正在构建一个从入门到高端的完整纯电谱系。
首月500辆的成绩在韩国本土并不算惊艳——现代IONIQ 5在2021年上市首月曾达到近4000辆——但EV3所处的细分市场竞争更趋白热化,且韩国消费者对小型SUV的纯电接受度仍在培育期。更值得关注的是其季度表现:起亚在第三季度全球电动车销量创下新高,尽管具体数字未披露,但据行业估算,其纯电车型当季交付量应在4万至5万辆之间,同比增长约两成。
这一增长态势与全球电动车市场的分化形成对照。在欧洲,小型化、高性价比的电动车正在取代早期的“大而全”路线;在中国,价格战迫使所有品牌重新定义价值公式。起亚EV3的推出时机,恰好踩在这两个市场的交汇点上。
中国市场的对标更耐人寻味。当前国内10万至20万元纯电SUV市场已被比亚迪元PLUS、埃安Y、深蓝S05等本土车型占据,线上下沉渠道和智能配置的军备竞赛,使得外资品牌在产品力优势被削弱的情况下,很难凭借单一车型突围。起亚EV3在中国市场若要落地,需面对的不只是价格,更是本土化智能生态的短板。\n\n从技术层面看,EV3其实具备“叫板”的资本:其搭载的第四代电池在能量密度上较同期宁德时代产品的差距已收窄至5%以内,且支持800V超充(具体指标或与配置相关)。如果起亞能将高效的换热系统、自研电驱动总成落位到合理的价格区间,产品本身的力学依然扎实。但2026年的中国消费者已不再是“参数控”,他们在意的更多是实际体验带,这恰恰是韩系品牌在智能化上仍需努力的方向之一。
因此,EV3在韩国首月破500辆的成绩,更像是一块“试金石”。它证明起亚在主流价位段的纯电产品能有初步的接受度,但要在中国或欧洲达成可持续的规模效应,关键在于后续的定价策略与本地化适配。起亚已将2027年电动化中期路线明确为“多平台并行”,EV3之后,还将有基于E-GMP滑板底盘衍生出的多款车型。若形成联合攻势,其对主流市场的撼动,可能比靠单一爆款更可靠。\n\n客观来看,首月500辆并不是一个决定性的数字——真正具备分水岭意义的是其月销能否在3个月后稳定在2000至3000辆,那样才能进入主流紧凑纯电SUV的竞争队列。韩系阵营中,现代的顺滑切换、起亚的果断进攻,两个品牌罕见地在电动化上采取了迟到但协同的策略,这在中国品牌加速扩张的大背景下,正在演变成一轮精心准备的二次反击。当然,反击的结果还需市场验证,但与特斯拉的暗中价格交错、与中国竞品在平均价位上的正面触碰,都将让EV3成为2027年观察韩国车企电动化成败的一个关键代际样本。\n\n对于中国读者而言,EV3更值得借镜的是那些“慢一点但足够扎实”的产品基石——尤其在电池安全碰撞测试消耗充分的验证周期后,如何把可靠性专长为用户可感知的体验。这在重营销轻研发的市场里,或许反而是一场有意义的鸣枪。