稀土,这个看似陌生却无处不在的元素家族,正成为全球新能源产业的隐形命脉。从电动汽车的驱动电机到风力发电机的永磁体,从智能手机的震动马达到军工导弹的制导系统,稀土材料的身影无处不在。然而,这个位于元素周期表底部的庞大家族,其供应格局正在经历一场深刻的变革。
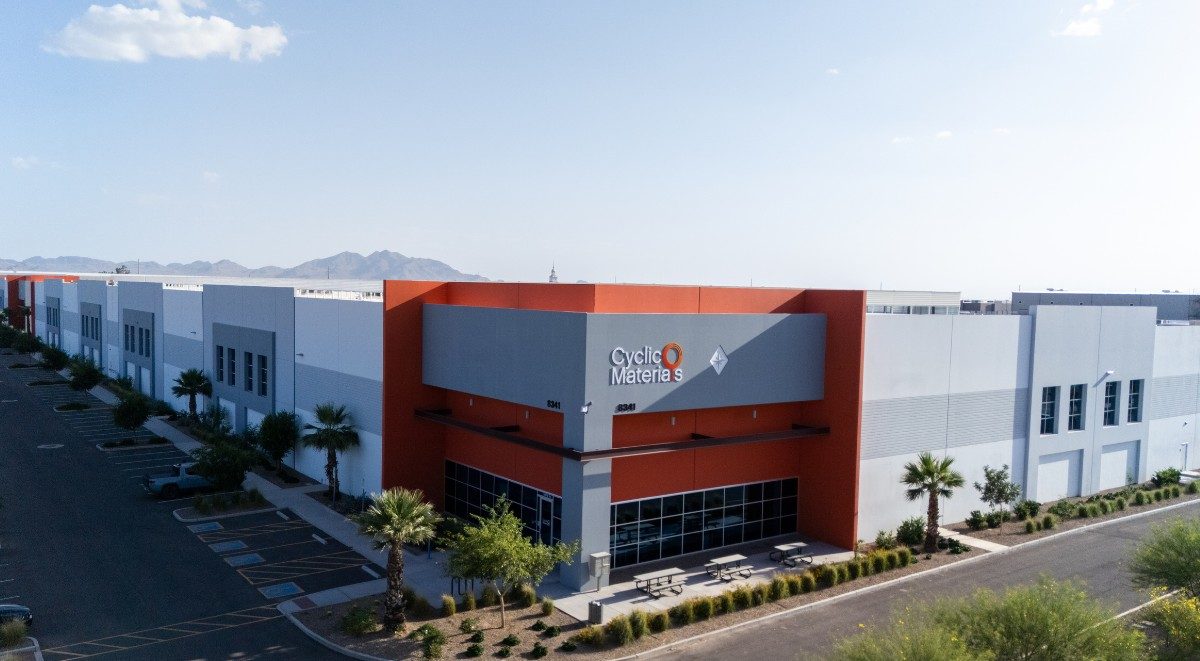
近日,美国亚利桑那州宣布新建一座稀土回收工厂,目标直指电动汽车电机、风电涡轮机及众多高科技产品所需材料的供应短缺。这家工厂的投产,标志着美国在稀土供应链本土化道路上迈出了又一重要步伐。然而,其背后折射的,不仅是美国对稀土供应的焦虑,更是全球新能源供应链重组的缩影。
中国在全球稀土市场的地位是有目共睹的。这个世界第一大稀土生产国和出口国,占据了全球约60%的稀土产量和90%的加工能力,尤其在重稀土领域更是拥有近乎垄断性的主导权。这种优势,使得中国在新能源产业链上拥有强大的话语权,也使得美国等国家和地区在推行绿色经济转型时,不得不面对对单一供应源的依赖风险。
美国亚利桑那新工厂的选址和投产并非偶然。亚利桑那州地处美墨边境,拥有丰富的太阳能资源和相对宽松的矿业政策,更重要的是,它距离美国主要的工业中心和港口都不算遥远,便于配套服务和出口。该工厂采用回收技术,旨在从废弃产品和工业废料中提取稀土元素,这不仅能够减少对外部供应矿石的依赖,也符合循环经济的大趋势。
但回收技术的规模化和经济性始终是困扰行业的难题。稀土元素丰度低,往往需要大量矿石原料和复杂的冶炼分离工艺才能获得,而从废弃物料中回收,更是要在效率和纯度上实现突破。亚利桑那新工厂的商业逻辑虽然清晰,但其能否挑战现有供应链的经济性,还有待市场检验。
对中国而言,美国此举短期冲击有限。中国稀土产业链的成熟度、成本优势和完整的配套体系,是其长期积淀的结果,绝非一朝一夕就能被复制。中国也不会坐视自身优势被蚕食,近年来采取的出口管制和资源整合措施,进一步增强了其供应链的韧性。更关键的是,中国作为全球最大的稀土应用市场,其需求规模和创新活力为产业链持续升级提供了强大动力。不过,国家层面的稀土战略不应满足于资源优势的维持,更需在高端应用和回收技术上树立全球标杆。
从更宏观的视角看,稀土供应的多元化趋势对中国企业的海外布局产生了影响。近年来,中国稀土企业已开始“走出去”,在澳大利亚、美国、非洲等地投资矿山或冶炼厂,这既是降低环境压力的需要,也是为了稳固海外供应渠道。与此同时,西方国家和澳大利亚也在推动本国的稀土开采与加工项目,试图构建多元化的供应网络。液态金属电池等新型储能技术也对稀土的应用提出了新要求,未来稀土可能不再是唯一的选择,但短期内其核心地位仍难以动摇。
亚利桑那新工厂的推出,标志着美国在“削减对单一供应源依赖”图谱上又添一环。但真正的“砍单一”材料闭环,仍是一个全球性的系统工程。对中国而言,这是一个需要认真对待的战略议题。如何解好稀土这道题,不仅关乎经济利益,更关乎能源转型的主动权。在绿色科技浪潮中,谁掌握稀土供应链的“软实力”,谁将更具话语权。