特斯拉与Waymo的自动驾驶出租车之战,再次被马斯克推上舆论风口。10月27日,马斯克公开表示,特斯拉Robotaxi在奥斯汀的单周无驾驶员运营里程达到43.8万英里,超过Waymo在该市的平均水平,并宣称这场竞争“从来就不是真正的较量”。然而,数据背后隐藏着更为复杂的图景:这仅是奥斯汀一个城市、一周的数据,而且Waymo的参照数据来自四个月前。若放眼全美,Waymo每周的无驾驶员行驶里程仍是特斯拉的7倍左右。
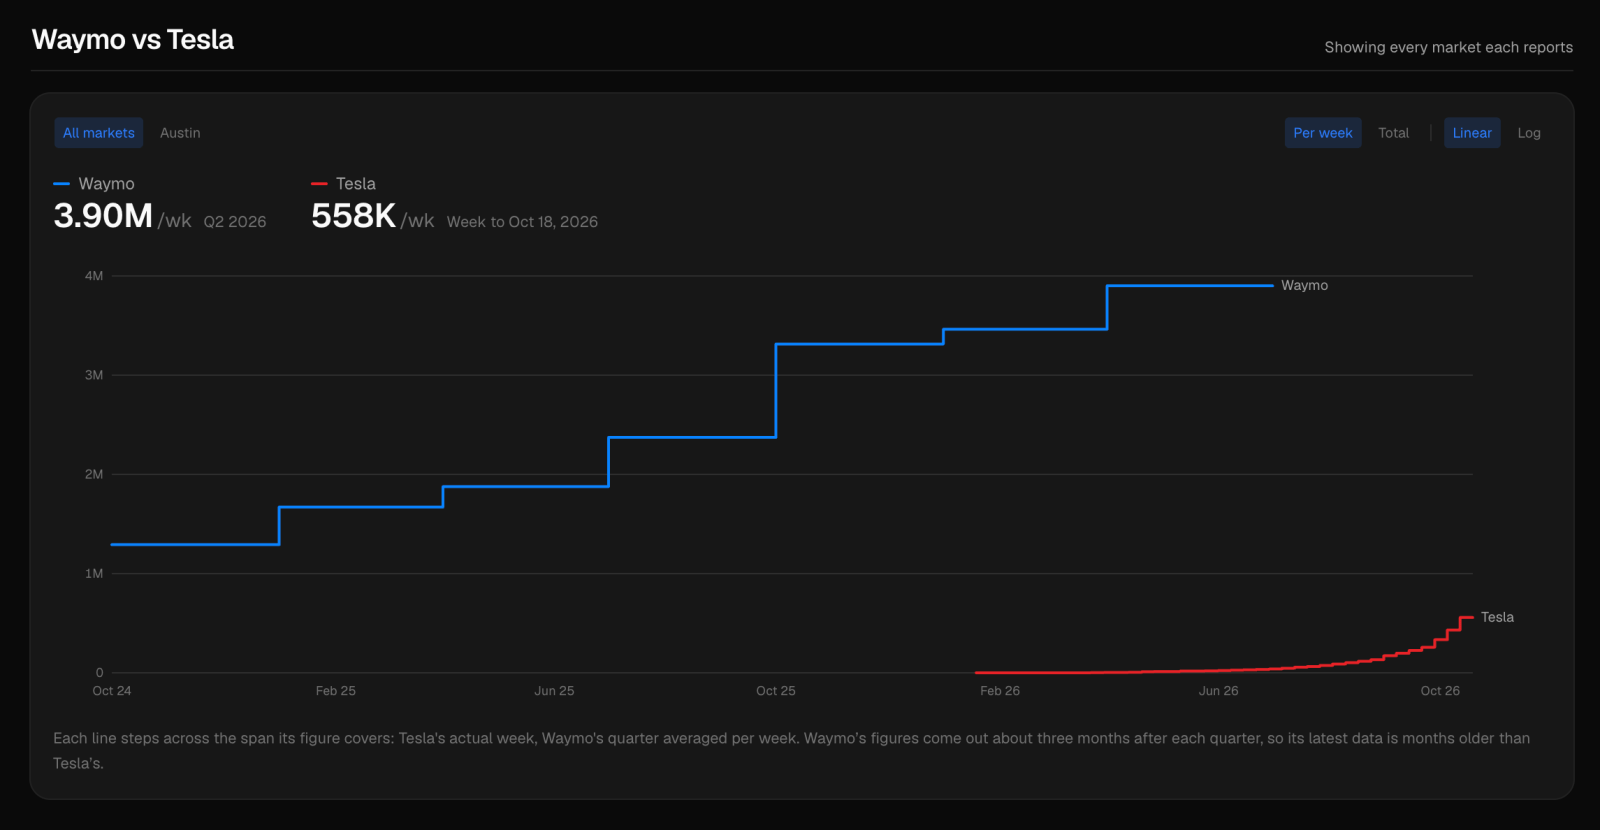
这一对比引发业内热议。对于中国读者而言,这场中美自动驾驶领头羊的正面交锋,不仅是技术实力的直接比拼,更折射出两种技术路线和商业模式的深层分歧。特斯拉走的是“视觉+大模型”的渐进式路线,依赖于海量车队的数据反馈和模拟训练;而Waymo则坚持激光雷达等多传感器融合,以地图和规则为基础,逐步在限定区域铺开。
具体到奥斯汀的数据,特斯拉在单周内录得43.8万英里,大约相当于日平均行驶6.3万英里,假设每辆Robotaxi日运营12小时,以平均时速25英里计算,大致需要约208辆车全职跑满,这一规模投入可能在较小范围内较易实现。而Waymo给出的是406,000英里的一周平均值,是基于其历史数据,但该数据滞后于特斯拉的统计时点。在城市扩张节奏上,Waymo仅在旧金山、凤凰城、洛杉矶和奥斯汀等少数城市运营,而特斯拉计划在加州和得州多地加大部署。
特斯拉的优势在于其规模化的生产能力,其已具备量产的摄像头和计算硬件可以复用,而Waymo的车辆改造和激光雷达系统成本长期居高不下。行业测算显示,Waymo每辆车的硬件改装成本大概在10万至15万美元之间,而特斯拉佛蒙特州工厂生产的Cybercab若实现量产,目标成本低至2.5万美元左右。事实上,马斯克此番宣扬“碾压Waymo”,很大程度上是为了提振股价和投资者信心——特斯拉的业务重心已转向AI和机器人,自动驾驶出租车的商业化前景是关键估值锚点。
但在美国实际运营中,Waymo依然稳坐头把交椅。根据公开数据,Waymo在美国每周行驶约120万至130万英里无驾驶员距离,而特斯拉本周最亮眼的成绩仅在奥斯汀取得,若去除该单一城市的集中投放,其全美规模远不及Waymo。部分分析人士认为,特斯拉目前更多是依赖现有车主的不完全监督的FSD(完全自动驾驶兼职)来积累里程,并非真正的无人驾驶车队,其运营里程的“含金量”在监管机构和保险方看来仍有争议。
对于中国市场而言,这种竞争态势具有镜像效应。国内自动驾驶出租车玩家如百度Apollo(萝卜快跑)、小马智行等已在多个城市开展常态化运营,且多采用与Waymo类似的传感器融合方案。在近期,北京、上海等地的政策也逐渐向L4级自动驾驶开放,但多数仍需安全员在车或远程冗余接管,中美在无人驾驶商业化进程上可能存在1至2年的差距。
值得注意的是,中美两国在城市驾驶环境和法规上差异巨大。中国国内的复杂城市路况、频繁的非标交通行为,对于视觉方案和导航规划算法提出了更高要求。这也是为何不少中国厂商选择激光雷达为主、视觉为辅的原因之一。同时,国内车企的成本控制能力和电池供应链优势,也为未来无人驾驶出租车的规模化运营提供便利。
可以预见,自动驾驶出租车的竞争将长期呈现“并跑”姿态。特斯拉在局部城市发力,依靠更快速的软件迭代快速提升表现;Waymo则打磨安全记录和跨区域复制能力。这场叠加了技术路线的营销战,很可能在2026年末至2027年出现更多具反转意义的节点。
而对于终端消费者来说,现阶段最现实的考量仍是安全与成本。从数据看,两种方案均未大规模暴露致命安全问题,欧洲和美国的自动驾驶保险记录也逐步建立。中国消费者期待科技跃进,但也期待安全深度。比亚迪、蔚来、小鹏等自有电动车新品牌近年来在智能驾驶上积极加码,有望成为像Waymo那样的高规格带队。
有行业专家指出,单纯以运营里程来评判自动驾驶公司的水平过早。特斯拉的FSD测试数据和其智驾系统并未获得充分监管验证,而政府在高速自动驾驶商业化上设置了明确门槛。Waymo在12个Uber合作城市中获得的行驶资质设计更分散,美国各州监管不一致限制了其扩张速度,这也为特斯拉在后补政策宽松期加速带来了空间。
回到结论,马斯克此次用亮眼的一城数据站稳形风筝线,未来还要看其能否维持并扩大规模。就目前全美周里程的七倍差距而言,Waymo在商业化与现实落地层面仍然是先行者。但技术迭代如滾石上山——市场的真正转折点,可能在主要城市掀群聚规效应时出现。对于国内生态,关注特斯拉与Waymo的拉锯战,也有助于理解辅助驾驶向无人商业餐桌动态演进的可能路径。