特斯拉在第三季度股东信中抛出了一组亮眼数据:全自动驾驶能力FSD的活跃“订阅”量已达174万,较去年同期增长67%。如果只看数字,这无疑宣告FSD商业化正在加速。但细心的人翻到页面底部脚注时,会发现一个容易被忽略的细节——这个统计口径并非普通意义上的月度订阅,而是按照马斯克2025年CEO绩效奖金的定义来计算的。
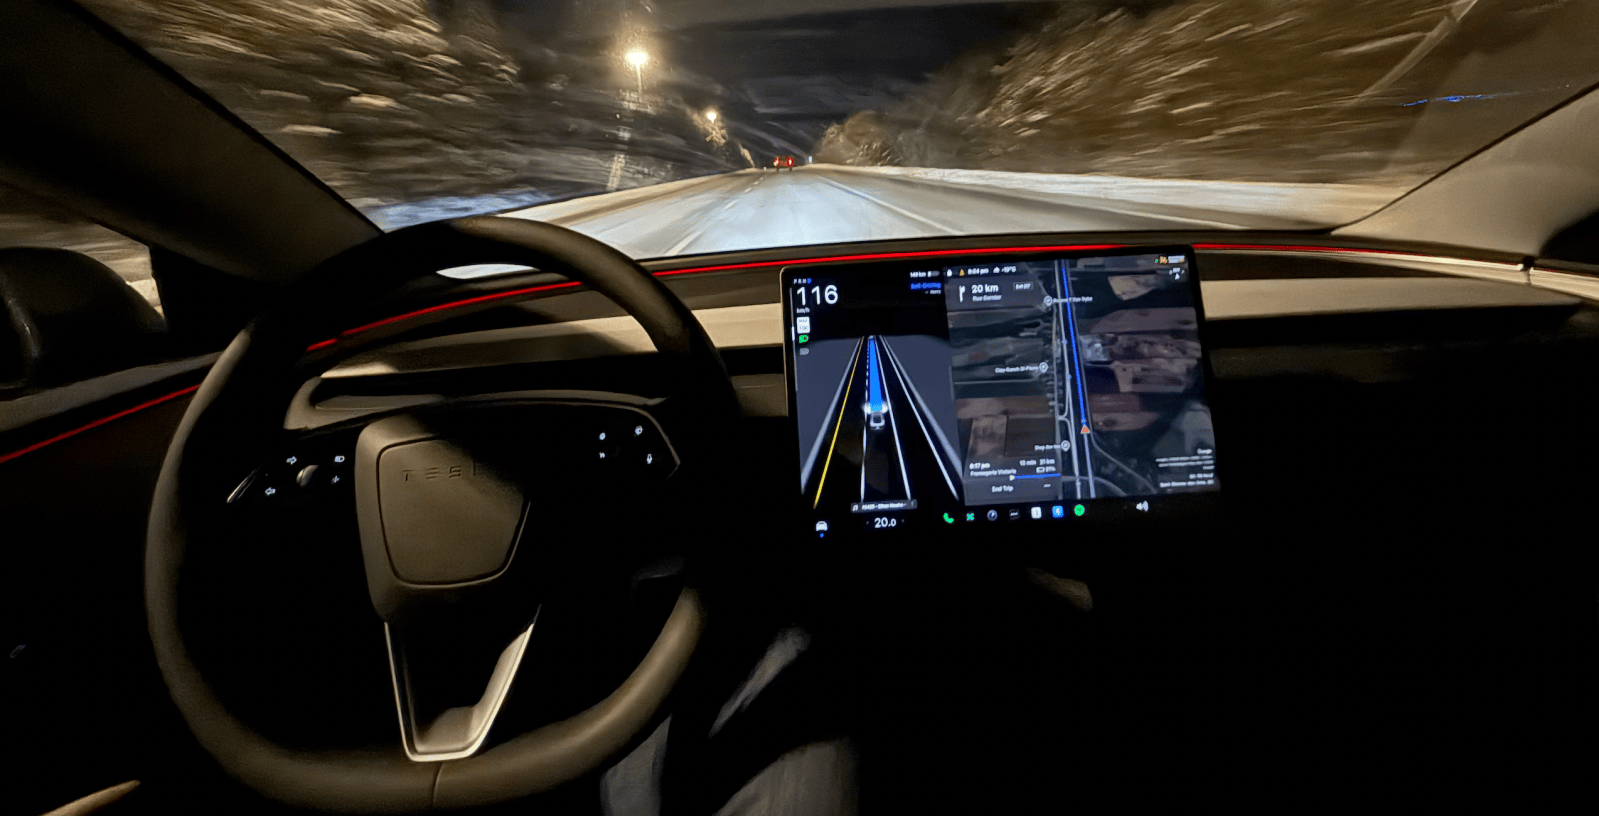
脚注明确写道,该指标遵循“2025年CEO绩效奖”的定义,并“包括一次性买断付款和月度订阅”。换句话说,那些多年前一次性掏钱买断FSD的老车主,如今也被算作了“订阅用户”。这显然不是大众理解的按周期付费的订阅制,而是特斯拉自定义的、服务于薪酬考核的算法。
马斯克的2025年薪酬方案中,有一个硬性门槛:FSD活跃订阅量达到1000万。这个数字与公司市值、营收等指标一同构成其天价期权激励的解锁条件。174万只是通往1000万的起步,但口径的宽严会直接影响进度表的真实性。如果把所有拥有FSD能力的车主都计为“订阅”,那么达到1000万的门槛会比纯月度订阅更容易、更快。
更重要的问题在于,这174万FSD许可中有多少是真正购买或订阅了“无监督版FSD”。原文特别指出,其中有数十万车主购买的FSD是“未经监督的”(unsupervised)版本。也就是说,这些车主被认定享有FSD的完整功能权限,但车辆目前实际运行的仍然是需要驾驶员随时接管的监督版本。这进一步拉大了“许可数量”与实际“使用状态”之间的距离。
这种统计口径并非孤例。特斯拉在过去几年多次调整交付量、订单量等核心指标的表述方式,以应对投资者的质疑。FSD作为特斯拉估值故事中最重要的软件资产,其用户基数被纳入高管薪酬考核后,天然会被赋予更积极的定义。而投资者需要警惕的是,一个被用于绩效管理的数据点,未必能真实反映消费者付费意愿和软件转化率。
对中国市场而言,这一事件亦有很强的参照价值。国内智驾玩家近年来普遍从标配走向选装订阅,小鹏、蔚来、理想、华为等均推出了不同形式的城市领航辅助功能包。与特斯拉类似,中国厂商也在探索软件付费的商业模式,但目前多数采用按月订阅或买断两种并行方案,且尚未出现像马斯克薪酬计划那样把订阅量直接挂钩管理层巨额期权的结构。
不过,一个共性问题是:统计口径如何定义“活跃用户”?是设备激活、功能许可,还是实际使用里程?特斯拉选择用“许可”来定义,显然更有利于对外展示增长。中国车企在公布智驾渗透率时,往往也以“具备OTA能力”或“开通城市NCA城市数量”为口径,距离真正高频使用的用户数仍有差距。口径上的弹性是行业普遍现象,但特斯拉因为涉及CEO薪酬,所以显得更刺眼。
从数据本身看,67%的同比增幅说明FSD的渗透率在改善。即便把买断用户算进去,至少意味着特斯拉积累的智驾软件基盘在扩大。问题是,这个基盘中还有多少人愿意为升级版或无监督版继续付费?如果未来FSD价格上调或转为纯订阅制,那些早期买断用户会否成为免费或低价升级的包袱?这些都会影响特斯拉软件毛利率的走向。
回到马斯克薪酬计划,1000万活跃FSD订阅的目标在账面上并非遥不可及。按照当前174万、年增67%的趋势,两年后或许就能突破500万,但距离1000万仍需一段高增长的持续期。而在未来,无监督FSD若真正落地并形成城市级Robotaxi网络,订阅量可能会以另一种方式爆发——例如车队运营商的批量采购。可这又引发新的争议:批量授权的算不算个人订阅?届时特斯拉可能又要给出新的定义。
对中国智驾投资者和行业观察者来说,与其纠结特斯拉口径是否“注水”,不如关注其背后的商业逻辑转变:特斯拉正从卖硬件转向卖软件,而订阅量是衡量这一转型的核心KPI。KPI一旦与薪酬绑定,就必然会出现被优化的统计口径。这既不是阴谋论,也不是造假,而是上市公司激励制度下的常见博弈。关键要看这一口径是否在每一季度保持一致,以及是否有第三方审计。
目前至少有一点是明确的:特斯拉把买断用户计入订阅,并没有在脚注里隐瞒。这种透明度值得肯定,但也提醒所有同行,在公布智驾用户数据时要说清楚分母和分子。未来如果中国车企也开始将高管薪酬与智驾订阅量挂钩,那么同样需要警惕类似的口径套利。行业发展早期,数据和故事同样重要,但真正能否持续,还要看无监督驾驶何时兑现,以及用户是否愿意为软件持续掏钱。
对普通消费者而言,特斯拉这一新闻或许无关紧要。但放到资本市场的语境下,它记录了一家头部车企如何用数字讲出更圆的故事。故事的下一章,取决于FSD的实际能力何时能用“订阅量”之外的指标——事故率、接管里程、用户满意度——来证明自己。