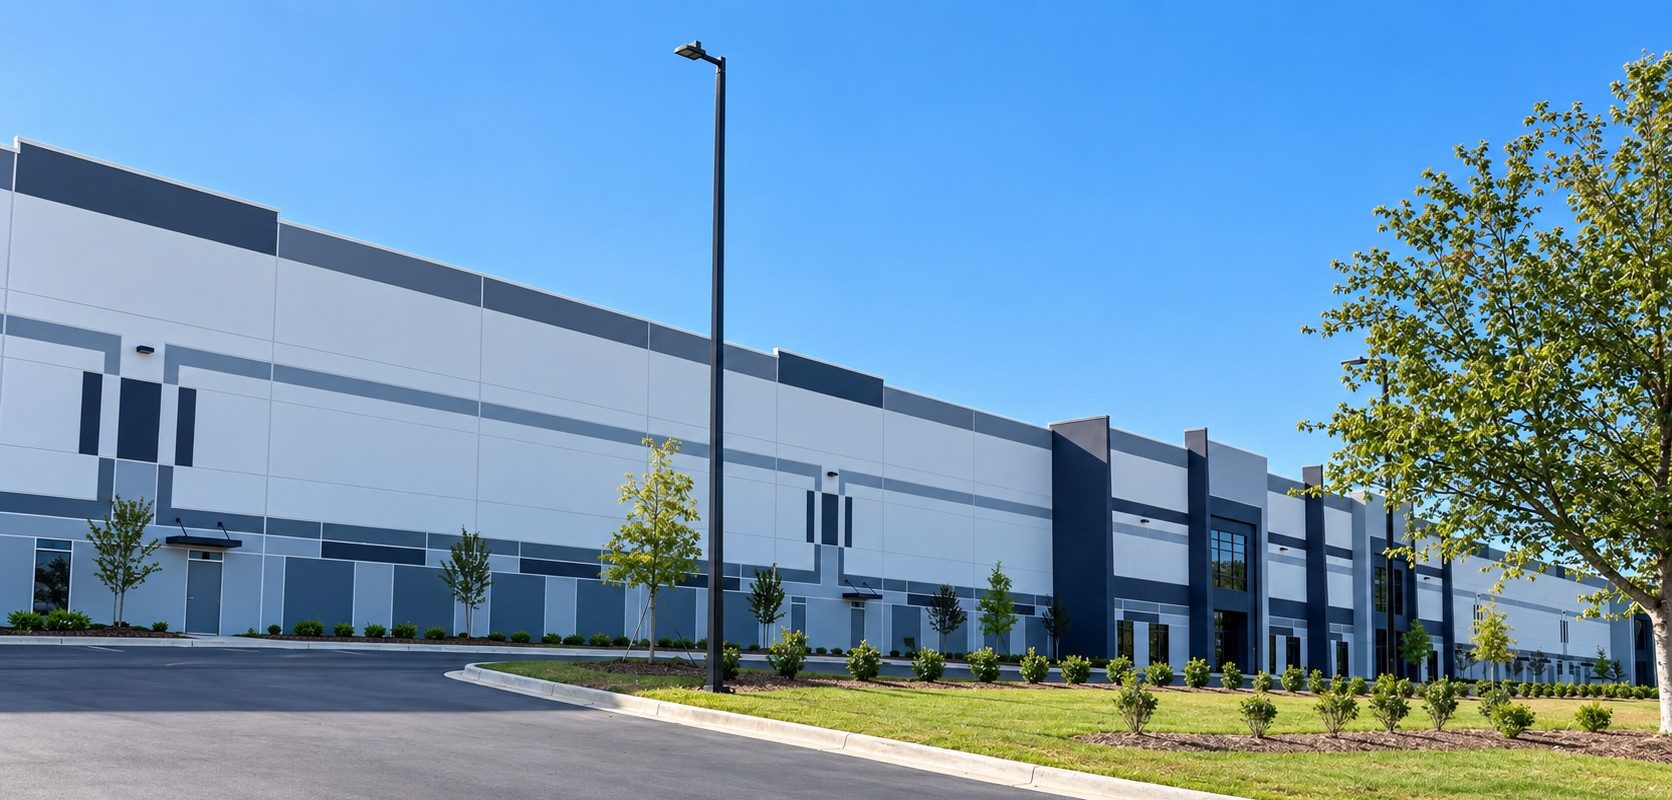
近日,德国充电技术公司Alpitronic宣布将在美国南卡罗来纳州投资近3400万美元建设一座新工厂,用于生产400kW直流快充桩,以及一个能够同时为乘用车和重型卡车充电的1MW系统。此举不仅是对美国市场的进一步深耕,也反映出全球大功率充电基础设施竞赛正在进入新阶段。
Alpitronic是谁?对于中国消费者而言,这个名字或许有些陌生,但它在欧美充电市场却是重要的技术供应商。IONNA——由宝马、通用、本田、现代、奔驰、Stellantis等车企组成的合资充电网络——正是依赖Alpitronic的超充设备。而IONNA的目标,是在美国建设数千个大功率充电站点,以填补特斯拉超充网络之外的空白。
这并非Alpitronic首次在海外建厂。此前,该公司已在意大利和德国拥有生产设施,并在全球部署了数千台超充桩。其产品以高可靠性和高功率密度著称,在欧洲和北美的高速公路充电站中十分常见。此次南卡罗来纳工厂的建设,显然是其响应美国《通胀削减法案》(IRA)中关于本土制造激励政策的重要一环。
从技术参数来看,400kW快充桩在当前电动车市场中已属于顶级水平。作为对比,特斯拉V4超充桩的峰值功率为350kW,保时捷800V平台的Taycan最高支持270kW左右。而Alpitronic的400kW设备,理论上能够在15分钟内为一辆配备100kWh电池的电动车补充约80%的电量,这对于长途旅行和商用车辆运营而言,意义重大。
更值得关注的是1MW系统。这套系统并非专为普通乘用车设计,而是面向重型电动卡车和大型商用车辆。1MW的充电功率意味着每小时可以补充1000kWh的电量,足以在约20分钟内为特斯拉Semi或戴姆勒eActros等重卡提供数百公里的续航。这标志着电动重型运输正在从概念走向实用。
对中国市场而言,Alpitronic的扩张并非仅是一个海外新闻。中国目前是全球最大的大功率充电桩市场,华为、特来电、星星充电等企业已在液冷超充领域取得突破,单桩功率普遍达到600kW甚至更高。但国内大功率充电的普及仍面临电网容量、土地资源利用率和运营成本等挑战,而Alpitronic在美国采用的技术方案和本地化生产策略,具有一定的借鉴意义。
首先,本地化生产是降低成本、规避贸易壁垒的关键。Alpitronic在南卡罗来纳建厂,不仅可以减少关税和物流成本,还能更紧密地接近佛吉尼亚和东海岸的电池和电动汽车产业集群。对于中国的充电设备制造商而言,在海外市场布局时也需考虑类似的本地化策略——例如,在欧洲或东南亚建立组装工厂,以提升市场响应速度和信任度。
其次,电动重卡充电是绕不开的蓝海。随着中国大力推动港口、矿区等场景的新能源化,重型电动卡车保有量持续增长。但现有的多数快充桩仍以乘用车为主,功率不足600kW,难以满足重卡快速补能的需求。Alpitronic的1MW系统提示我们,专门针对重载车辆的充电标准(如兆瓦级充电系统)亟需加速落地。国内已有企业开始了相关预研,但尚缺乏规模化的商业案例。
另外,Alpitronic的设备质量在欧美市场饱受赞誉,但其供应能力一直受限于产能。此次新增南卡罗来纳产线,预计将显著提升其全球年产能,目标可能是满足在北美充电网络的爆发性需求。按其披露,南卡罗来纳工厂将在未来两年内投产,大致产能或许在数千台/年量级——这将直接助力IONNA的建站节奏。
回到消费者层面,400kW快充在中美两国都存在现实瓶颈——电池包的热管理能力和电网负荷。即使阿尔卑尼克在市场上率先提供400kW设备,特斯拉等不少车型也未必能长时间承受峰值功率。大功率快充的理想形态,应该是车辆和桩端协同,采用成熟的800V甚至900V架构,并以液冷线枪来减轻重量和散热。目前中国车企在800V平台普及速度较快,有助于释放这些超充桩的潜力。
当然,1MW功率的安全和可靠性门槛很高。传统的充电枪难以承载超过600A的电流,即便额定电压达到1000V甚至1500V,接触电阻、过热保护等都需重新设计。Alpitronic的解决方案很可能带有智能冷却和动态分配功能,同时兼容CCS和MCS(MegaWatt Charging System)标准,以适应各类车辆的接口需求。实际表现仍需等到产品上市后检验。
中国经济型电动车消费者正在享受遍布城乡的低功率快充网络,大功率超充站主要集中在高速公路服务区和高等级枢纽,其功率多在120-180kW之间。相比之下,美国的充电基础设施整体功率更高、站点密度远低于中国,因此Alpitronic这类的超充场馆对里程焦虑的缓解作用更为显著。随着美国电动汽车保有量的走高,这种大功率设施将与更广泛的低价交流桩共存——正如中国车市当下正在发生的那样。
再加上电池快充性能的提升,主流电动车在获得更高充电倍率后,将对充电驱动的设备提出更高要求。未来大功率充电桩的争夺,既可以是一场商用车队数字化的带动,也会逐步渗透至个人用户,影响着出行方式的重新定义。可以预计,2027年前各国将涌现更多仪式化的超充装载或快充突破,Alpitronic在美国布局只是一个缩影。
对于中国充电桩出海品牌,Alpitronic案例昭示了“全球市场机会均等”的现实——光靠高参数并不足以取胜,必须把功率、兼容性、可靠性和售后服务结合起来。终端运营商更看重6年以上全生命周期总成本。慢工出细活的德国技术在这一点上依然有说服力:据公开资料,其在欧洲的充电网络平均故障持续时间甚至是部分品牌的十分之一。国内优秀的制造商也许可以考虑共享这类精细化运营理念。
如果把视角拉到足够远,大功率充电不仅仅是一种商务形态,它涉及能源实现、电网稳定和可再生能源利用。超大功率充电站可以成为一个区域电力管理和调峰枢纽,并在储能系统中充当电池组循环的一部分。Alpitronic在这方面的技术基因早已被行业认可。可以期待,未来围绕大功率充电器周边的能量管理、电力电子与数字服务生态,形将催生更宽的护城河。
对中国新能源行业的从业者而言,未见波澜并不意味着平安无事。竞争已经从宜商宜家的乘用车电能补能,延伸到了重卡充电超市、物流集散中心等细分场景。在蓝海未雨绸缪,是快速迭代的中国产业链带主导优势的机遇所在。以2025年为坐标,大功率、高电压、液冷、即插即充将成为中国企业快速发货的标准装备。
(本文基于Electrek报道编译,结合中国市场与产业信息整理。文中表达仅供从业者参考,不构成投资或商业建议。)