随着全球能源转型加速,退役光伏组件和数据中心硬件中的贵金属回收正成为新兴蓝海。近日,美国两家回收企业Solarcycle与PedalPoint Recycling宣布合并,成立新公司Jupiter,专门负责从这些废旧设备中提取银、铜等金属,并供应给韩国锌业(Korea Zinc)旗下包括田纳西州克拉克思维尔(Clarksville)投资74亿美元新建的炼厂。这一动作不仅关乎废料处理,更牵动美国关键矿产供应链的自主化布局,对中国新能源产业亦具有参考价值。
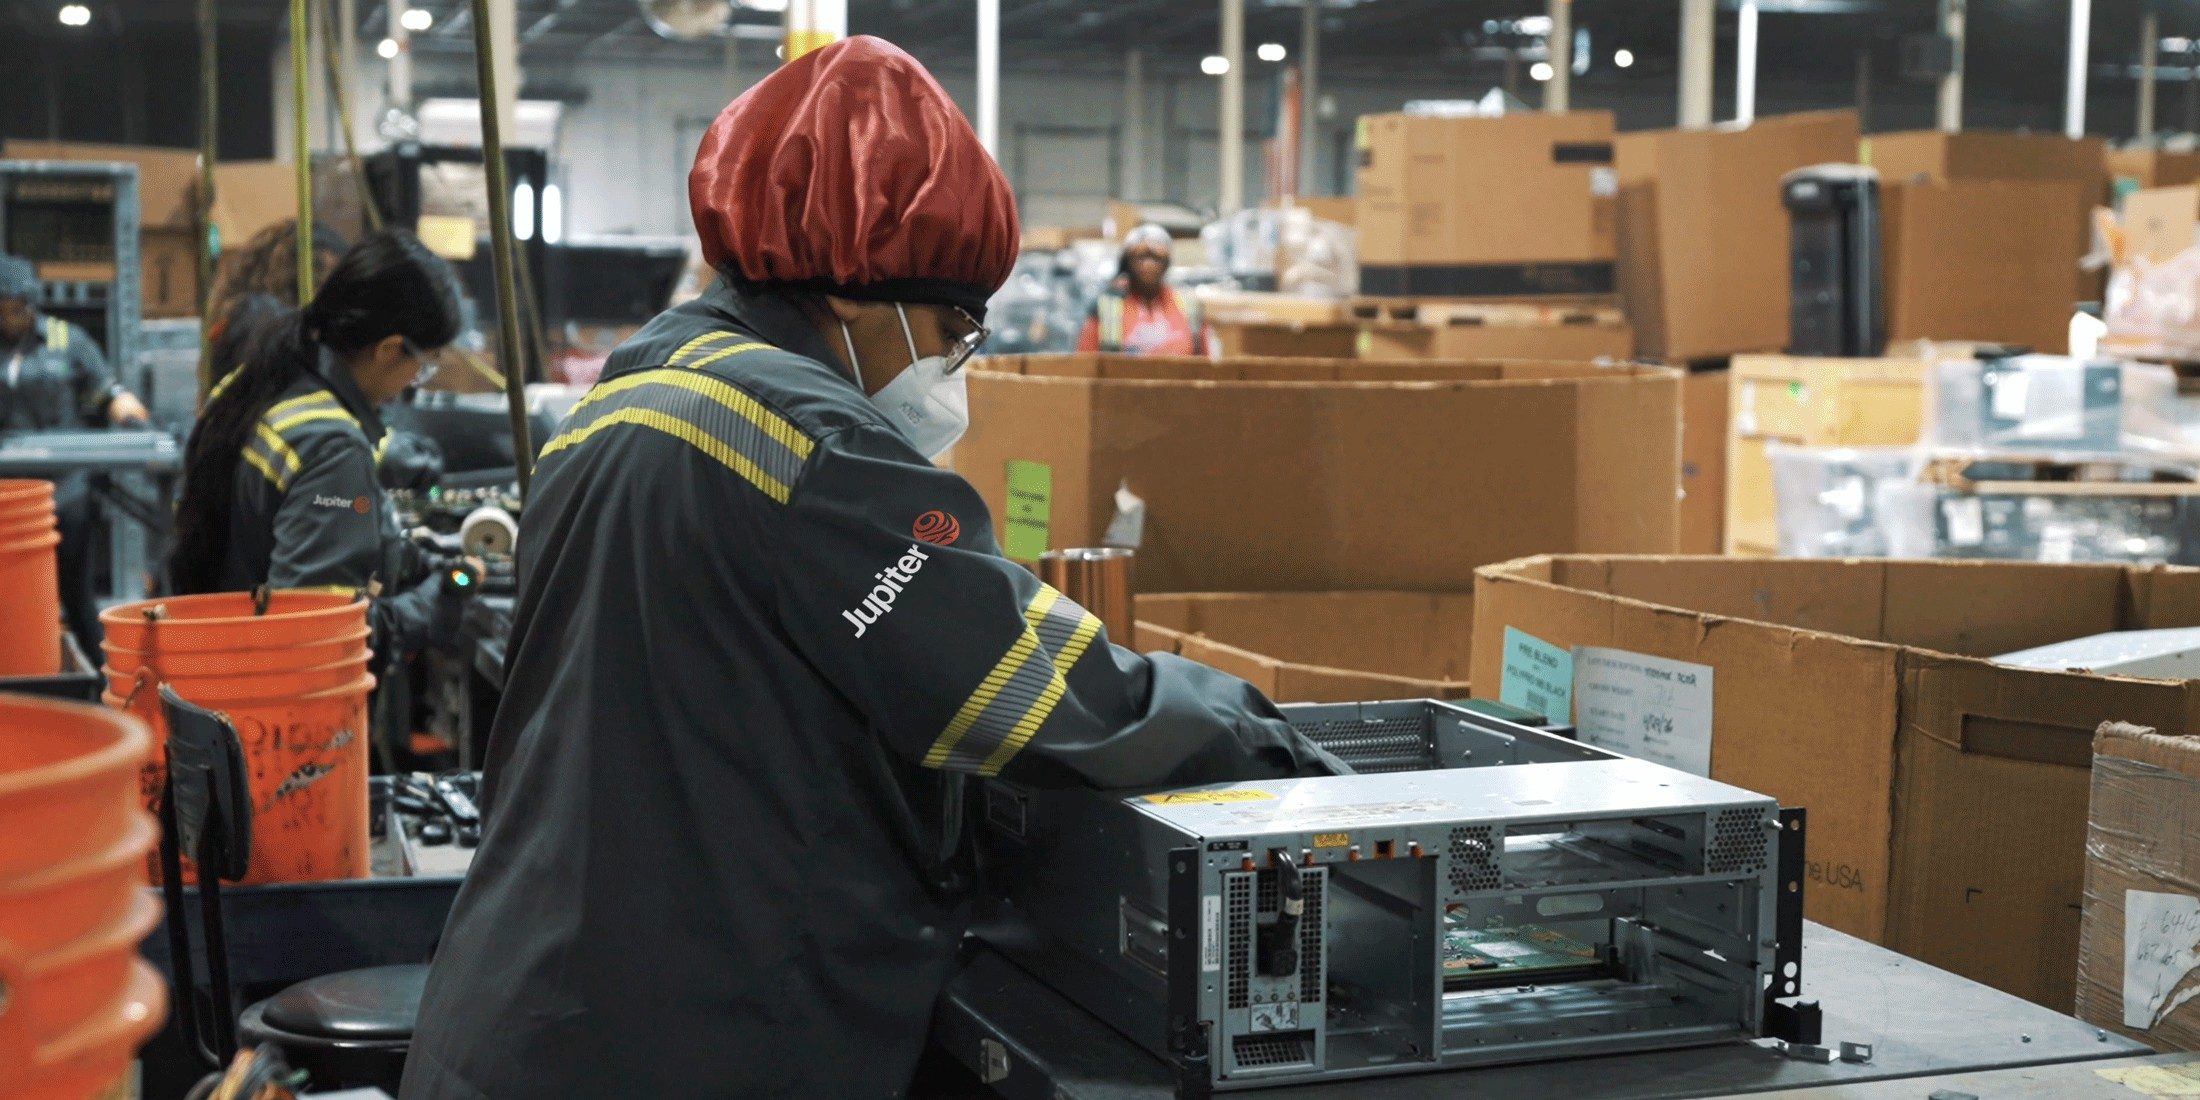
Solarcycle成立于2022年,总部位于乔治亚州,专注于光伏组件回收,开发了专利技术以提取高纯度硅、银、铜等材料。PedalPoint则主打数据中心硬件回收,包括服务器、交换机等电子废弃物。合并后的Jupiter将整合双方技术,形成从电子废弃物到金属原料的闭环链条,直接对接冶炼产能。
韩国锌业是全球最大的有色金属冶炼企业之一,此次在田纳西州投建的炼厂定位为“关键金属精炼中心”,除了处理光伏和数据中心废料,还将冶炼锌、铅、银、铜等品种,预计2026年投产。Jupiter的未来产出将优先供给该厂,确保稳定原料来源。
这一合作模式的独特之处在于:上下游深度绑定。回收企业不再只是低价出售废料,而是以长期协议方式锁定精炼环节;冶炼厂则获得稳定且可追溯的金属来源,减少对进口矿石的依赖。对美国而言,这有助于建立更韧性的关键矿产供应链,减少对中国稀土和冶炼环节的依赖。
类似思路在中国早有实践。光伏退役潮即将在2025-2030年间到来,国内已有格林美、华宏科技等布局组件回收,但大多集中于硅料、玻璃等低值组分的循环利用,银、铜等高价值金属回收率仍有提升空间。数据中心领域,随着AI算力爆发,服务器更新周期缩短,废料中的贵金属含量并不亚于光伏组件。
Jupiter的整合模式给中国同行的启示在于:单点回收难以形成规模经济,必须与下游冶炼环节深度协同。目前国内尚缺乏专门针对银铜等高值金属的精炼产能,且回收企业体量小、议价能力弱,利润易被上游波动侵蚀。若能出现类似Jupiter与韩国锌业那样的长协绑定,或将催生新业态。
从政策面看,美国《通胀削减法案》(IRA)对本土清洁能源供应链的补贴已延伸到回收领域,能享受税收抵免和贷款支持,这为Jupiter模式提供了财务可行性。中国虽有大循环经济政策,但对回收品在税收、补贴上缺乏针对银色等稀有金属的激励机制,政策工具箱仍有充裕空间。
风险评估方面,也无法忽视回收金属的品质波动和冶炼技术的适配性。光伏组件中银多以栅极形式分散,提取需化学法或高温熔炼,成本不低;数据中心硬件中的银铜混在塑壳和电路板中,分离考验设备能力。Jupiter计划统一提纯后再送炼厂,但技术路线的经济性尚待验证,尤其是银价波动可能蚕食利润。
对中国读者而言,这一消息可与其他相似病例对比:特斯拉、LG等都在布局电池回收,但组件回收领域此前少有类似的规模化财团。此次合并构建了产业联盟,供应链议价能力显著增强,估计能降低10%-20%的金属回收成本,具体可由运营数据佐证。
进一步设想,若Jupiter顺利运营,它将树立一个样板——把固废处理从环境负担转为利润中心。数据中心废料中的铜、铝营收占比可达半数,光伏则贡献银和硅。未来,若有更多光伏组件退役,Jupiter产能有望覆盖全美年新增废弃光伏的三分之一,具体取决于各州回收法规的推进节奏。
在中美博弈背景下,关键金属回收也被视作战略行为。美国地质调查局数据标着银和铜均在关键矿产清单,招募青铜替代品如今难度极大。Jupiter的出现,被一些分析人士解读为是对中国主导冶炼产能的战略应对,但原文并未证实此点,我们在市场诉求层面不做过读过推演。
反观国内,类似潜在合作已萌芽,比如比亚迪与客车厂商已将退役电池流向梯次利用环节,但光伏回收尚缺“冶炼厂+回收商”合资案例。后续若有中国炼厂与光伏龙头(如隆基、晶科)合作,或能开启新路径,具体要以阵型和执行力辨。
综上,这桩合并案是回收行业从“小而散”走向“集约化”的标志,对中国新能源运用在硬件回收层面具有对照意义。其融资模式、长协合约、跨产业链协同都值得深究,而关键重组在于冶金工艺能否规模化适配。我们将持续紧密跟踪。