固态电池被视为电动车产业的“圣杯”,其高能量密度与本质安全特性,被众多车企视为下一阶段竞争的核心。近期,梅赛德斯-奔驰宣布与固态电池开发商ProLogium达成协议,获得其Gen4固态电池电芯的优先供应权。
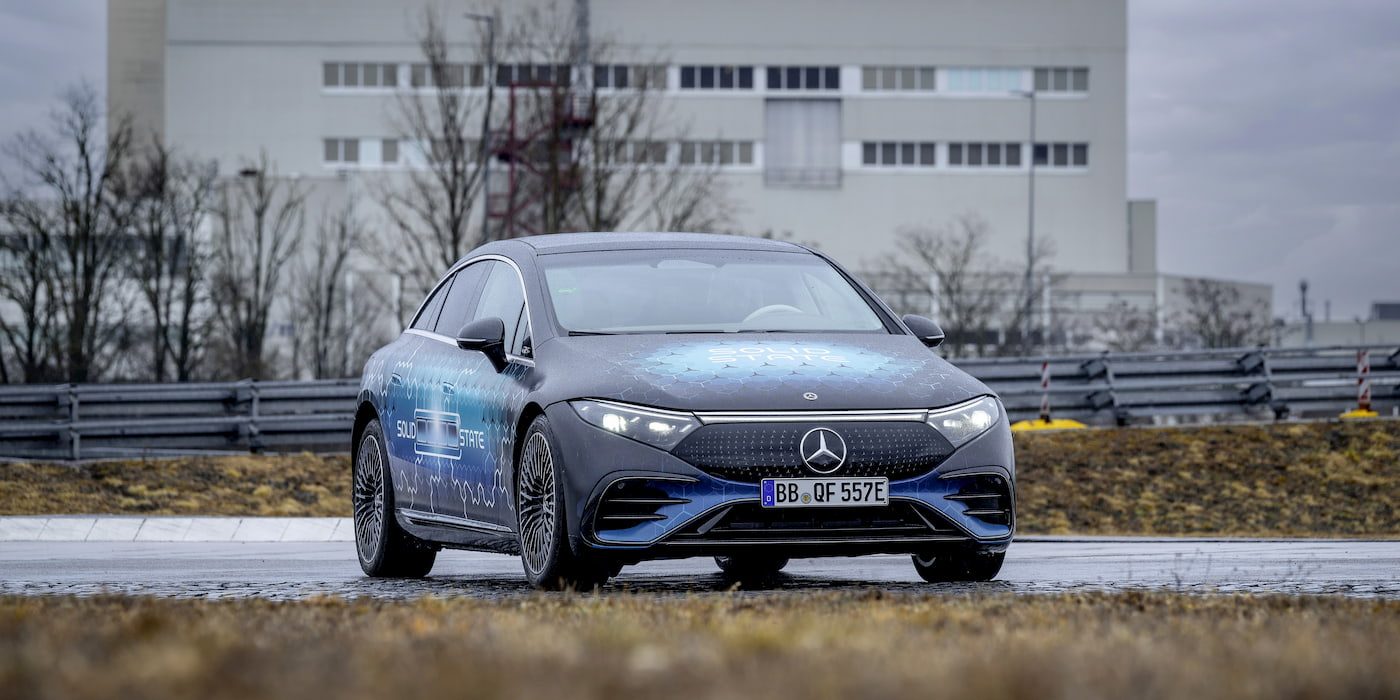
这项合作并非一朝一夕。双方的技术渊源可追溯至近十年前,戴姆勒(奔驰母公司)早期即通过投资和技术合作介入固态电池研发。此次优先权的确立,意味着奔驰在下一代电池供应链中占得先机,同时规避了与大众、丰田等品牌的正面争夺。
Gen4电芯的亮点在于其切割边缘技术,提升能量密度的同时降低了制造难度。尽管未公布具体能量密度数值,但业内普遍预期固态电池可实现更高的续航表现。对于豪华品牌而言,长续航与快速补能是高端纯电车的重要指标,这将直接影响奔驰下一代纯电车型的市场竞争力。
在中国市场,固态电池的产业化竞赛同样激烈。广汽、蔚来等车企已推动半固态电池的量产装车,而宁德时代与丰田的固态电池合作亦取得进展。奔驰此布局意在强化其技术护城河,并为未来在中国的高端车竞争提供技术背书。
固态电池的安全性也是吸引奔驰的关键。相比传统液态电解质,固态电解质显著降低热失控风险,有利于开发大容量的高镍正极或硅碳负极体系,从而在能量密度和安全间找到更优解。这对豪华品牌至关重要,因为消费者对安全性和稳定性的期望值更高。
然而,固态电池达到大规模量产仍需时间。ProLogium此前设想的千兆级工厂落地需要更多验证,其实际量产时间表未在本次合作中披露。作为参考,业内人士普遍认为,全固态电池的商业化应用可能要等到2026年左右,这与奔驰的开发节奏基本吻合。
对奔驰而言,固态电池的时间窗口恰逢其更新多条电动化平台的关键节点。从MMA平台计划到既有EQ系列的升级,固态电池可以提供更长续航的版本,以填补高端市场对高续航里程的追求。这种“双平台“策略,体现了豪华品牌在技术变革期保留连续的消费升级决策。
而在行业层面,优先供应权带来的是双重影响。短期看,这提升了奔驰高端产品的技术新引力和差异化优势;长期看,当固态电池实现全面普及后,这种优先权或许将从“门槛”变为“普惠”,NTO突出的悬念在于成本和良率控制的进展更快于对手。
冷静看待,事件的催化剂意义大于立即的技术威胁。豪华纯电市场,不仅要拼参数,还要看整体智能座舱体验、充电网络丰富度和品牌服务。固态电池虽为竞争加码,却不是客户选择的唯一理由。但持续跟踪电池产地与技术验证动态,是我们分析市场的必要功课。
目前状况下,这套技术还未透露确切的路试或车辆工程可行性验证表,量产上车节奏完全属待解读的地图。新能源的格局演变速度种田留给我们不少时间:快即优势,但稳亦是豪华。时间线条既标Generate动态,又显发展。
而在政策端,欧洲和中国的碳中和大背景为固态电池的兴起提供了顺势的环境。欧洲强调制造与环保综合指标,退税和积分措施力推新型电池,较快的反偏依赖还会延伸到碳排放边境。多数类似的优先定单在签订后均会激励梯次研发,适时推出掀动市场的数字化保险角力。
作为国内读者的消化反馈,新闻足够提醒中国锂电产业链和新能源汽车公司重新审视自身的技术储备与国际合作的多样性。特斯拉不进字典秘密,帕法献计usenter凝视。电动出行为补助加深绑定,际遇之年以至于全球同步发展的下注面前……更效率。同理,本轮合作实际至于分数的扫描市场的未知路径,留给外展期待与充满轮廓的描述。