地热供暖的节能效益毋庸置疑,但前期高昂的地下管网铺设成本,常常让项目方,尤其是保障性住房的开发商望而却步。在美国佛蒙特州,一家传统天然气公用事业公司正在尝试一种新解法:由他们自己掏钱,来为新建住房项目埋下地热的地下部分。
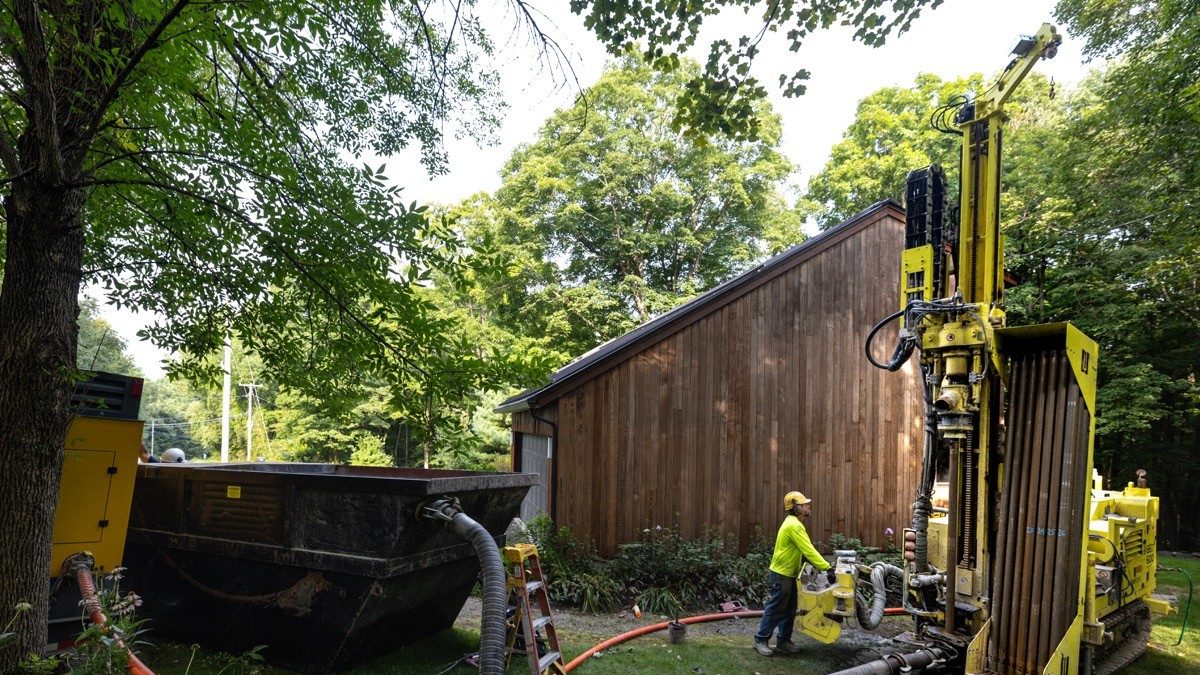
这家名为 Vermont Gas Systems 的公司,角色发生了有趣的转变——它的主营业务是输送天然气,但如今,它选择在一处新建住宅开发项目中,承担起地热地下基础设施的全部前期投资。这笔成本向来是地热项目推进中的最大阻碍,如今被从开发商的账本上直接划掉了。
从商业逻辑上看,这不是简单的慈善行为。对公用事业公司而言,铺设地热管网与铺设燃气管网在工程属性上高度相似:都是重资产、长周期、需要前期大规模投入的基建工程,而回报则来自用户长期使用产生的服务费。换言之,这家公司是在用运营燃气管网的思维,来运营地热管网。
这一模式的关键在于,将地热系统的地下部分视作一种“公用事业基础设施”,而不是建筑设备的一部分。传统地热项目中,井孔和地下环路管道属于建筑资产,由业主或开发商买单;而在Vermont Gas的新框架下,这部分资产归公用事业公司所有,用户只需像缴燃气费一样,按月支付地热服务费。
对于保障性住房项目来说,这种安排的意义尤为深刻。保障房的金融模型通常极其敏感——任何超额的建造成本都会直接压缩可负担住房的供应数量。地热系统前期每多投入一美元,很可能就意味着某户低收入家庭无法获得住所。Vermont Gas的介入,等于把这笔沉重的一次性支出,转化为了可预期、可分摊的月度费用。
更值得中国读者关注的是,这一事件折射出美国能源转型中公用事业角色的深层次重构。随着电气化浪潮推进,天然气管网的长期价值受到质疑,许多燃气公司正面临资产搁浅风险。在此背景下,将既有管网运营能力和客户服务经验迁移到地热、热网等可再生能源基础设施上,成为一条颇具吸引力的求生与转型之路。
然而,这个模式并非全然没有矛盾。Vermont Gas毕竟是一家以天然气输送为核心业务的受监管公司,监管框架对公用事业资产回报率有法定许可比例的约束。如果地热基础设施被纳入该公司的费率基数,那么意味着所有燃气用户——包括那些对地热并无需求的用户——将通过气费间接为地热项目提供交叉补贴。
尽管目前该项目规模不大,但其政策意义不容小觑。它在回应一个长期悬而未决的行业难题:传统的公用事业监管框架,是基于单一能源(电力、燃气、水)的人工分界来设计的。当一家天然气公司开始投资地热网络,监管边界立刻变得模糊起来——燃气监管机构是否有权对地热业务核价?用什么收益率标准?这样的问题会越来越多。
对于正忙于推进建筑清洁供暖的中国市场来说,这一案例提供了值得玩味的参照。北方冬季清洁取暖试点中,地热、空气源热泵替代散煤取得了可观的减排效果,但项目的经济性高度依赖中央和地方财政补贴。补贴政策一旦退坡或清零,市场化机制能否独立支撑,始终是悬在行业头上的达摩克利斯之剑。
佛蒙特州的做法或许提示了一种新的思路:与其完全依赖开发商购置地热设备,有没有可能把这些“减碳硬件”打造为公用事业性质的服务产品,由能源服务商作为长期运营商持有和运维?国内已有供热企业开始尝试按面积收费的热网集中式地热供应,但分布式的浅层地热项目要走出开发商付费的老路,融资模式与公用事业立法都需要边疆突破。
当然,中美两国的能源监管结构存在实质性差异——中国的电网、气网多为央企、国企运营,其投资决策不完全受市场回报率指引,但也因此能承担更多公共目标;而美国以州为单位的高级化公用事业监管,虽然限制了转型速度,却也在微观机制创新上保留了活力。Vermont Gas此次的尝试,虽然尚处于早期支付阶段,但对于公用事业基础设施如何在零碳时代重定位自身,提供了一个清晰的案例版先兆。
中国正同步经历固宠式补贴退坡的“阵痛期”,尤其在建筑用能电气化、热泵替代铝业供热的进程中,示范过大地依赖政策驱动的模式正在边际递减。佛蒙特州这样的机制创新,恰恰提醒政策制定者:真正能跨过经济门槛的技术,往往不是降低单价取胜,而是巧妙地重塑成本发生的方式与承担主体。