2025年的中国车市,像是被按下了加速键。一边是比亚迪、吉利等头部车企的销量屡创新高,另一边是部分新势力与合资品牌在价格战中艰难求生。上半年,乘联会数据显示,国内狭义乘用车零售销量同比增长约3%,看似平稳的数字背后,是行业利润率的持续承压与竞争格局的剧烈重构。当“以价换量”成为常态,中国汽车工业是否已在不知不觉中走到了“拼质”的转折点?
价格战的根源,既有产能过剩的压力,也有电池成本下降带来的降价空间。动力电池级碳酸锂价格从2022年底的60万元/吨,跌至目前的20万元/吨以下,直接给了车企下调新车指导价的底气。与此同时,特斯拉Model 3与Model Y的数次降价,犹如鲶鱼效应,一次次挑动着中国新能源市场的神经。但价格战的代价同样沉重:行业平均单车利润逐步走薄,部分经销商库存预警指数长期高于警戒线,甚至出现主动退网的现象。
更值得担忧的是价格战对品牌价值的侵蚀。一位自主品牌高管曾在私下感叹:“当15万就能买到一台配置拉满的中型SUV时,消费者对于‘高级感’的定义也在被重新洗牌。”这种隐忧并非杞人忧天——高端市场的定价权正在松动,以BBA为典型的传统豪华品牌不得不推出“一口价”或大幅终端优惠来维持份额,而蔚来、理想等新势力则被迫卷入“增配不加价”的军备竞赛。
幸运的是,产业政策正发力纠偏。2024年底,商务部等部委明确将“反内卷”纳入汽车产业健康发展的考量,2025年多部委联合开展规范市场竞争秩序的行动,针对恶性价格战、虚假宣传等行为加大监管力度。与此同时,以旧换新政策的加码,将补贴范围拓展至更多车型,并在一定程度上对冲降价对二手车残值的冲击。政策端释放的信号很清晰:鼓励市场竞争力,但反对无序竞争。
然而,行业真正的分水岭,或许不在于价格,而在于智能化。今年上半年,城市NOA(领航辅助驾驶)的开城进度几乎成为新车的营销“必答项”。从华为的ADS 3.0,到小鹏的XNGP,再到蔚来的NOP+,高阶智驾正从十万级的低价车型向百万级豪车全面覆盖。若将时间回溯至2023年,城区智驾还是30万以上车型的专属配置;而到了2025年,15万元级车型已开始搭载激光雷达或纯视觉的城区领航,这一进程远超行业预期。
与此同时,智能座舱的竞争也进入“软件定义”的深水区。全系标配的8295芯片早已成为及格线,AI大模型上车成为差异化卖点——无论是语音助手的多轮对话能力,还是根据驾驶习惯自动调节的座椅与空调,提问已经从“有没有屏幕”变成了“AI能否主动照顾我”。在体验端,消费者对于智能化感知的阈值快速拉高,倒逼车企从拼硬件参数转向拼场景化体验。
这种转向,反映在战略层面便是企业间的合纵连横。长安与华为签署全面合作协议,广汽埃安与Momenta深度合作,大众集团高价入股小鹏汽车并联合研发CEA电子电气架构,Stellantis投资零跑……跨国巨头与中国科技公司的“反向合资”,背后都指向同一逻辑——在智能化时代,软件与数据能力至关重要,依靠闭门造车或单一供应链优势已不足以胜出。技术平权、抱团作战,成为行业的新常态。
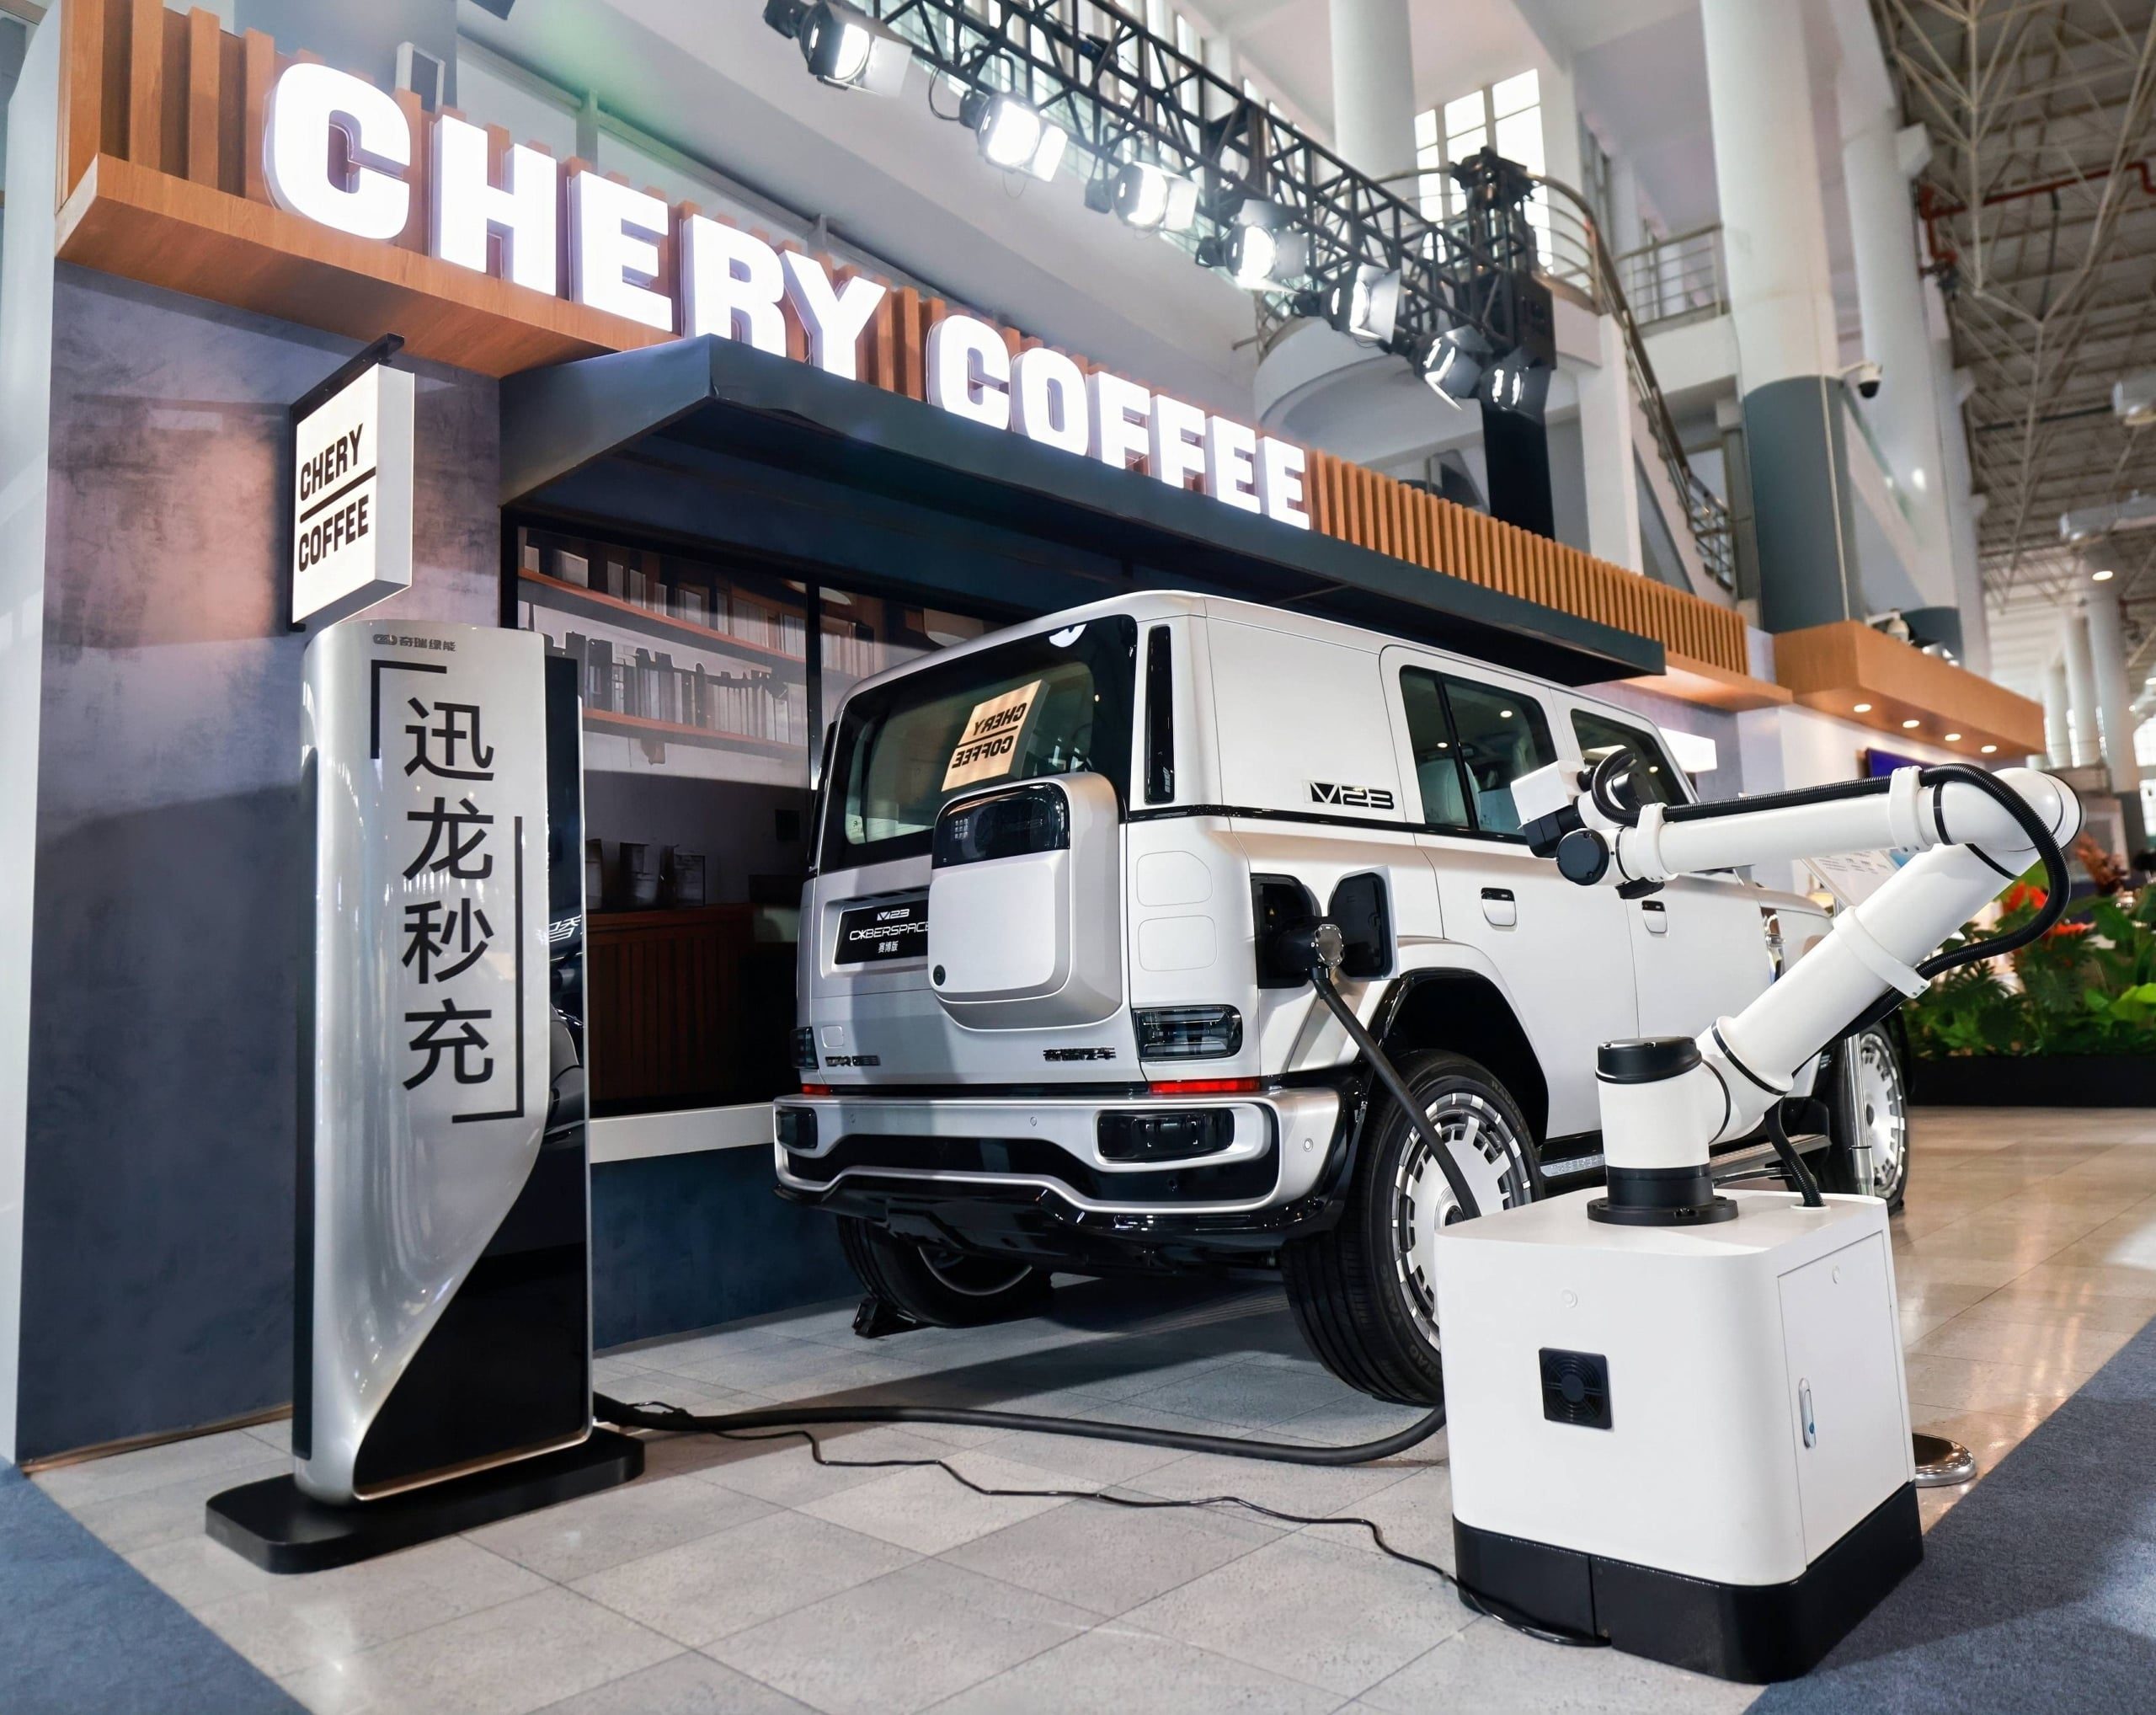
但合纵连横的靴子还未落地,渠道与服务的转型已先行。直营与经销并存的混合模式逐渐兴起,从蔚来的“换电站即服务点”到零跑的区域代理制升级,车企在努力平衡规模扩张与用户体验的矛盾。特别值得关注的是补能网络的极速加密——随着800V超充普及,主流车型充电5分钟补能200公里的宣传语逐渐兑现,充电基础设施的跑马圈地也由“一桩难求”进入“性能制胜”的新阶段。
回望上半年,我国新能源汽车零售渗透率已稳定在45%左右,部分单月更是突破50%。这意味着燃油车与电动车之争的对焦正在发生改变——貌似已是新能源的转身,其实是诸如底盘调校、转向手感、NVH等传统老大难问题在新的动力形式下重新被放大。很多电动车产品在电驱与智能配置上无可挑剔,却在滤震与操控质感上翻车,导致消费者直呼“堆料不等于好车”。极致性能之后的回归,也许才是实打实的产品决胜点。
也可以说,中国车市能在中国式定价内卷里抽身而出的下一个赛点,源自一个均衡提升的体系化均匀度。随着外资品牌的战略收缩与自主品牌的进一步向上,行业集中度讲进入“整合后提速”阶段。价格战的休止符号,可能不会由一个照本宣科的政策气馁画上,而在技术落地和商业模式价值闭环中找到症结久的共赢解。
事实上,这场席卷全产业链的摩擦已经不是制造的较量,而是一场战略耐心的战争。乌云尚未散去,但有些光线已经穿过云层。那些守住底线、夯实技术的企业,终将在长期赛段跑得更稳;而寄望对手死于价格战的投机者,必然会为重建信任付出更残酷的代价。未来的中国车市,趋势清晰而信号稠密——告别单纯冲量,为质价比和长期主义树立新的珍珠滨绳。