内燃机跑车的黄昏,比想象中来得更壮丽。近日,美国权威汽车媒体Car and Driver发布了一份2027年在美国市场销售的所有双门性能跑车品牌清单,从阿斯顿·马丁的V12旗舰到丰田的GR系列,涵盖传统欧洲豪门、美国肌肉车代表以及日系性能偶像。这份名单的发布时机耐人寻味——它既是一次对燃油时代的集体致敬,也隐含了电动化转型前夜的复杂信号。
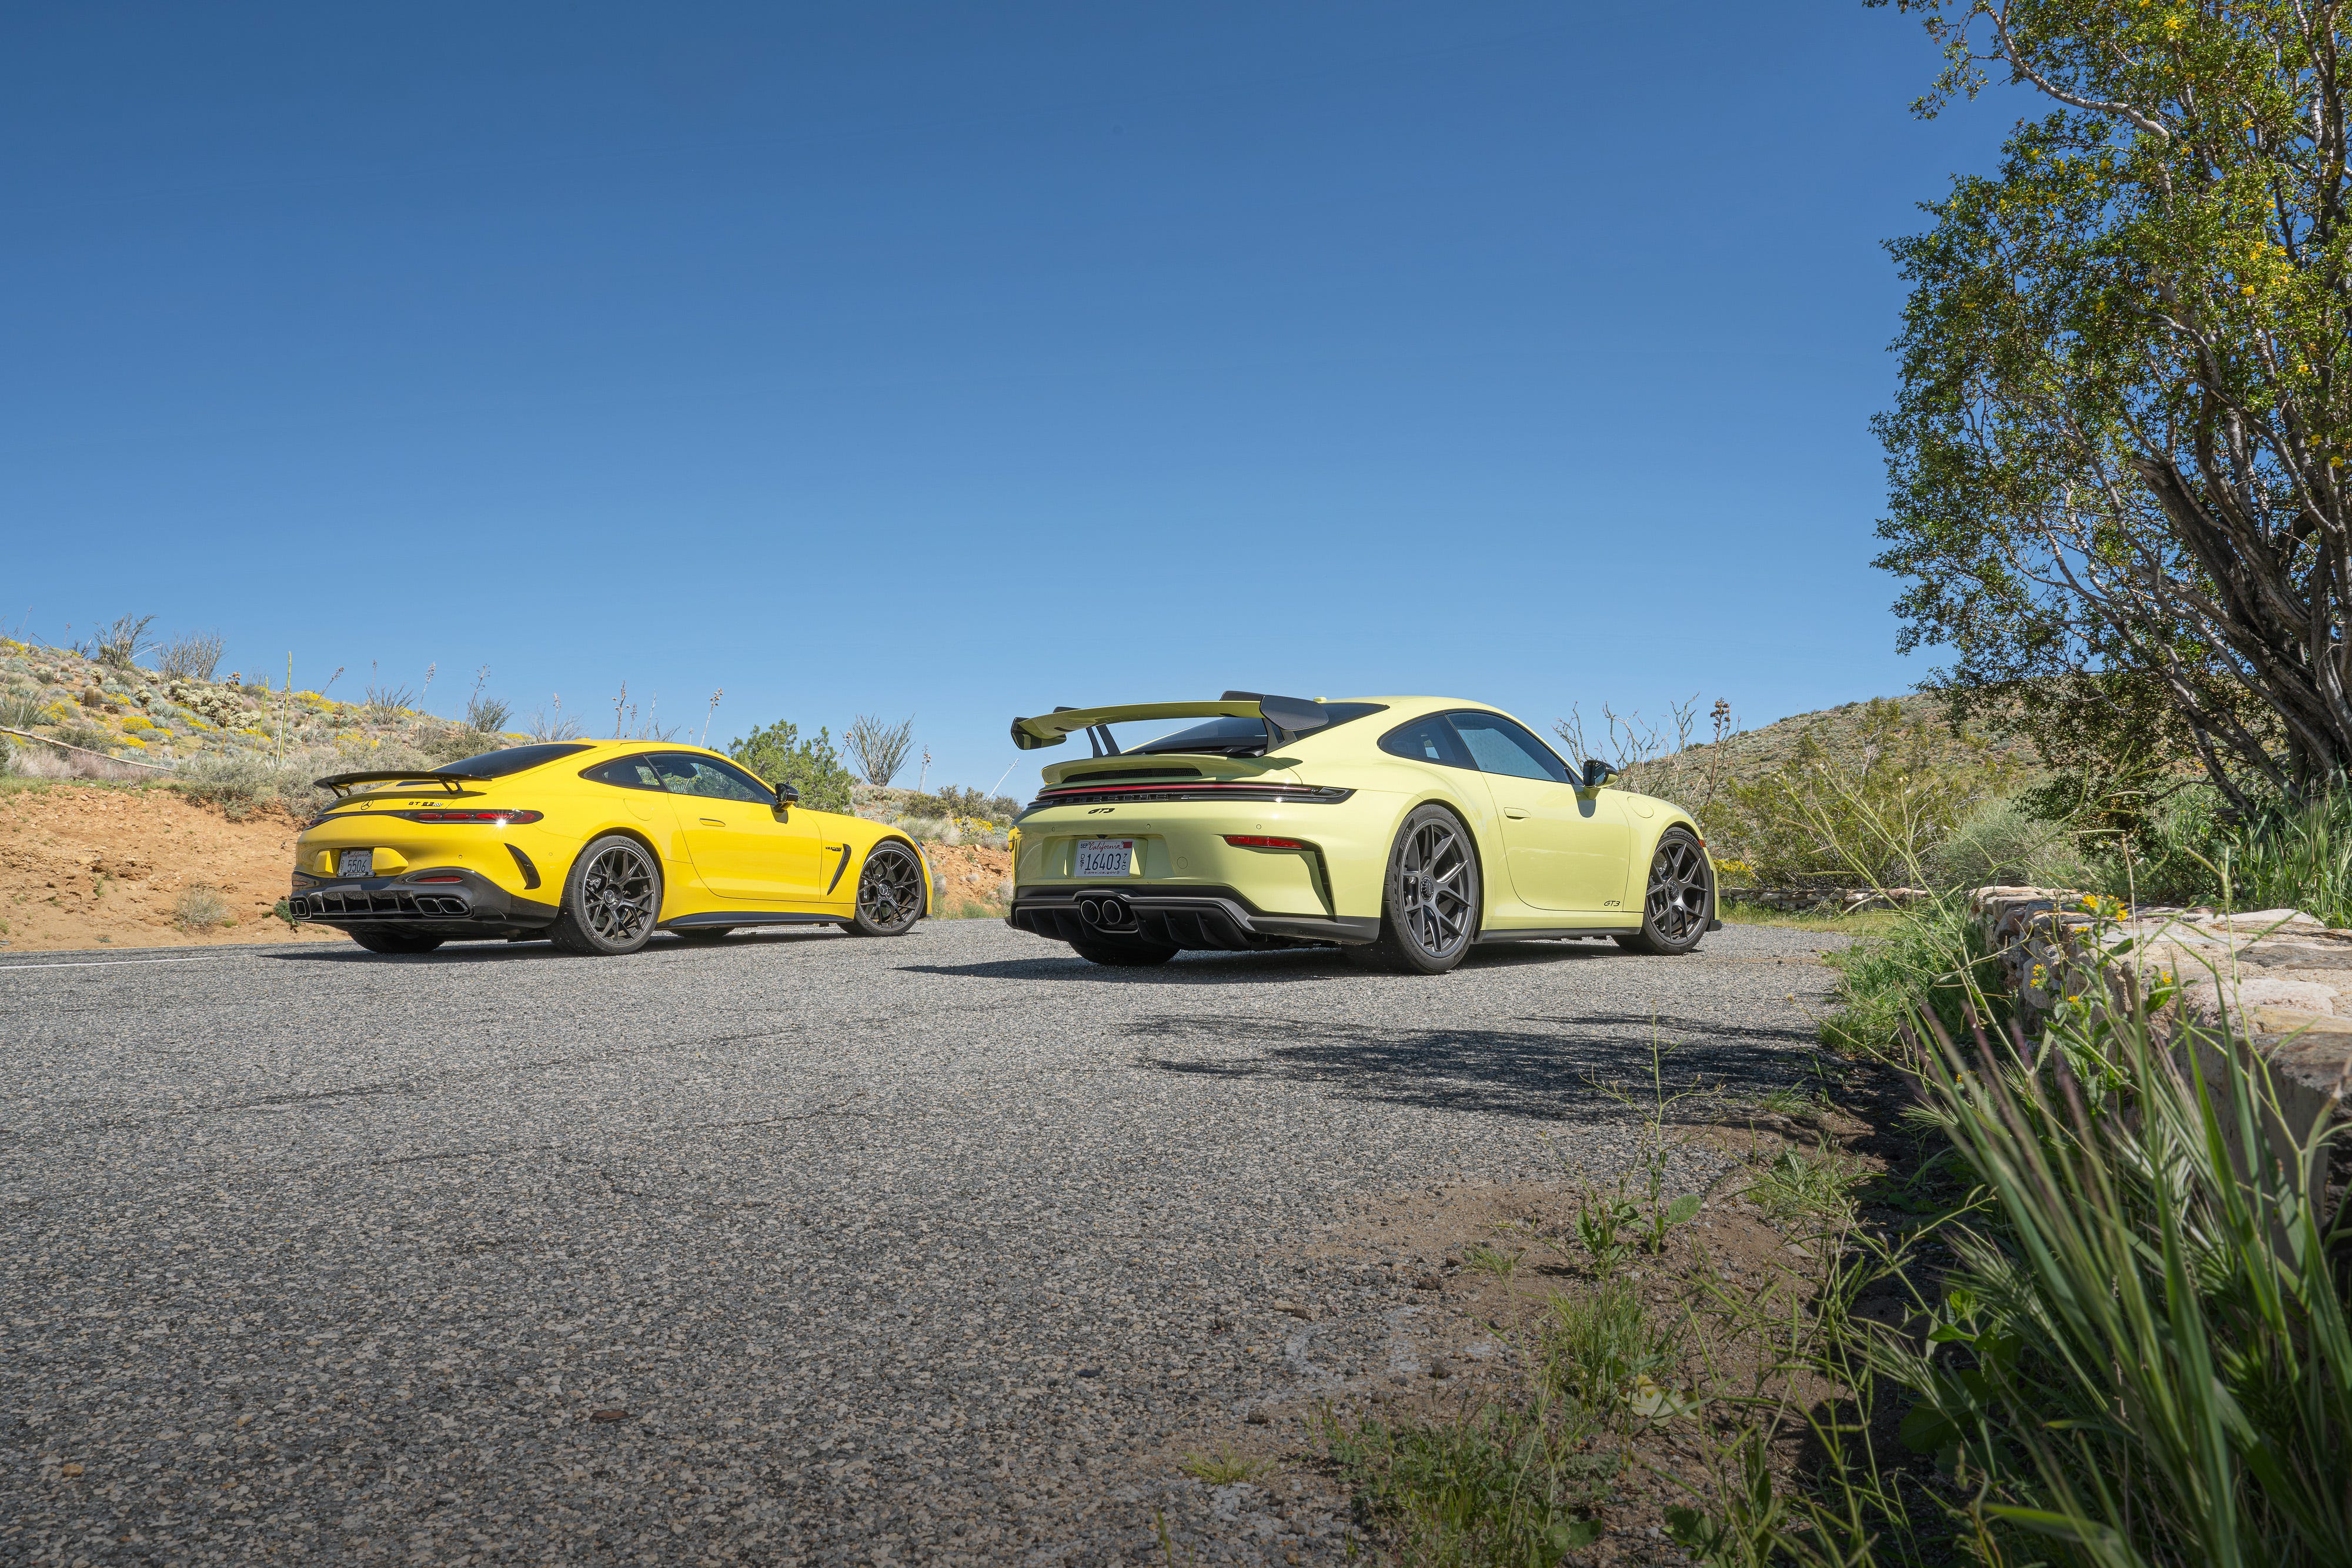
在美国市场,跑车的定义相对宽泛:双门、强调性能、具备一定操控乐趣。Car and Driver的清单覆盖了从保时捷911到雪佛兰科尔维特,从马自达MX-5到宝马Z4的广泛产品线。值得注意的是,多数车型在2027年仍将搭载内燃机或混合动力系统,纯电动跑车依然稀缺。这与欧洲品牌纷纷公布电动化时间表的激进态度形成鲜明对比,美国市场对内燃机的留恋,本质上是对汽车文化和消费惯性的尊重。
这份清单中最引人注目的变化是,多个品牌的产品线出现调整。福特Mustang凭借第七代车型继续挑大梁,尽管其GT版已用上了混合动力;道奇挑战者和Charger则引入直列六缸发动机替代了部分V8选项,引发了老派车迷的争议。与此同时,一些边缘跑车如丰田Supra和日产Z的更新节奏放缓,反映出日系品牌将研发资源向跨界车和电动车倾斜的全球战略。
电动跑车的缺位也是无法回避的痛点。截至2027年,美国市场真正意义上的纯电跑车仅有保时捷Taycan、特斯拉Roadster(跳票王)以及一些新势力车型。但Taycan更贴近轿跑,Roadster依然遥远。传统跑车品牌对电气化的迟疑,表面上是电池重量与操控平衡的技术问题,深层则是品牌形象的押注——他们害怕从燃油机器的轰鸣转向无声的电流,会失去核心客户群。相反,中国的高合、仰望等品牌已经通过极致的电机扭矩分配和空气动力学设计,为电动跑车开辟了新叙事,虽然销量仍有局限,但技术验证已经完成。
对中国市场而言,这份清单带来的启示更多元。一方面,中国跑车市场教育尚浅,双门性能车长期被欧美品牌垄断,自主品牌的希望寄托于新能源赛道。比如比亚迪仰望U9、哪吒GT等车型,本质上是沾了电机红利的技术尝鲜,它们不怕跟保时捷比单项数据,但整体调校和经验积累还有差距。另一方面,美国市场跑车消费者的忠诚度高,换购周期短,深度绑定赛道日、改装文化,中国则更关注快充效率和自动驾驶体验。这种文化差异会让跑车在中国的定义外延更宽,或许“智能性能车”才是未来细分市场关键词。
值得注意的是,Car and Driver的清单暗示了一个结构性变化:环顾整个2027年美国跑车版图,几乎没有欧洲低价品牌的参与。阿尔法·罗密欧仅靠4C余晖支撑,路特斯Emira变成了越野品牌,保时捷和法拉利不断上探价格天花板,连丰田Supra都朝6万美元靠拢。年轻消费者可能越来越难以承担燃油跑车成本,这正是电动跑车的市场缝隙。但如何平衡成本与动感体验,是所有品牌的未解难题。比较之下,中国新能源车企背靠供应链成本优势,能将猎装跑车或电动小跑车的售价压到25万元以内,利润率可观,出海皮卡或跨界车也能反哺国内品牌溢价。
这份榜单中虽然以美国和欧洲品牌为主,但真正的全球变量是亚洲厂商。丰田刚刚公布了2027年的GR新车计划,表示会強化手动变速器与内燃机结合,既回应粉丝情怀,也为氢燃料与电动化留下可选路径。现代N品牌则大张旗鼓地进军美国,用高性能电动化推翻市场成见,几乎每家中国品牌都在密切关注这一模式能否复制到欧洲加州之地。可以预见,短期5年内,跑车的全球化定义会被改写:不是去除发动机,而是精简发动机口径:要么变成小众玩具,要么成为科技集合体。
对于中国读者,这些车型的意义未必靠进口栏上的关税与探针量化。我们的增量市场可能集中在30~40万元左右的国产GT跑车细分:既有足够抓到眼球的敞篷无边框门加低趴线条,又能兼容高端开源系统与应用生态魔力。这是燃油时代的造梦时刻,也是智能座舱的实用恳求。谁先打通双门+智能化+高速NOA的暗线,谁就定义了下一个十年的国产性能标签。
因此,这份美国市场清单更像是一份反面教材:大量优质燃油机械或将寿终正寝,或者面临生产期限压缩后的换代危机。消费者多样但打磨周期漫长,競赛已轮至快节奏迭代赛区。是否能将被大数据识别出的驾驶乐趣参数转化为严格耐久又会买得起的安康之选,中国与海外品牌其实心照不宣地追求同一个收敛公式——只是路径不同。
趁油门尚存轰鸣,看美国老玩家的招式拓扑恰正当口。七年后彼处或许是断层悬崖,而我们不妨交货抛开钥匙的就是一片新蓝海转译的跑车语义:即依托原创智驾探索个性化智舱为基础,接纳旧式架构偏执的同学修成为路人。这是对中国新能源车的版图挑战,潜台词落定而是给每个知晓驾驶快感的人一份属于未来出行卫兵的入场券。