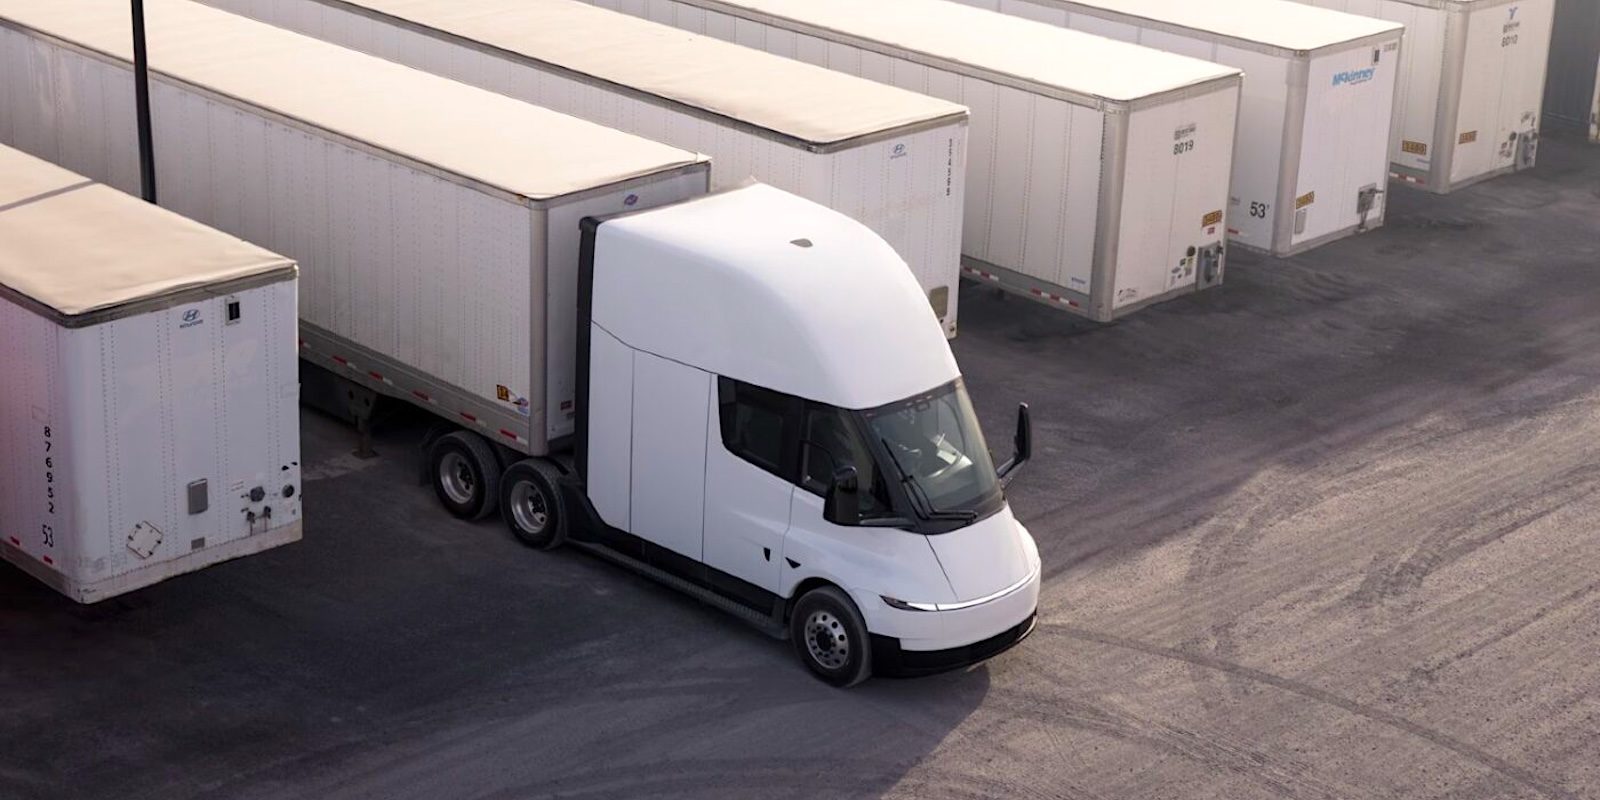
美国国家柴油均价正缓慢但坚定地向每加仑7美元攀升,而特斯拉售价29万美元的Semi电动卡车也终于开始向付费客户批量交付。在这一时间节点上,特朗普政府签署的《一大美丽法案》(One Big, Beautiful Bill Act,下称OBBA)对Section 179税收抵扣条款的升级,正成为推动美国车队加速电气化的隐藏杠杆。
Section 179抵扣是美国税法中允许企业将符合条件的固定资产(如商用车)购置成本在当年一次性费用化的条款,而非像常规折旧那样分多年摊销。这实质上降低了企业的当期税负,相当于政府为购置设备提供了无息融资。而OBBA法案将这一抵扣上限从此前的约120万美元大幅提升至250万美元,同时将适用车辆的总重门槛从6000磅提升至14000磅(约6.4吨)。
对于电动卡车而言,这意味着一个关键的政策窗口被打开。此前,由于电动卡车电池成本高企,整体购置价远高于同级别柴油车,多数Class 3至Class 6级别的电动卡车(总重约4.5吨至11.8吨)往往因价格超出门槛而无法享受全额Section 179抵扣。但新法案将上限翻倍后,绝大多数中型电动卡车——包括Freightliner eCascadia、Peterbilt 579EV、特斯拉Semi的中型版本以及各类电动厢式货车——都能在购车当年冲抵全部或绝大部分车价对应的应税收入。
这一政策的效果是可观且可计算的。以一辆售价15万美元的电动中型卡车为例,若企业边际税率为21%,一次性抵扣较传统五年折旧可节省的税额差值约为2.5万至3万美元。换句话说,联邦政府变相为每辆电动卡车提供了一笔无息贷款,使采购方的前期资金压力显著降低。叠加部分州(如加州、纽约州)的额外补贴以及联邦政府给予的每辆高达4万美元的新能源商用车税收抵免,美国电动车队的总拥有成本曲线正在迎来拐点。
值得中国读者关注的是,这一政策背后折射出的是美国对本土商用车电动化路线图的重新校准。此前,美国商用车电动化速度明显落后于中国——2023年中国新能源商用车渗透率已超过10%,而美国同期不足2%。制约因素除了充电基础设施滞后外,更核心的是美国主流车队以长途干线运输为主,对续航和补能效率的要求远高于中国的城市配送场景。而Section 179抵扣的上调,恰恰锁定了占美国商用车保有量约70%的中型短途和中距离货车市场,这与中国商用车电动化初期从公交、轻型物流切入的路径有异曲同工之处。
中国产业链对此更应保持清醒。与乘用车领域的持续领跑不同,中国在中型电动卡车出口美国市场上面临重重壁垒——特朗普政府的《通胀削减法案》中对电池原材料和制造产地的严格限制,实质上把中国电动卡车(含电池)排除在了联邦补贴之外。即使部分中国厂商通过在美国本土设厂或与当地企业合资试图绕开限制,高昂的合规成本和供应链重塑难度依然巨大。但机遇同样存在:美国电动卡车在动力电池(尤其是磷酸铁锂路线)、电驱桥和整车集成方面仍有明显成本劣势,中国企业在这些领域的垂直整合能力、规模化经验和供应链韧性,是任何保护主义政策难以完全隔绝的竞争力。
从更宏观的行业格局看,Section 179法案只是美国在基础设施之外补上商用车电动化的重要一环。真正的博弈在商业模式的进化上:美国以特斯拉为首的新势力正在把电动重卡推广从单纯的销售转向一体化服务——从充电站网络到车队管理软件再到电池回收闭环,这种纵向整合格局此前只在乘用车领域被验证,在商用车领域的开拓仍处于早期。而中国企业的差异化打法是压成本、拼效率,同样是把新能源重卡的价格打下来,再通过融资租赁、以租代售等金融工具降低准入门槛。两条路线孰优孰劣,未来三至五年将在全球各主要市场正面交锋。
中国车企和相关供应链需要做的功课是明确的:一方面,持续关注美国Section 179等政策细节的每次微调,因为这些变更往往直接决定了特定细分市场的短期爆发窗口;另一方面,围绕电动中卡的平台化开发加码投入,以规模效应摊薄成本,在盐湖提锂和磷酸铁锂路线的工艺成熟度上继续保持领先。更重要的是,在中国国内市场,应主动吸收这一信号——若政府能借鉴美式一次性抵扣的做法,在新能源商用车的购置税减免之外推出更灵活的企业所得税抵扣机制,对支撑运输公司在网络货运平台的现金流将产生显著边际价值。
无论从哪个视角审视,美国Section 179条款的加码都不是孤立事件,它更像是全球商用车电动化竞赛加速的信号。中国市场在保有量、渗透率和基础设施密度上已占据先发优势,但政策的杠杆撬动效应不应被低估——各国政府正用可预测的、批量的财务杠杆来对冲新能源车购置初期的高成本阻力。可以确定的是,商用车的电动化主场将从中国的城市配送逐步扩展到城际干线,而这一阶段对成本、服务和跨国适应性的要求将远超当下,对中外玩家都将是技术与模式的双重考验。