特斯拉在10月22日提交的10-Q文件中,悄然调整了2026年的资本开支指引。与同日发布的致股东信不同,这一细节隐藏在监管文件中,未被市场广泛注意。新指引将2026年资本开支预期从此前4月起一直维持的"超过250亿美元"下调至"超过200亿美元"。这一调整幅度不小,相当于砍掉了五分之一到四分之一的预算盘子。
从时间节点看,这次修订发生在特斯拉第三季度财报披露的关键时刻。该季度特斯拉报告了15.3亿美元的正自由现金流,但这一数字在很大程度上受到现金流确认时点的影响。换句话说,表面上的现金流表现亮眼,背后可能是资本开支节奏的主动放慢。
资本开支指引的下调至少传递出两层信号。第一,特斯拉对短期产能扩张的紧迫感在下降。过去几年,特斯拉将大量资金投入得州、柏林、上海等超级工厂的建设与爬产,2024-2026年被其反复强调为"下一波增长浪潮"的关键投入期。如今主动调低预算,说明至少在未来两年,特斯拉不再追求同等级别的工厂扩张强度。
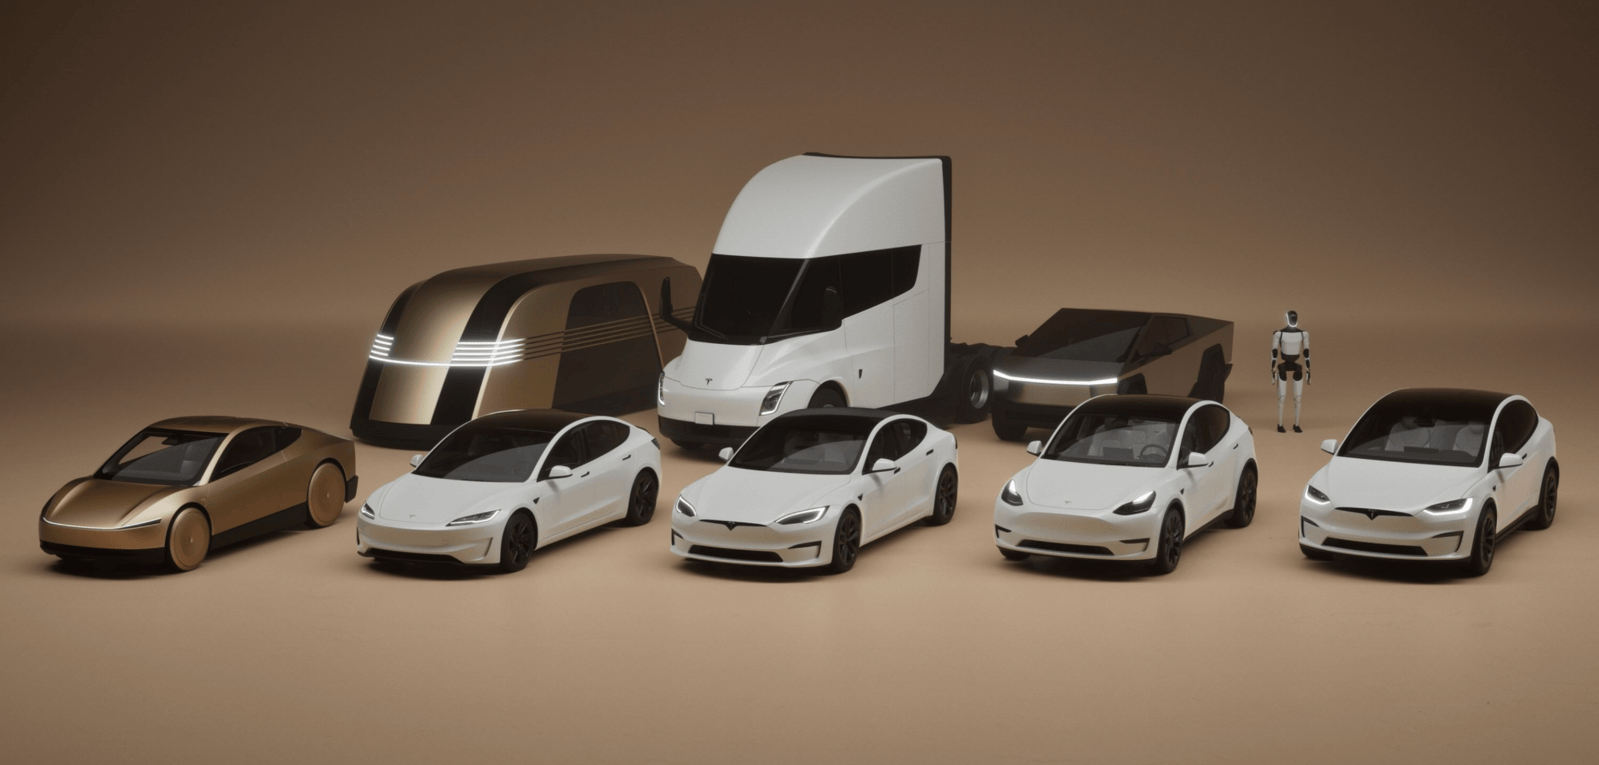
第二,部分被削减的开支可能被转移到AI与自动驾驶领域。特斯拉此前多次重申,其长期战略重心已从单纯的整车制造转向FSD(全自动驾驶)、Robotaxi及Optimus人形机器人。尽管电动车工厂建设进入平台期,但Dojo超算集群、自动驾驶算法训练设施及相关研发团队的投入不减反增。资本开支的结构正在发生变化——从"盖厂"转向"建算力"。
佐证这一判断的细节是:特斯拉在沟通中一直将Robotaxi的商业化落地在2026年作为关键里程碑。Robotaxi业务需要庞大的车队运营网络、传感器供应链和先进的调度系统,它对资本的要求不是一次性的工厂投资,而是持续性的、分布式的支出。将2026年CAPEX指引下调,某种程度上是为Robotaxi方向的持续输血腾出空间。
从行业横向比较来看,特斯拉的资本开支策略依然维持着行业顶格水平。即便是下调后的200亿美元以上预算,仍远高于绝大多数传统车企和造车新势力。在中国市场,蔚来、理想、小鹏等企业年资本开支普遍在300亿至600亿元人民币区间,特斯拉的投入量级仍是其数倍。世界级体量决定了特斯拉拥有更多战略迂回空间,即便调低预算也不会影响其核心竞争力。
对中国新能源车企而言,特斯拉调降资本开支指引并非意味着行业投资潮可以降温。相反,它提醒中国企业要区分"建设性投资"与"战略性投资":工厂能扩产能,但真正构建未来壁垒的是AI算力、自动驾驶数据闭环和充换电网络这类长周期基础设施。国内行业当下的产能军备竞赛已经有些供过于求的味道,更值得关注的是技术栈升级和生态体系建设。
此次美股市后反应平稳,表明投资者对特斯拉的资本开支指引调整早有预期。投行分析师普遍认为,这意味着特斯拉MPG margin压力可控,自由现金流有望保持健康。但也有关注者担忧:如果Robotaxi计划推进不及预期,下调资本开支可能会被解读成特斯拉自我收缩的信号,给远期增长故事蒙上一层阴影。
不过,更核心的变量在于特斯拉如何处置手上的钱。此前特斯拉资产负债表累计现金已经超过300亿美元,全球范围内几乎没有任何一家整车制造商拥有如此充裕的流动性。当行业普遍进入融资寒冬,特斯拉手握重金并按需调节投资强度,保持战略主动权才是关键游戏策略。
资本开支永远是一个动态平衡的游戏,下修美国本土的基建扩张不代表放弃正在推进的其他项目。考虑到2026年正是Model 2低价车型和Santa Monica新一轮平台传闻密集落地的窗口期,需要沉积的技术投资还有不少。特斯拉也在平衡节奏:既要守住现金流底盘,又要押注下一轮技术代差。
可以预见的是,资本开支指引的变动不会对特斯拉当前车辆的终端份额和市场格局产生实质性冲击。但长期投资者一定会重新分析ROE路径在不断收紧的开支框架下是否成立。供应链合作伙伴亦需跟踪特斯拉投入结构的变化趋势——毕竟资本开支的方向往往预示着采购需求的流向。
在中国新能源汽车全行业步入价格战、资本支出谨慎化的新常态之际,这个消息更像是行业预期的一部分。特斯拉将资本效率与技术支出同步优化的策略,值得国内车企管理层在下一轮规划中重新审视:真正的卡脖子瓶颈不是产量上限,而是超出产线范畴的智能化运营能力和数据资产的沉积。