进入2025年,新能源汽车市场渗透率已稳定突破50%,但补能焦虑从未真正消失。尽管续航里程普遍突破600公里,用户在节假日长途出行时仍遭遇排队充电、充电功率衰减等问题。补能效率,而非续航数字,正成为决定用户口碑与品牌竞争力的关键变量。

在此背景下,800V高压平台成为主流车企竞相标注的技术标签。从保时捷Taycan率先量产,到比亚迪e平台3.0、吉利SEA浩瀚架构、现代E-GMP等规模化应用,高压架构显著缩短充电时间:在适配超充桩时,峰值功率可达350kW-480kW,15分钟可补充400-500公里续航,传统400V平台通常需要30分钟以上。
但行业共识与用户体感之间存在落差。多数在售车型虽宣传支持超充,实际峰值功率维持时间极短,多数情况下平均充电功率不足100kW。一方面,国网充电桩多数仍为120kW或180kW规格,与车辆最大充电功率不匹配;另一方面,电池热管理策略偏保守,高温或低温下会主动限制充电功率。若无法实时匹配路段与桩端策略,800V很难兑现纸面参数。
高压平台并非简单换装电池或电机,而是涉及整车的功率电子、线束、连接器乃至空调压缩机等器件的全面升级。当前端到端落地成本较传统400V高出约20%-30%,且SiC碳化硅器件产能一度紧张,导致中小品牌在新平台规划上犹豫不决。市场头部玩家有能力以规模摊销研发投入,而二三线车企则被迫采用过渡方案,这也加剧了产品力两极分化。
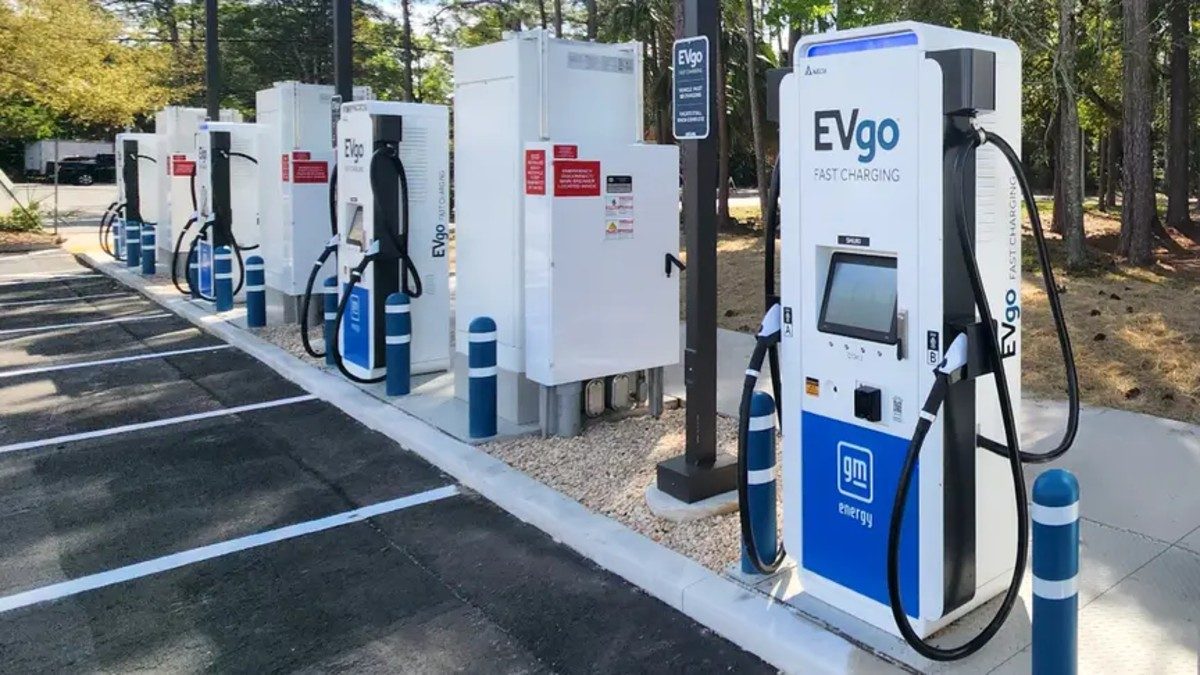
产业链上游正在发生结构性变化。宁德时代、比亚迪弗迪电池、中创新航相继推出适配高压平台的超充电池与4C-6C高倍率电芯,并在低温加热与脉冲自加热技术上迭代。与此同时,充电枪液冷散热技术、自动充电机器人亦从概念走向样机。但由于超充设备造价与部署成本较高,多数第三方运营商仍选择蛰伏,优先保障一线城市核心商圈与高速服务区。据公开数据,截至2025年一季度,全国超充桩保有量不足快充总桩数的15%,分布极不均匀。
电网负荷是不可回避的刚性约束。超充桩单枪最大输出功率可达600kW,远高于普通家庭用电负荷。多个区域电网已发出超充站群时序调控要求,若车企或运营商无法提供削峰填谷方案,一味堆料建站将遭遇审批困难与运营亏损。目前,蔚来、特斯拉等头部企业正在试水“光储充一体化”与参与电力现货交易,通过储能电池在低谷聚集电力,高峰反向放电,以对冲电价波动并提高站台收益。
盈利模型仍然薄弱。超充桩建设成本高昂,单桩设备与土建及配电综合投资通常在150万元以上,度电服务费加载依赖充电量摊薄成本。理想情况下,单枪利用率需超过10%才能实现正向循环,但大部分城市因选址偏差或市场竞争激烈,利用率常在5%左右。这也解释了为何多家主机厂选择宝马、奔驰式合资建设超充网络以分摊资本开支——利润上的联盟能加速网络密度与标准统一。
燃油发动机时代,加油站网络建立靠的是重资产与政策协同;新能源补能市场则是资本、科技与生态的三重比拼。研究机构预测,至2026年,具备超充功能的电动汽车保有量将突破800万辆,对应建设缺口至少还有2.5万座超充站。如何平衡超前投入与动态需求,行业尚无标准答案,但已定下基调:慢充驻留将成为社区主体,快充侧重城区半小时通勤圈,超充重点覆盖高速走廊与枢纽商圈。
高压平台是一场没有捷径的马拉松。技术宣言不代表体验革命,芯片规格适配、电网谈判、成本假设与运维体系,每一项都是细节共筑的城墙。或许当“超充10分钟,行驶400公里”成为抖评论区里的日常,而非厂商发布会上的高光片段时,补能焦虑才算真正翻篇。而提前用产品节奏回应供应链与用户心理预期的企业,才有机会在漫长的补能战争中取得身位优势。