美国充电运营商EVgo近日宣布,将在全美以超市为主力的购物中心新增超过400个快速充电车位,这一举措旨在让电动车车主在采购日常用品或短暂休憩时,以更自然的方式完成补能。充电桩选址从传统的加油站、高速服务区,转向消费频率最高的日常商业空间,成为美国充电网络扩张的新思路。
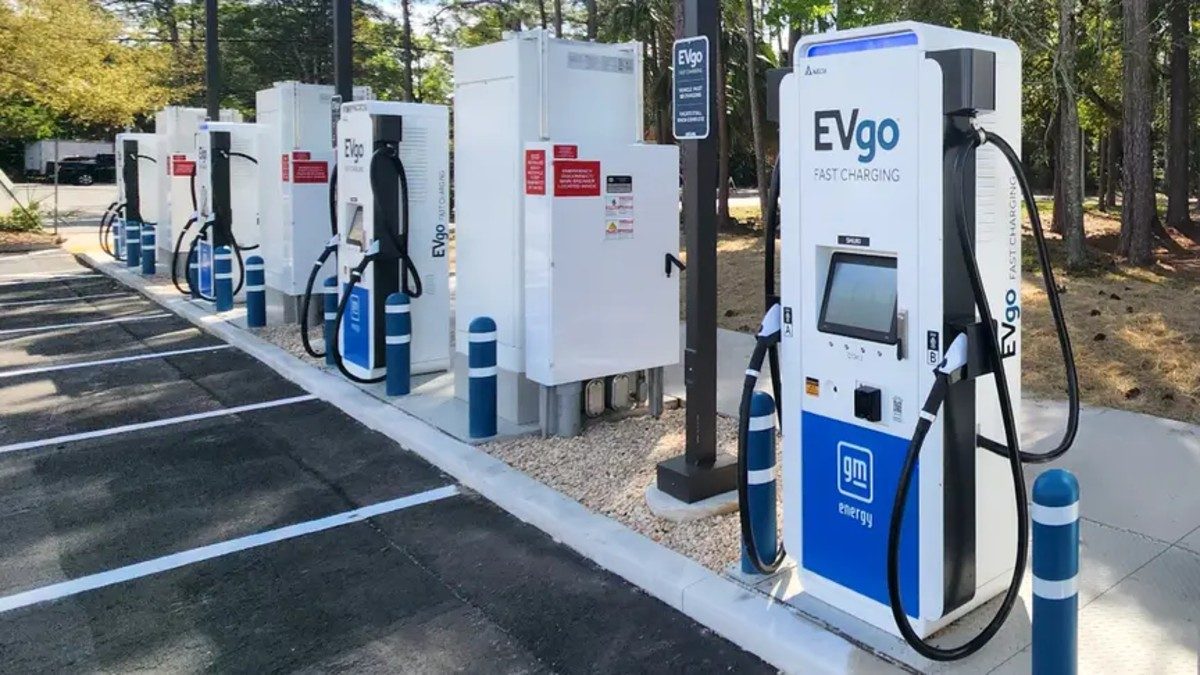
根据EVgo的规划,这批新增充电桩将分布在多个州的不同购物中心,每个站点通常会配置4至8个快充车位,功率覆盖50千瓦至350千瓦,可匹配市面上绝大多数主流电动车型。EVgo相关负责人在公告中强调,超市周边的充电场景非常适合“15至30分钟快充”的需求,这与人们一次典型购物的时长高度吻合。
从用户角度来看,超市充电的最大优势在于“时间复用”——车主无需专门为充电绕路,而是在完成购物清单的同时,不知不觉间为车辆补足了电量。这种“随买随充”的体验,显著降低了电动车使用中的时间成本焦虑,尤其对于没有家充桩的公寓住户或无固定车位的城市人群,提供了更务实的公共补能选择。
这一布局也反映了美国充电市场正在经历的结构性变化。过去,公共快充网络多集中在长途出行节点,服务于跨城通勤和公路旅行;而如今,随着城市内电动车保有量上升,日常补能需求变得高频而碎片化,充电运营商开始将目光投向人们平日里最常到访的地点——超市、商场、社区中心等。EVgo并不是第一家意识到这一趋势的企业,包括ChargePoint、Electrify America在内的同行也在积极扩展类似的零售合作。
值得注意的是,超市充电站的商业逻辑同样值得一提。对于商场和零售商而言,充电桩天然具备引流效应——电动车车主在充电等待期间平均会多停留15至20分钟,这直接转化为店内消费的概率上升。美国零售业协会此前的调研显示,提供充电设施的商场,其顾客平均消费额比无桩商场高出约20%甚至更多。因此,EVgo与商业地产的合作模式,往往并非单纯的设施租赁,而是包含分成或服务包合作的深度绑定,这让充电站本身的可持续运营成为可能。
对比中国市场,这种“商超+快充”的补能形态其实并不陌生。过去几年间,特斯拉、蔚来、小鹏等品牌已经在国内各大城市的购物中心地下车库布设了大量目的地充电桩,而像特来电、星星充电这样的第三方运营商,也频繁出现在商场停车场中。但是,中国与美国市场最大的不同在于,中国用户更习惯于整车品牌自建的充电服务体系,尤其在快充领域,品牌专属桩的比例明显高于第三方通用桩。
另一个差异体现在功率取向。美国EVgo此次规划的350千瓦超充桩,面向的是北美日益普及的800伏高压平台车型,如现代Ioniq 5、起亚EV6和福特F-150 Lightning等。而中国市场上,尽管800伏快充车型正快速增多,但公共充电网络的功率等级普遍仍以120千瓦和180千瓦为主,真正的350千瓦超充桩大多仍停留在少数头部品牌的自营站点中。这在很大程度上与电网基础设施、充电运营商的成本回收周期,以及车型普及节奏相关。
不过,中国也有自身独特的优势。智慧停车系统的高度普及,使得充电与导航、支付甚至商场会员体系可以无缝衔接,用户通过手机APP就能看到站点空闲率并预约充电,这一体验对于美国用户来说还略显奢侈。此外,中国的高速公路服务区快充密度已是全球领先,相较而言,美国跨州充电叫做“充电等待”仍不算罕见。
从趋势推演看,EVgo此次动作背后的“充电生活圈”理念,大概率会成为未来全球充电网络布局的通用逻辑。随着电动车渗透率不断上升,纯粹的专属充电站可能不再是成本最低、效率最高的补能节点,而将与商超、办公场所、医院等日用目的地深度融合。对于中国市场而言,这提醒我们:公共充电设施的建设,除了增加密度和功率,更应当优化时空分布——让充电发生在用户“本来就要去的地方”,而不是迫使导航改变出行计划。
当然,超市快充也有它的适用边界。对于日均行驶里程较长的营运车辆或出行路线固定的用户,仍需依赖干线快充网络;同时,在晚高峰时段,购物中心周边往往车流密集,若无余量管理措施,充电车位被占的现象可能加剧。EVgo计划通过在部分站点引入超时占用费及预约系统来缓解这一问题,这类管理细节,未来在中国赛道同样不可忽视。
长远来看,随着V2G(车网互动)和光储充一体化技术的发展,“充电生活圈”的内涵还可能继续深化。以中国为例,部分城市试点的“虚拟电厂”项目中,已出现将商场内充电桩负荷聚合调配,参与电网调峰的实践。这要求运营商必须具备更精密的数字管理系统,而这恰恰是中国企业所擅长的领域。或许在不远的将来,中美两国在充电网络形态上的经验,将会互相启发——毕竟,补能设施的最终目标,是让用户在忘记触发了几次用电权的同时,让汽车本身也忘记配合加油和换电的默许。