美国电动汽车充电市场近期迎来一个颇具象征意义的节点:充电运营商Green Water & Power宣布,其部署并通电的第10000个充电端口正式投入使用,而达成这一数字仅用了三年时间。对于一家并非特斯拉超充网络或ChargePoint这样老牌巨头的企业而言,这一扩张速度在美国本土充电基础设施行业中并不多见。
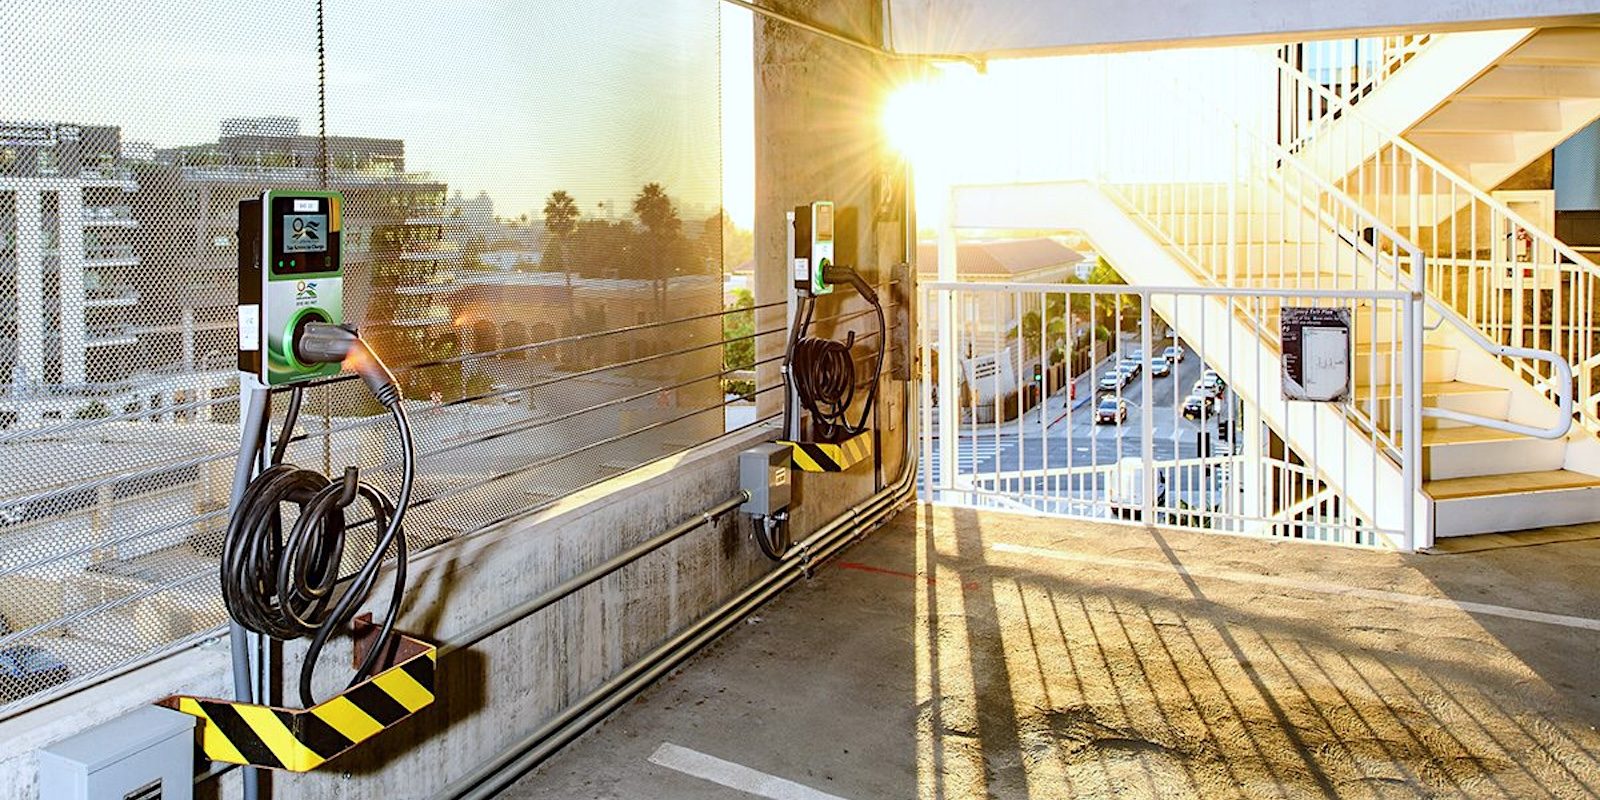
Green Water & Power的名称直译过来是"绿水电力",其业务重心并非传统意义上的公共快充站,而是面向车队、多户住宅和商业物业的充电解决方案。这类细分市场在美国长期被大型运营商忽视——特斯拉超充主要服务自有车主,ChargePoint和EVgo则更聚焦公共站点,而车队和居住地充电恰恰是私人充电之外最影响电动车主日常体验的环节。
从行业视角看,三年一万桩意味着平均每天新增约9个充电端口。考虑到美国充电站建设长期受制于审批周期、电网接入和施工人力瓶颈,这样的速度背后必然有一整套标准化施工流程和本地化电网协作机制。原文提到该公司的开发人员和电工团队共同庆祝这一里程碑,也暗示其"自建自营"模式在效率控制上确有独到之处。
值得注意的是,Green Water & Power的第10000个充电端口并非简单的数量堆叠。美国充电市场近年来出现一种现象:端口总数增长很快,但实际可用率并不高——老旧设备故障频发、支付互联互通不足、功率分配策略保守,导致许多站点"建而不用"或"用而不快"。因此,单纯以端口数量衡量行业健康度已不充分,运营质量和利用率正成为新的竞争维度。
将视线拉回中国市场,国内充电基础设施的发展阶段和美国有显著差异。截至2025年,中国公共充电桩保有量已突破350万台,是美国的数倍之多。但中美两国在充电场景上正趋于一致:越来越多的运营商开始从"跑马圈地"转向精细运营,小区私桩共享、车队专用场站、目的地慢充成为新的增长点。Green Water & Power所聚焦的多户住宅和车队场景,在中国对应的是老旧小区充电难、网约车和物流车补能效率等痛点。
从这个角度理解,Green Water & Power的三年万桩并非简单记录一家公司的成长,而是一个行业信号的释放:公共充电市场的增量空间正在从高速公路和城市公共快充站,向更碎片化、更贴近车辆停放场景的"毛细血管"渗透。在美国,这种转型由车队电气化政策和公寓住户充电权益法案共同推动;在中国,则与国家鼓励充电桩进小区、推进县域充电网络覆盖的政策导向不谋而合。
当然,快与好并非同一件事。行业常识是,充电桩建设速度越快,运维压力越大。美国多家运营商的经验表明,设备通电后三年内的故障率可能高达10%至15%,尤其是户外露天桩和重载快充桩。Green Water & Power如果能维持与建设速度相匹配的运维响应能力,那么其一万桩里程碑才有实质性说服力;否则,只会变成又一批"僵尸桩"的来源。
该公司在新闻稿中没有公布具体的技术路线或功率配置,但从其业务定位推测,其充电端口大概率以Level 2交流慢充为主,辅以部分直流快充。如果确实如此,那么三年一万桩的含金量更多体现在布点密度和社区渗透上,而不是单桩功率竞赛。这与特斯拉V4超充单桩250kW甚至350kW的路线完全不同,两者服务的是截然不同的补能需求。
对国内读者而言,这个案例的参考价值不在于照搬美国模式——毕竟两国电网结构、土地产权和施工审批制度差异巨大——而在于观察一种"非头部玩家"如何通过聚焦细分场景实现快速增长。中国充电市场目前头部集中度较高,特来电、星星充电、云快充等占据了大量份额,但类似小区驻地运营、园区内部共享、轻卡物流专用站等细分领域仍有大量空白。Green Water & Power证明了,在巨头阴影下,找准场景、标准化交付、快速迭代,仍然可以在三年内做到万桩级别。
展望后续,Green Water & Power若要维持这一增速,将面临几重考验:一是电网容量获取成本不断上升,美国部分地区申请变压器扩容的等待时间已超过一年;二是劳动力短缺导致电工工时费上涨,直接影响单桩建设成本;三是美国联邦和州层面的NEVI(国家电动汽车基础设施)资金虽然充裕,但审批流程繁琐,对于快速扩张型企业的现金流管理是极大挑战。
从行业趋势看,充电基础设施的竞争正在从"数量"向"质量"和"服务时效"转移。无论中美,纯靠堆桩形成规模壁垒的时代正在过去。未来三年,衡量一家充电运营商的核心指标将是:设备在线率、单桩利用率、故障修复时长,以及是否能让电动汽车用户感受到"像加油一样方便"。Green Water & Power的三年万桩只是一个起点,真正的考验才刚刚开始。