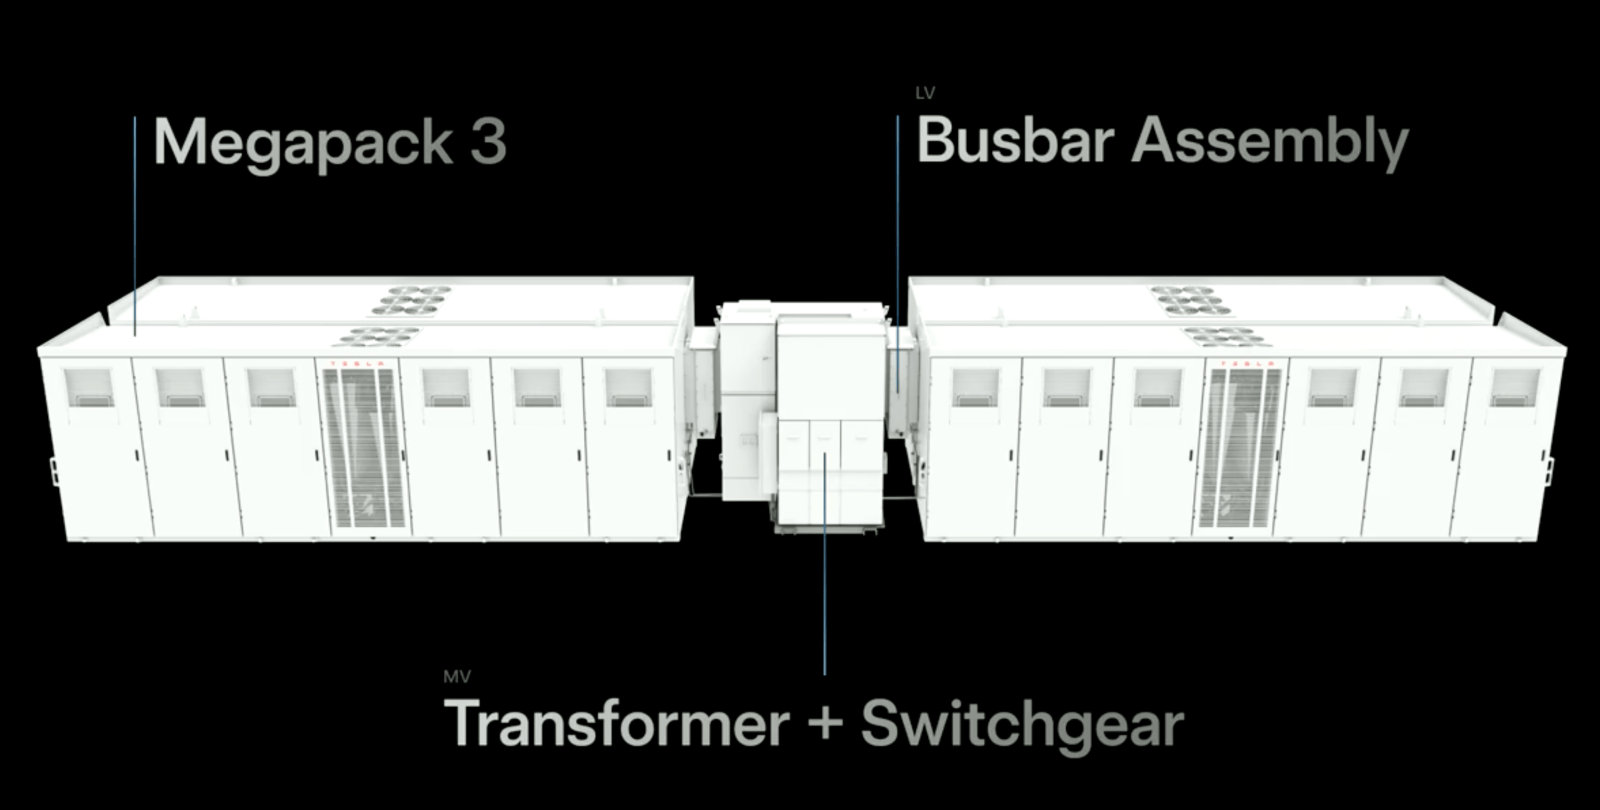
特斯拉在得克萨斯州布鲁克郡的Megapack储能超级工厂,近日获得美国海关“对外贸易区”资质,该政策允许制造商延迟缴纳进口零部件的关税。美国对外贸易区委员会在《联邦公报》上发布的批复,已于本周一生效,有效期14个月。对于这家工厂生产的巨型电池储能系统而言,这意味着其进口的零部件可以暂存在区内,待最终出口或使用时再行缴税,极大缓解了企业的现金流压力。
然而,这一利好消息却被外界普遍误解为特斯拉获得了逃避中国关税的“通行证”。实际上,特斯拉在提交给美国政府的申请文件中明确列出了例外条款:凡受301条款(针对中国商品)、232条款(针对钢铝等战略物资)以及122条款(国际收支平衡)加征关税的零部件,即使存放在对外贸易区内,仍需照常缴纳关税。这无异于亲手戳破了自己的“豁免”神话,也解释了为何特斯拉在中国的供应链布局一直备受牵制。
特斯拉的Megapack产品目前高度依赖中国生产的磷酸铁锂电芯,这些电芯来自宁德时代等中国供应商。尽管特斯拉一直在尝试多元化的电池供应,但短期内中国制造的LFP电芯在成本和技术成熟度上仍具有难以撼动的优势。在美国对中国新能源汽车及零部件加征高额关税的背景下,特斯拉不得不通过对外贸易区策略来降低非关税零部件的成本,但核心电池部分却难以绕开关税限制,这使其储能业务的成本压力始终高悬。
值得注意的是,这一政策并非个例。近年来,许多在华生产并向美国出口的制造商,都在利用对外贸易区政策来优化其供应链税法遵从。对中国汽车产业而言,这一动态释放出的信号值得警惕:美国正在试图通过“选择性关税豁免”来重塑其本土制造能力,同时并未放松对关键物项的限制,尤其是涉及中国核心技术的部分。
对中国新能源企业而言,特斯拉的此次布局提供了另一种思考路径:在中美贸易摩擦常态化趋势下,如何在海外设厂时,既规避关税壁垒,又能确保关键零部件的供应符合当地法规?与此同时,中国国内磷酸铁锂产业的高度集中也带来全新的风险——一旦美国将进一步加大对中国电池产业的限制力度,甚至可能影响其盟友的采购策略,这将对以出口为主的中国电池企业构成直接威胁。
事实上,特斯拉在对待中国电池产业的态度上始终模棱两可。一方面,它不断加大向LFP电芯的采购量,以满足北美日益增长的储能需求;另一方面,它又积极推动与印度、加拿大及部分欧洲工厂的合作,力图减少对单一来源的依赖。而此次得州工厂获得自贸区资质,虽然被一些人解读为“版本剧透”,但更准确的表述是:特斯拉正在为未来的储能生产线两侧加装缓冲垫,一边留足灵活应对余地,一边坚守政府对核心技术的管控底线。
从更宏观的视角来看,中美在储能产业链上的竞争已进入深水区。中国在电力设备、电池材料、储能系统集成等方面形成的产业集群优势,短期内难被取代。但美国通过“基础设施配建自有化+关税武器的政治化运用”,正试图在美国本土培育出新的储能制造业生态系统。诸如特斯拉这般影响力巨大的企业,自然也承担着此般战略转型的试验田角色。
对于中国读者来说,这则消息中最值得玩味的,并非特斯拉能从中获益多少,而是即便它手握大量美国政府资源与人脉,依然未能为Megapack所依赖的中国电芯打通关税豁免通道。这把贸易限制的天平不出意料地落在了技术和战略安全的两边。未来若美国政府进一步将关税从整车扩展至储能系统,可直接倒逼特斯拉及其他美国制造商加大对本土电池或非中国供应链的投资,而这一切将直接撼动全球新能源储能产业的既有格局。
当然,此番进展也并非全然无利好。就在上周,国际贸易领域的新条款催生了部分加拿大和墨西哥电池厂商的新订单,为跨国储能供应链的替代追踪提供了新案例。无论是宁德时代、比亚迪还是其他中国电池生产商,都必须密切关注这一趋势的蔓延路径,尤其是在美国对外贸易区走向走出来的政策精算学,很可能随后被复用于欧洲或日本。
特斯拉眼下并未对角逐中国储能的意图松口,但其供应链调配本身即是镜鉴。可以预见,伴随关税与补贴大棒的轮番使出,全球储能布局的不确定性只会加深,谁能够同时驾驭市场规则、技术路线与在地关切,谁才更有机会在下一步的竞逐中领先。中国新能源汽车的海外复制路径,固然对接汞用于这一战局有不少索,但主动拥抱这种复合式的贸易复杂性,才是出海背后真正意义上的“必修课”。