根据凯利蓝皮书(Kelley Blue Book)最新发布的数据,2026年10月,美国新电动汽车的平均成交价为56,220美元,较9月上涨1%,但比2025年同期下降了2.7%。这一价格走势与中国新能源市场的价格战形成鲜明对比——在中国,动辄数万元的官方降价和终端优惠已是常态,而美国市场虽然也面临竞争压力,但整体价格波动相对温和。
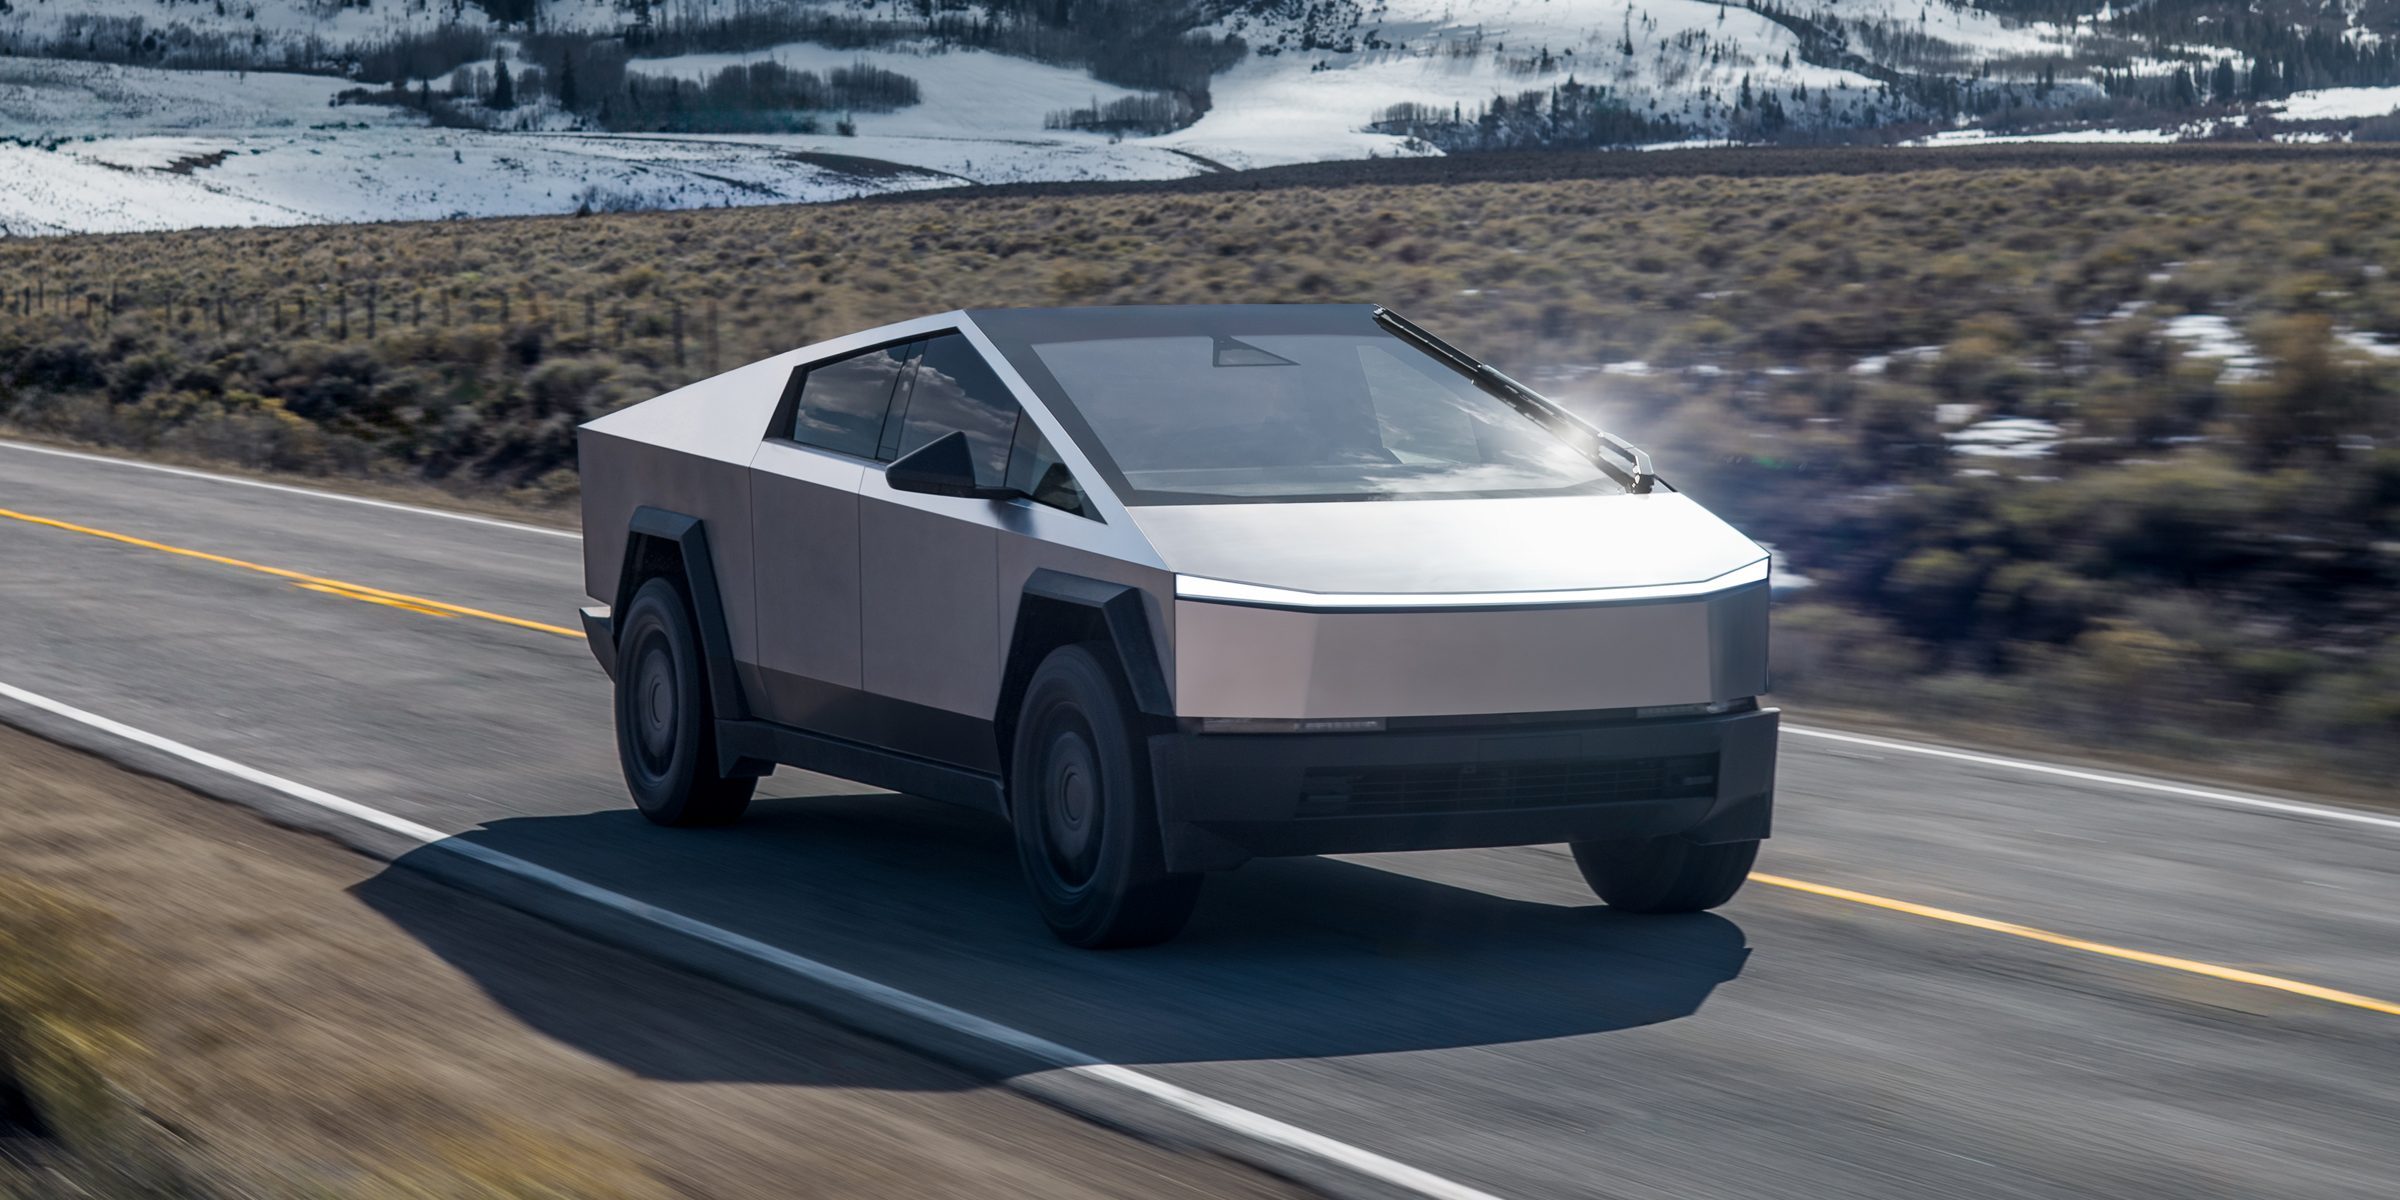
具体到车型,特斯拉Cybertruck在10月交出了过去一年多以来最好的月度销量成绩单。这一表现得益于特斯拉在10月初推出的一轮限时优惠活动,包括针对部分库存车型的直接降价和低息贷款方案。不过,电动皮卡的市场热度似乎并未能逆转Cybertruck的产品周期曲线——根据Electrek的报道,特斯拉仍计划在2026年底前逐步停产这款造型极富争议的电动皮卡。
从更宏观的视角看,Cybertruck的“高光”与“退场”并存,恰好折射出美国电动汽车市场的一个典型现象:头部车型依然具备较强的短期拉动能力,但长期增长动能正在减弱。美国市场对高价位车型的接受度正在接近天花板,而中低价位段的竞争远比此前激烈。
对于中国读者而言,Cybertruck的案例提供了几个值得深思的信号。首先,即使是特斯拉这样的品牌,也并非每一款车型都能取得稳定且可持续的市场表现。Cybertruck的独特性既是卖点,也是局限,其科幻外观和超出常规的车身尺寸,在一部分用户眼中是酷,在另一部分眼里则是难以驾驭的大块头。这与中国市场对家用车小巧灵活、空间实用的偏好大相径庭,特斯拉在华的后续产品布局也明显更偏向Model Y、Model 3这类主流车型。
其次,Cybertruck的短生命周期也提醒行业:当一款产品被赋予极高的营销声量、却缺乏足够坚实的用户基本盘支撑时,销售波动会异常剧烈。10月的销量暴涨实则是促销刺激所致,一旦优惠收窄,销量数据很可能再次下滑——这在过去的中国新能源市场也屡见不鲜,比如一些新势力品牌为了冲击月交付量而临时加大优惠,随后又迅速回收政策。
此外,平均成交价下降的趋势意味着美国电动汽车正在从尝鲜期过渡到普及期,消费者更加注重性价比。这一点与中国市场的发展节奏相似,只是美国市场整体价格基数更高,且电动化渗透率仍明显落后于中国。中国新能源车市已经连续多月保持渗透率超过40%,而美国即便是最激进的预测,2026年全年渗透率也难以超过20%。两国市场的核心差异在于产品供给结构:中国拥有从微型车到高端豪华车的完整新能源汽车谱系(比如五菱宏光MINI EV到蔚来ET9),而美国市场的主力EV仍集中在模型Y、福特F-150 Lightning、Rivian R1S等偏高端区间,缺乏5万美元以下的有力走量产品。
回到Cybertruck本身,其停产并不意味着电动皮卡这一细分品类的衰落。福特F-150 Lightning、Rivian R1T、以及雪佛兰索罗德EV等都取得了比预期更好的销量,只是它们无法像Cybertruck那样占据舆论视野。特斯拉本身也在调整策略,计划明年推出一款基于相同平台、但尺寸更紧凑的“紧凑型皮卡”——按照马斯克既往的表述,这款车将在全球范围内更具普适性,包括中国市场。不过,这一产品距离国产化尚有距离,中国消费者对全尺寸皮卡的需求有限,政策环境也并未对此类车型完全敞开口子。京沪等一线城市对皮卡进市区仍有限制,即使是电动皮卡也不例外。因此,Cybertruck的退场在美国或许是一场产品成败的讨论,在中国则更多只是一个现象级话题。
总的来说,10月美国EV市场的数据表面上看似平稳,实则暗流涌动:价格微涨但成交价仍低于去年同期,说明市场在虚高定价后正在经历理性回归。而Cybertruck的月度高光,更像是这款争议产品在退幕前的最后一次谢幕,无法改变其整体生命周期过于短暂的事实。对于中国新能源车企而言,与其追逐一时的网红效应,不如沉下心打磨迭代快、成本可控、用户信任的产品矩阵,这才是穿越周期、建立护城河的正道。