截至2025年上半年,中国充电基础设施累计数量已超1400万台,其中公共充电桩约380万台,私人充电桩超过1000万台。然而,中国充电联盟数据显示,公共充电桩平均利用率仅6%-8%,部分建成超过两年的直流桩利用率甚至低于4%。与此同时,节假日高速公路服务区充电排队时长仍可超过1小时。这一看似矛盾的现象,折射出补能网络的结构性失衡——桩建得太多,但位置、功率和服务质量不一定匹配真实需求。
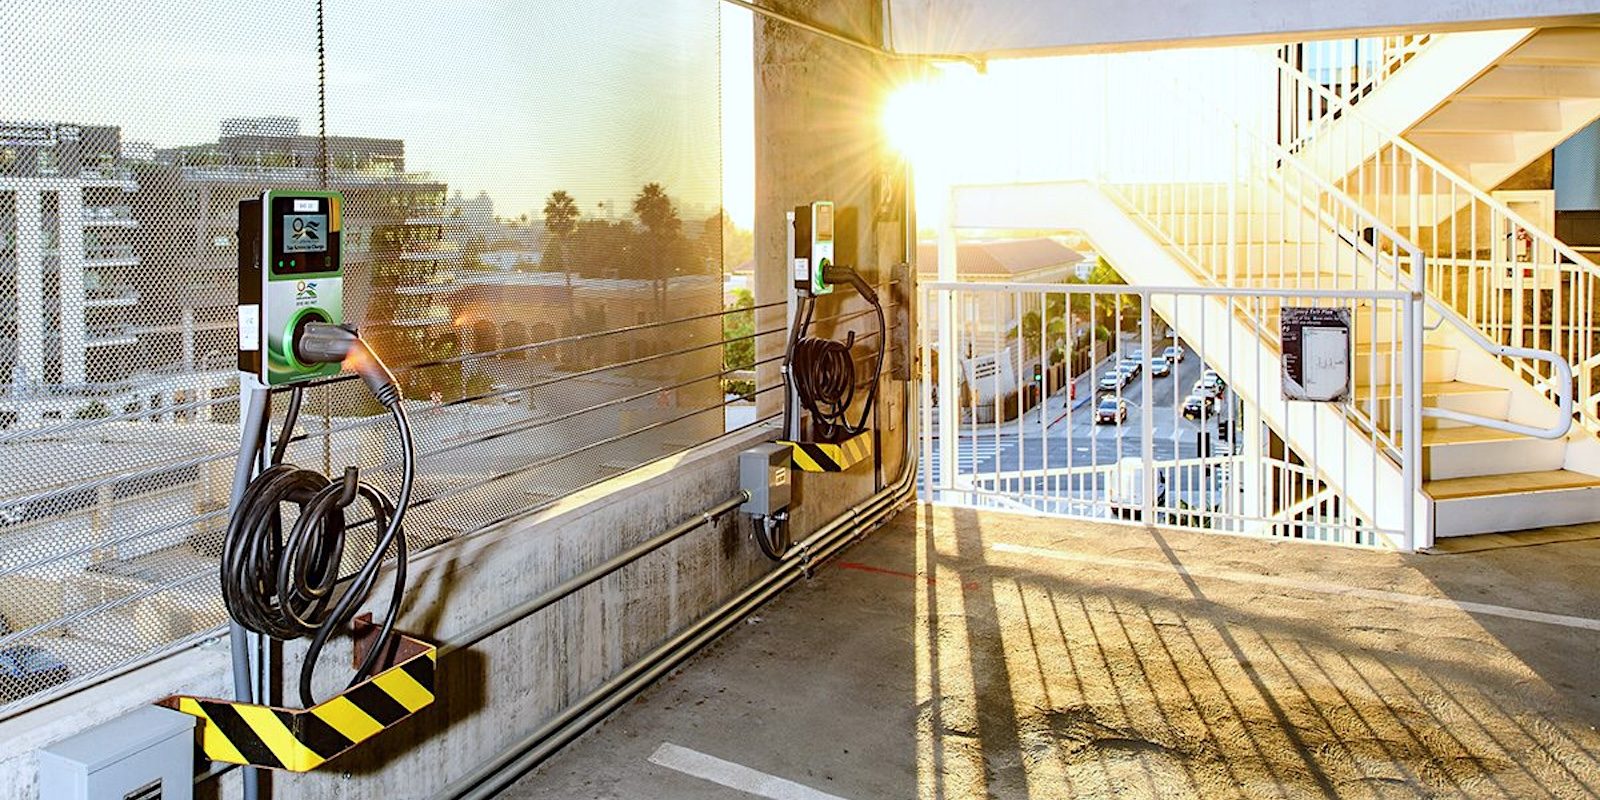
从区域分布看,公共充电桩主要集中在长三角、珠三角和京津冀等经济发达地区,前十大省市占比接近70%。而在中西部及三四线城市,尤其是县级区域,充电桩密度远低于新能源汽车保有量的实际需求。更关键的是,早期建设的大量60kW及以下功率充电桩,面对当前主流车型的800V快充平台,依然出现“桩慢车快”的尴尬局面——车主找不到只管快,但找到了又充不快。
这种低效和错配,促使具备资金与技术实力的车企开始重新审视“自建补能”的战略价值。特斯拉在中国建成开放超2200座超级充电站,超充桩总数超过1.2万根,且绝大多数为250kW及以上高功率桩;蔚来则坚持换电与超充并举,已累计建设换电站超过2900座,超充桩约5000根;小鹏也在2025年加速铺设S4超快充网络,单桩峰值功率可达480kW。车企自建充电桩,从营销噱头逐渐演变为服务核心资产。
车企自建补能网络的核心驱动力,不仅在于提升用户充电体验和品牌忠诚度,更在于对电动汽车全生命周期服务体系的掌控。充电体验不佳,是目前电动车潜在用户最主要的顾虑之一,也是电动车对燃油车在长途出行场景下的最大短板。通过自建超充网络,车企能够直接优化充电速度、支付流程和导航联动,塑造从购车到用车全程无忧的品牌认知。同时,更精准的充电子站数据采集与能效管理,也为后续电池包优化和软件定义电池策略提供了数据基础。
但自建充电网络的资产边界与成本压力却不容小觑?一座480kW超充站,含变压器、储能系统和场租在内,建设成本通常在150万至300万元之间,若选址不佳或利用率不及预期,运营盈亏平衡周期可能长达5~8年。这直接导致了当前车企的自建策略高度分化:特斯拉与蔚来凭借有效的资本效率和换电模式独特价值继续扩张,而某些新势力品牌则更倾向于“轻资产”合作——与第三方充电运营公司共建场站或互接互联,以降低财务负担。
值得注意的是,2025年以来,多家央国企运营商,如国家电网、南方电网、中石化、中石油,开始加速对存量充电站的“功率升级”和“运营智能化”。这些运营商拥有核心优势的场地与电网资源,但对用户运营、智能运维以及前沿技术(如V2G、兆瓦充电)的落地依然偏弱。在此背景下,“车企自建+第三方互认”的混合模式正逐步占据主流。例如,某品牌车型充电地图中已接入超过7万根特来电、星星充电等第三方快充桩,为用户提供统一扫码、即插即充的体验。
从产业链角度观察,充电网络既是新能源汽车基础设施,又正在演变为类似“加油站+大型快餐饮upcharge”的多元高毛利业务场景。在民营充电运营商当前电价倍率普遍高于充电服务费的基础上,光储充一体化与峰谷电价调节成为提升充电站盈利能力的关键,也是未来“虚拟电厂”参与商业化交易的重要依托。部分头部城市甚至已出台“高速公路服务区换电/一站式快充”强制性配置比例,引导补能网络向标准化、绿色化发展。
由此可见,充电桩过剩引发的“建桩潮”正在被行业的务实主义终结,行业竞争正从全圈跑步进入局部拼图的拥挤地带。配置高功率东道切换、冗余基础设施以及硬件的通用能力和软件的云联动能力,将成为车主心中决定充电企业或车企自建网络价值的关键判断标准。而谁能最终解决——让车主在任何地方、任何时间都能高效省心地补给能量,谁便掌握了下一阶段智能电动汽车竞争的“底牌”。
中国充电桩数量的真正通过率,不是出现在申报数据里,而是出现在车主的实际等待时间、剩余电量和电池感受中。也许下一步,“用户体验”不仅是车企核心诉求,也理应交付给更多顶着电量恐惧电门上路的车主一种可依赖的基础能源商品。充电桩不再是冷冰冰的单机硬件,而终将进化成一个联动汽车、电网与人的高度“深度服务网络”。(本文涉及数据来自2024年底至2025年上半年公开行业报告与联盟统计)