美国汽车媒体《Car and Driver》近日发布了一份详尽的指南,列出了所有在美国市场销售电动车的品牌,从老牌车企如福特、通用,到纯电新势力如特斯拉、Rivian,共计超过40个品牌。这份清单不仅是美国电动车市场的全景图,也折射出与中国市场截然不同的竞争格局与发展逻辑。
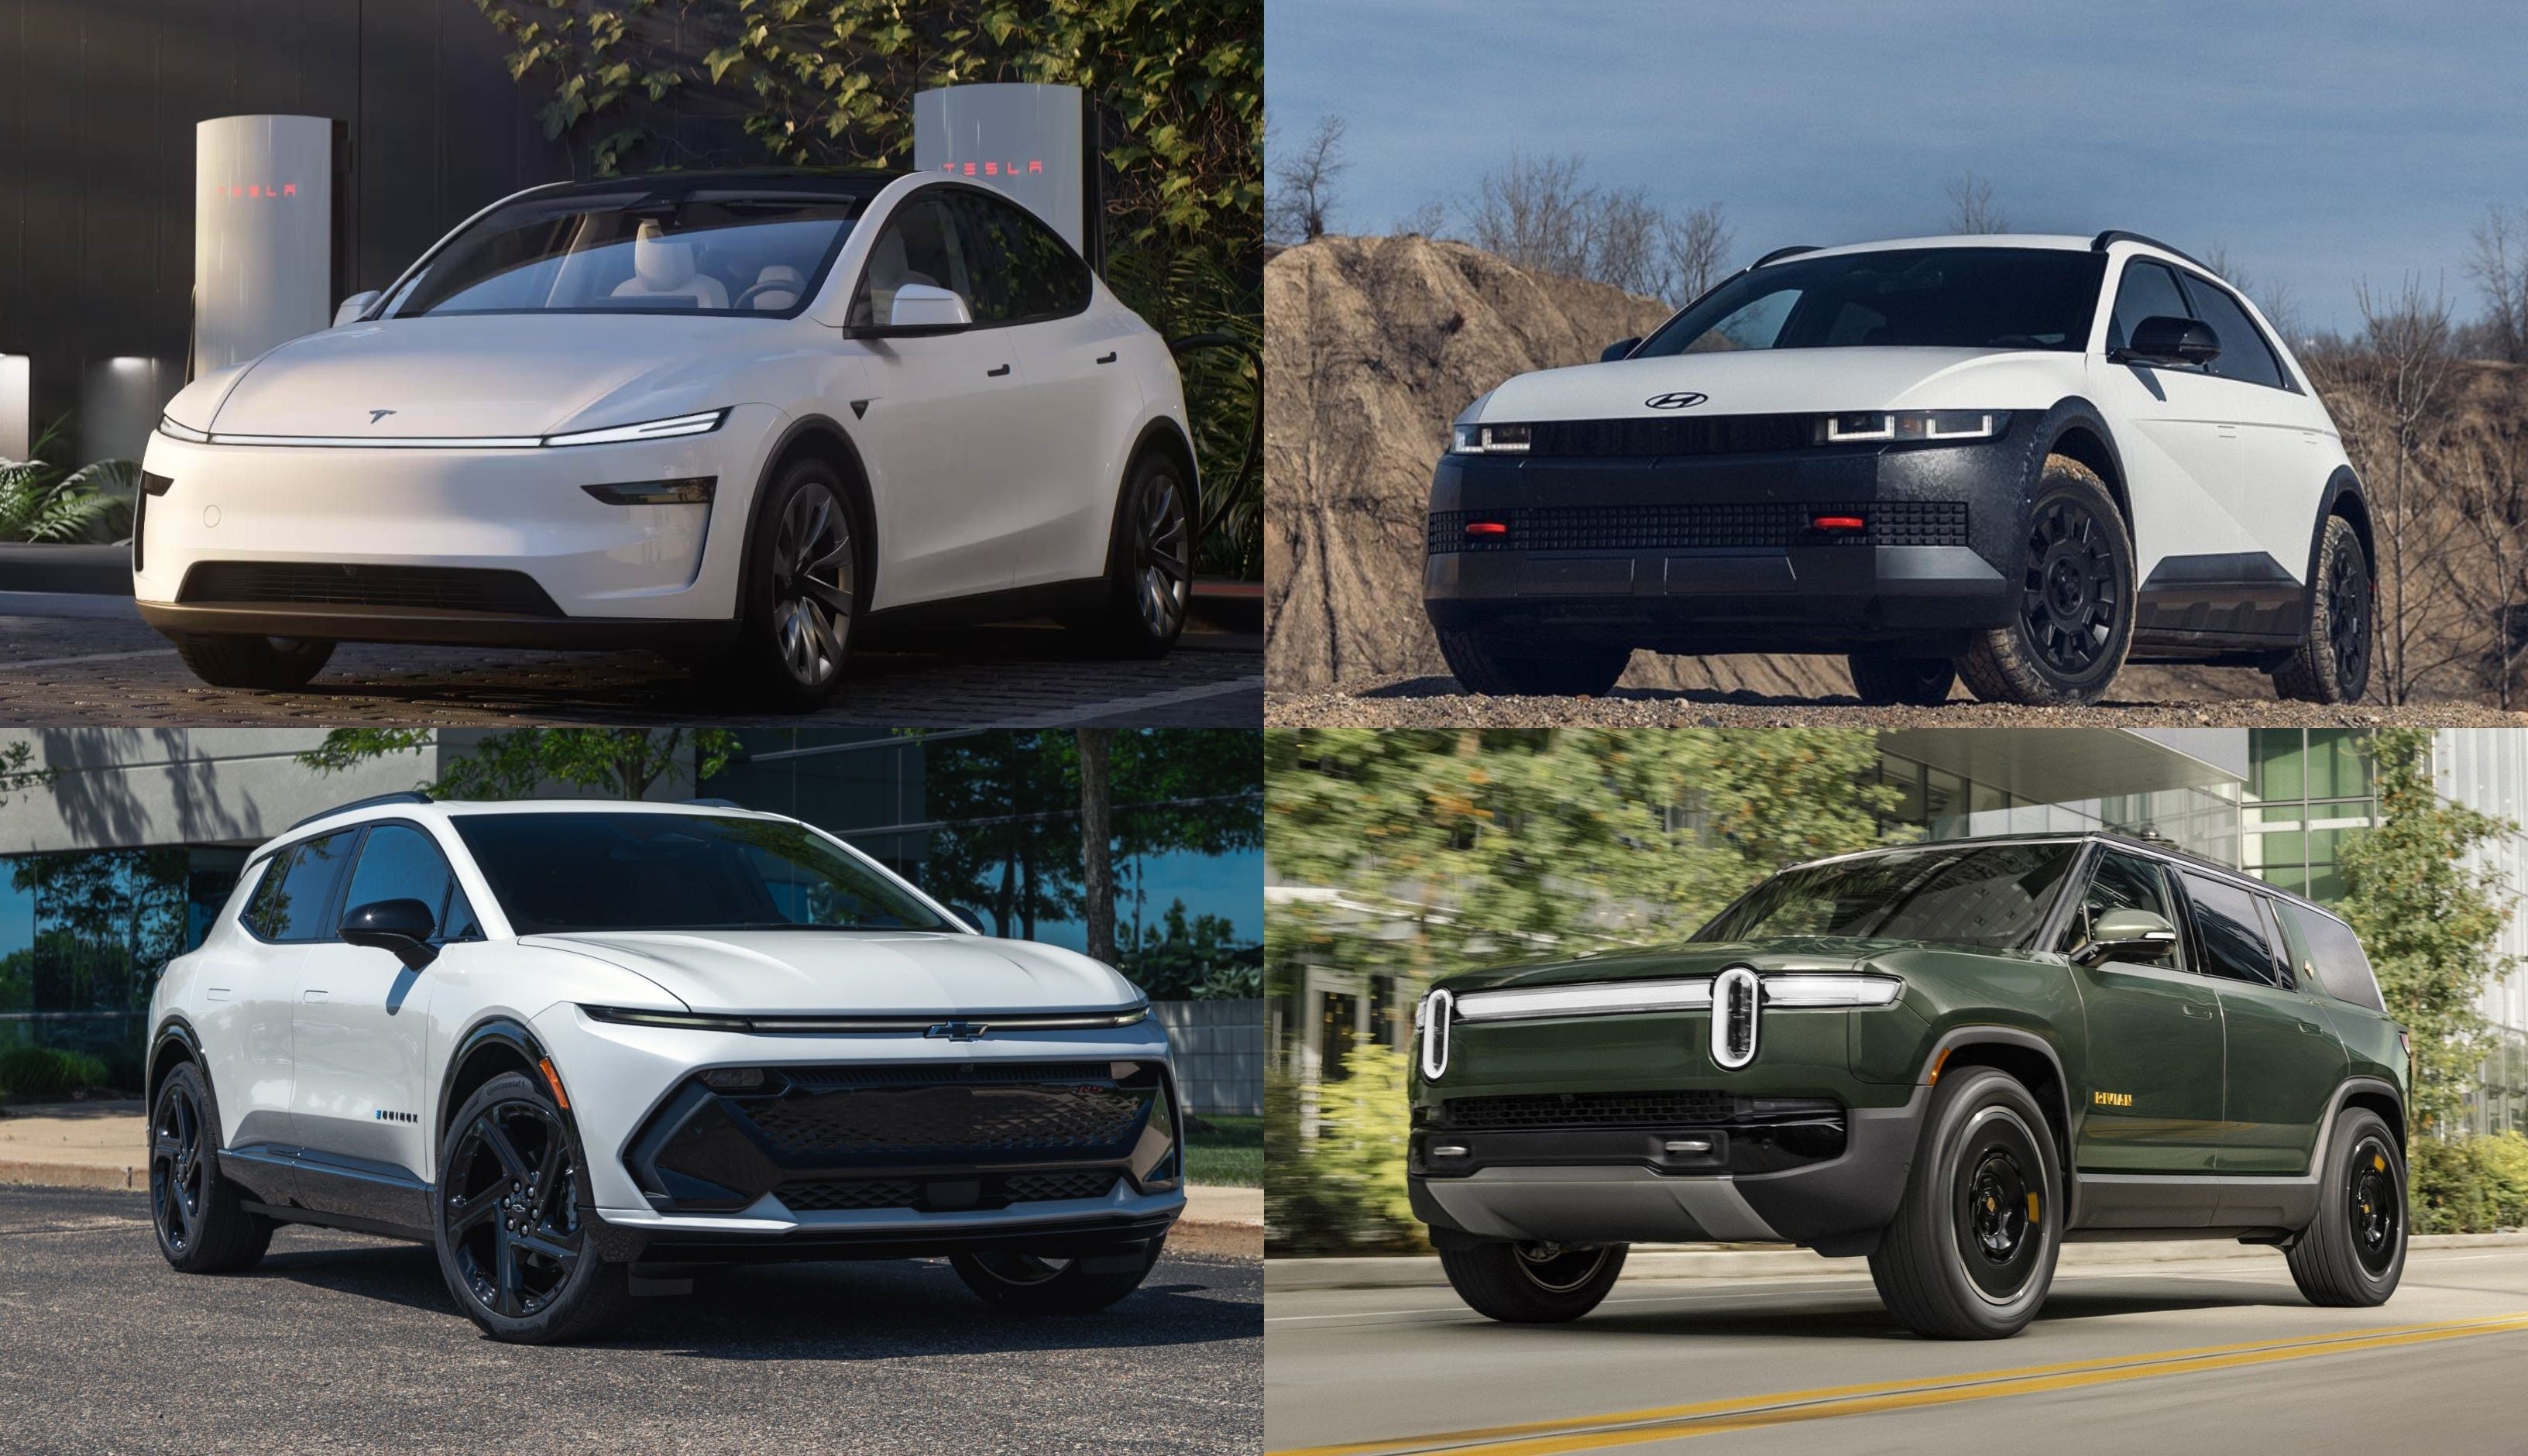
在美国市场,特斯拉凭借多年积累依然占据主导地位,2022年其市场份额仍超过65%(行业普遍认知),但福特、通用等传统巨头正加速追赶,推出F-150 Lightning、Blazer EV等重磅车型。与此同时,Rivian、Lucid等新势力虽然销量规模尚小,但凭借差异化定位(如电动皮卡、豪华轿车)在细分领域打开了局面。值得注意的是,美国市场至今缺乏类似中国“蔚小理”那样以智能化为核心卖点的集中攻势,电驱化进程更偏向实用与性能。
对比之下,中国电动车市场正经历更为激烈的“内卷”:新势力与传统车企在价格、智能、补能上层层加码,品牌数量远超美国,且产品迭代速度极快。美国市场的品牌清单中,不少豪华品牌如奔驰、宝马、奥迪虽已布局,但其电动车销量占比仍远低于中国同类对手;而本土品牌如雪佛兰、日产等,则凭借Bolt EV、Leaf在低端市场形成价格锚点。
从政策维度看,美国《通胀削减法案》(IRA)的税收抵免机制对本国产能依赖度较高,与中国补贴退坡后依靠市场驱动不同,呈现出明显的“政策引导制造”特征。这导致许多欧洲品牌(如大众、现代)在美国建厂以获取补贴资格,类似中国早期引入特斯拉的鲶鱼效应。不过,美国在充电基础设施上的滞后,与中国“桩比车先行”的推进策略形成反差,这或将影响未来电动车渗透率增速。
对中国读者而言,这份品牌地图也提供了逆向观察的窗口:美国新势力很少打出“全栈自研”“端到端大模型”等旗号,而更关注诚实续航与户外场景,这与其地广人稀的国情有关。中国市场竞争中拼智能化、拼快充速度的套路未必适用北美,相反,皮卡、越野属性的电动车型在美更具增长潜力。此外,美国传统经销商体系导致服务模式改革缓慢,消费者购车体验远不如中国直营+App模式高效,这一点新入局者可借鉴。
展望未来,美国电动车市场将迎来多款走量新车型(如Cybertruck、Equinox EV等),但供应链本地化要求、电网升级负担、消费习惯差异也是长期挑战。而中国车企若想进入该市场,最可能的路径仍是通过与本土品牌合作建厂或技术授权,而非贸然导入——毕竟今日美国市场虽大,关税与政治风险已然高筑。
总体而言,这份“全品牌清单”背后,其实是两种电动化路线的缩影:美国慢热而多元,中国炽热而趋同。鉴于中国已有超过30个主打电动车的本土品牌(行业普遍认知),未来全球格局或将呈现“中美双系统”的拉动效应,互相借鉴的同时,也必将加剧竞争。对于中国新能源产业人士与发烧友,这正是反思自身优势与短板的最佳参考案例。