美国电动卡车初创公司Harbinger近日宣布完成2.4亿美元的D轮融资,这已是该公司在短短数月内获得的第三笔重大资本注入。此前,Harbinger已先后拿下国际快递巨头联邦快递价值3亿美元的订单,以及美国军方的国防合同。这一系列密集的利好消息,让这家专注于中型电动卡车的企业迅速跻身行业焦点。
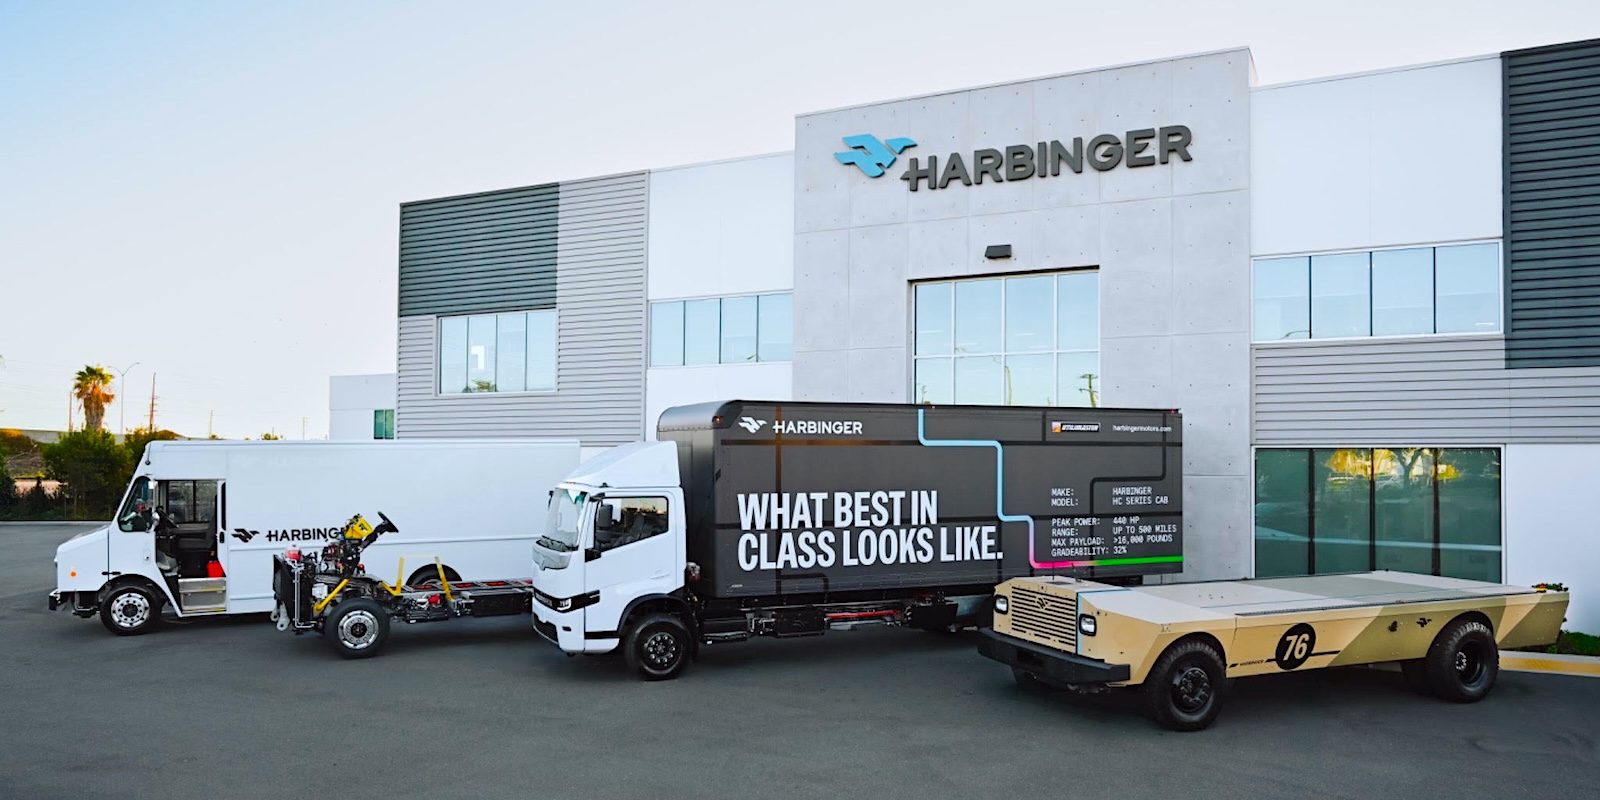
本轮融资由多家知名风险投资机构和战略投资者领投,但具体估值和股权结构未对外披露。值得注意的是,Harbinger的融资节奏极快——据行业媒体统计,该公司在过去12个月内累计融资额已超过5亿美元。这种资本追捧程度,在商用电动车领域并不多见,折射出投资者对中型电动商用车细分赛道的强烈兴趣。
Harbinger的核心产品是一款面向Class 3至Class 6级别的中型电动卡车,主要应用于城市物流、货运配送和市政服务等场景。与中国市场常见的轻卡和微面不同,北美中型卡车市场长期被燃油车型主导,电动化渗透率不足5%。Harbinger试图通过模块化平台和滑板式底盘设计,切入这个被低估的增量市场。
该公司采取的策略颇具特色:不追求整车制造的规模效应,而是专注于提供可定制的底盘和动力总成解决方案。这种B2B模式允许客户根据实际需求改装上装,类似于福田、江淮在中国市场推出的新能源底盘产品。但Harbinger的差异化在于其采用独特的电池架构和热管理系统,据称能实现300至500公里的续航里程,并支持150kW快充。
与特斯拉Semi和尼古拉等主打长途重卡的企业不同,Harbinger选择避开竞争激烈的Class 8重卡赛道。中型卡车市场虽然单价较低,但需求分散、客户基数大,金融和租赁门槛更低。这种务实定位,让人联想到中国新能源物流车市场的早期发展路径——当时正是凭借微风、开瑞等微型电动客车的迅速普及,催生了整个产业链的成熟。
联邦快递的订单无疑是Harbinger最具说服力的商业背书。根据协议,FedEx计划在2027年前部署数千台Harbinger电动卡车,用于美国本土的最后一公里和短途支线运输。国际物流巨头的大规模采购,通常意味着对车辆可靠性和运维成本有严格验证过程,这为Harbinger在潜在客户中建立了信任度。
军方的国防合同则赋予了该公司一定的战略属性。虽然具体采购数量和车型用途未公开,但军事部门的测试标准通常更为严苛,尤其看重车辆的越野通过性和灵活适应性。中标这一合同被视为Harbinger技术实力的有力证明,同时可能为其后续获得政府车队采购打开通道。
在中国市场,电动卡车的发展轨迹与北美截然不同。得益于蓝天保卫战政策推动和充电基础设施的快速覆盖,中国新能源轻型商用车已形成规模效应,年销量突破数十万辆级。但与此同时,激烈的价格竞争导致行业利润率偏低,多数企业陷入低端同质化竞争的困境。Harbinger的做法若能得到验证,或许能为中国车企提供另一种路径—放弃折扣战,专注于高附加值B端解决方案。
值得注意的是,Harbinger的融资背景中闪现着多家新能源产业基金的身影,包括与宁德时代有过合作的美国资本未透露姓名,但一位接近交易的消息人士称,至少有两家亚洲动力电池巨头表达了合作意向。这表明中国电池供应链正试图通过资本关系绑定北美新兴的电动商用车需求,类似于当年与蔚来、小鹏的合作模式。
当然,Harbinger面临的挑战同样不容小觑。首先,中型电动卡车的初始购置成本仍显著高于传统柴油车,扣除燃料和维护节省后,全生命周期成本优势仍需依赖政策补贴和碳积分交易。其次,北美充电网络对商用车的覆盖尚不完善,尤其是针对中型卡车的直流快充站稀缺。联邦快递需要用数百个配送中心加以改造适配。
技术路线方面,Harbinger选择了自己生产富含结构化铝电池包的底盘架构,电池能量密度虽处于行业中等水平,但整包结构设计的模块化程度较高,允许快速换装不同容量的电池组。这种设计便于租赁模式和梯次利用,不过车辆的量产还依赖位于美国中西部工厂的产线爬坡效率。
市场分析人士认为,D轮融资的到位将显著推进Harbinger的前期交付计划,尤其是在FedEx订单启动的前期准备阶段。该公司计划在2027年实现年产能2.5万辆,虽然在总量上无法与中国头部商用车企(如吉利远程、比亚迪)年销十万台相提并论,但其溢价能力和单车毛利率反而可能更高。Harbinger每款车型的定价区间在6万至9万美元之间,对应中国同行同类配置的定价大约为25万至48万元,差异显著。
纵观全球商用电动化进程,中型卡车市场正成为继电动客车和轻卡之后的下一个增长极。中国企业在完善本土市场之余,近年也通过合资建厂的方式进入北美和欧洲,但技术安全审查门槛正在提高。Harbinger的快速融资和订单获取表明,除了依靠自主品牌走出去,通过股权投资或授权供应链参与外壳市场也是一种可行策略。
对于中国读者而言,Harbinger这个故事最具啓发性的点不在于资本量的膨胀,而在于创业公司在巨头林立的商用车市场中如何寻找精确切口。背靠燃油依存但极具潜力的中型客车细分市场,以模块化技术搭载老牌企业都不愿意深度定制的差异服务,再通过标杆客户的背书不断加速度融资周期-这一模式或许正是处于价格战内卷中的中国新能源商用车企业值得翻阅的参考公開本。
未来两年,随着Harbinger陆续完成交付并扩大生产规模,其运营数据将验证商用车型是否能够真正在成本效率上胜出。无论结果如何,中美两国越来越多的创新主体正以前所未有的速度在市场渗透-这对全球供应链重构和碳中和进程都将产生实质性连带影响。本平台将持续关注该公司的后续动态及其典型案例的战略借鉴意义。