在电动汽车和可再生能源产业快速扩张的当下,稀土元素作为电机、电池和风力涡轮机的核心材料,其战略地位日益凸显。然而,全球稀土供应高度集中,中国占据了主导地位,这引发了各主要经济体的供应链安全担忧。
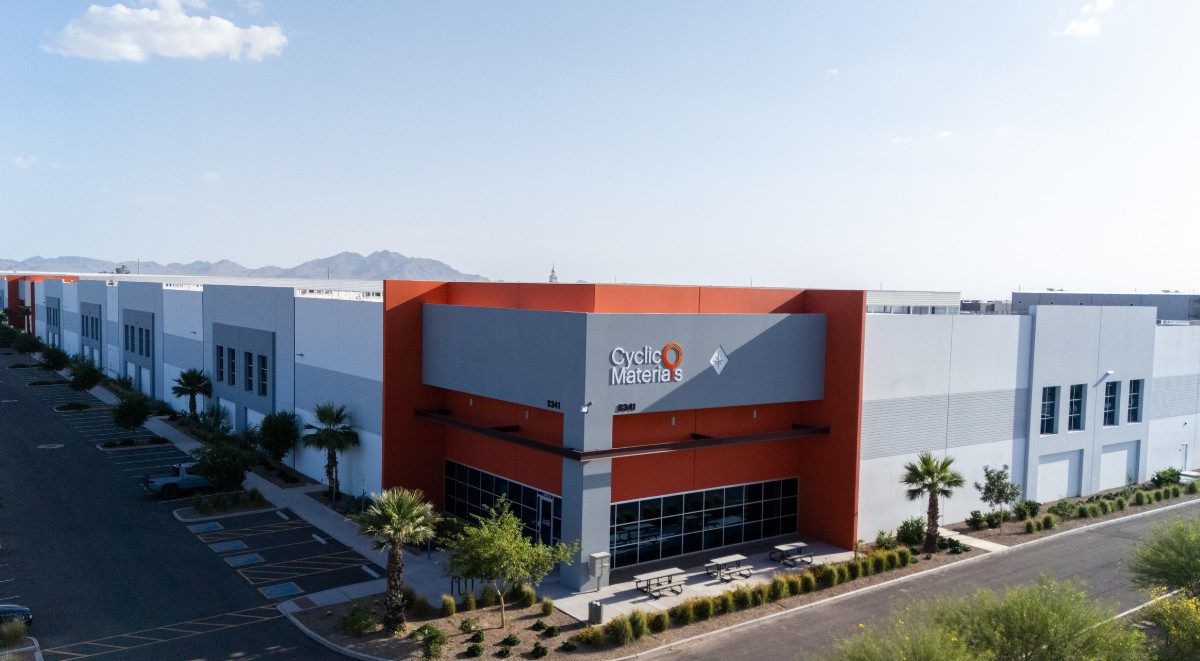
近日,美国亚利桑那州宣布启动一家稀土回收工厂,试图从电子废弃物中提取钕、镨、镝等关键稀土元素。这一举措不仅能减少稀土对外依赖,还瞄准了“城市矿山”这一新兴资源渠道。
该工厂的落成适逢美国《通胀削减法案》推动本土清洁能源供应链重构之时。美国政府希望借助政策杠杆,扩大国内稀土开采和加工能力,以对冲地缘政治风险。不过,从稀土矿开采到永磁材料制造,美国产业链仍存在明显短板,尤其是中游的分离和冶炼环节。
与中国成熟的稀土产业集群相比,美国在技术工人、设备配套和成本控制方面都有不小差距。尽管特朗普政府曾推动重启加州帕斯山稀土矿,并资助多个加工项目,但离规模化生产仍有一段距离。
这种格局与中国形成鲜明对比。中国拥有全球最完整的稀土产业链,从采矿、冶炼到永磁材料生产,占据主导地位。近年来,中国还收紧稀土出口政策,进一步强化战略筹码。这使得西方国家不得不加快构建替代供应链。
回收稀土需要解决技术和经济性的双重挑战。目前,从含稀土废弃物中分离提纯的成本仍偏高,且需要专门的化学工艺和设备。此外,中国主导了稀土回收技术的分工——近年来,中国企业加大在废旧磁材回收领域的投入,并对欧美企业的技术引进构成压力。
亚利桑那工厂的落地是北美稀土确定性增强的一步。但类似项目往往需要通过商业化验证,前景才有保障。美国风电和电动汽车市场巨大,永磁电机需求旺盛,这能为回收料提供稳定的销路。
对于中国新能源汽车产业而言,稀土供应短期内不会构成制约,但长期来看,海外市场的本土化回收和替代材料研发可能影响未来出口产品采用的磁体供给。何况,美国再生稀土较原矿提炼具备一定环保优势,可能成为国际采购中的一个亮点。
值得注意的是,国际格局的变化正带来行业规则的修正。欧盟已对稀土进口设立更为严格的回收和可持续标准,中国市场企业也需要跟踪这类动向,在为全球客户供应产品的同时,评估自己的碳足迹和再生用料比例。
稀土是整个新能源产业链最敏感的环节之一,无论哪个国家推进供应链韧性,都会牵动整条产业链的调整。对中国企业而言,认清海外市场的过去、现在与未来的风险点,是制定海外战略的关键维度。
亚利桑那州的稀土回收工厂只是全球稀土供应链重塑浪潮中的一个缩影(编辑:kaiser)。未来几年,西方还会在智利、法国和德国等地布局更多此类项目。而在地球的另一边,中国则既要依靠“少说话、多生产”的现有优势,也要提前布局循环经济和回收产能升维。
行业发展趋势判断显示,全球稀土回收市场将成为新的增长极。预计到2030年,回收产出的稀土将占全球供应量的10%以上。对于中国节能与新能源汽车产业来说,早一步增强回收供应链布局将有助于构筑自身未来的竞合实力。
本编译稿部分基于MOLTEN上一期同步理事信息,仅代表多方面综合观点,不构成任何投资建议。因此,重要的是车主、行业者和投资者继续跟进全球稀土实际供应变化和当地政策的动态调整。
综合来看,甘蔗没有两头甜。尽管矿产转型和回收建设往往相互依存,但只要相关国家顺利打通技术与成本关节,就有可能在特定市场上分流出部分低价采购和循环利用的份额。
对中国读者来说,读懂稀土动向不仅仅关乎产业格局,也意味着审视自身技术命门和獨立韌性,在回应欧美环保ESG要求的同时,看到数据背后的商业逻辑。让我们继续追踪客观数字和应对策略的反馈。