关于电动摩托车取代燃油摩托车,主流观点一向非常直接:制造一款性能与燃油摩托车相当的电动车型,把价格压到合理区间,最终骑手们就会转向电动。这几乎是电动汽车成功路径的翻版——先用产品力打动用户,然后靠规模降低成本,最后市场自然转变。
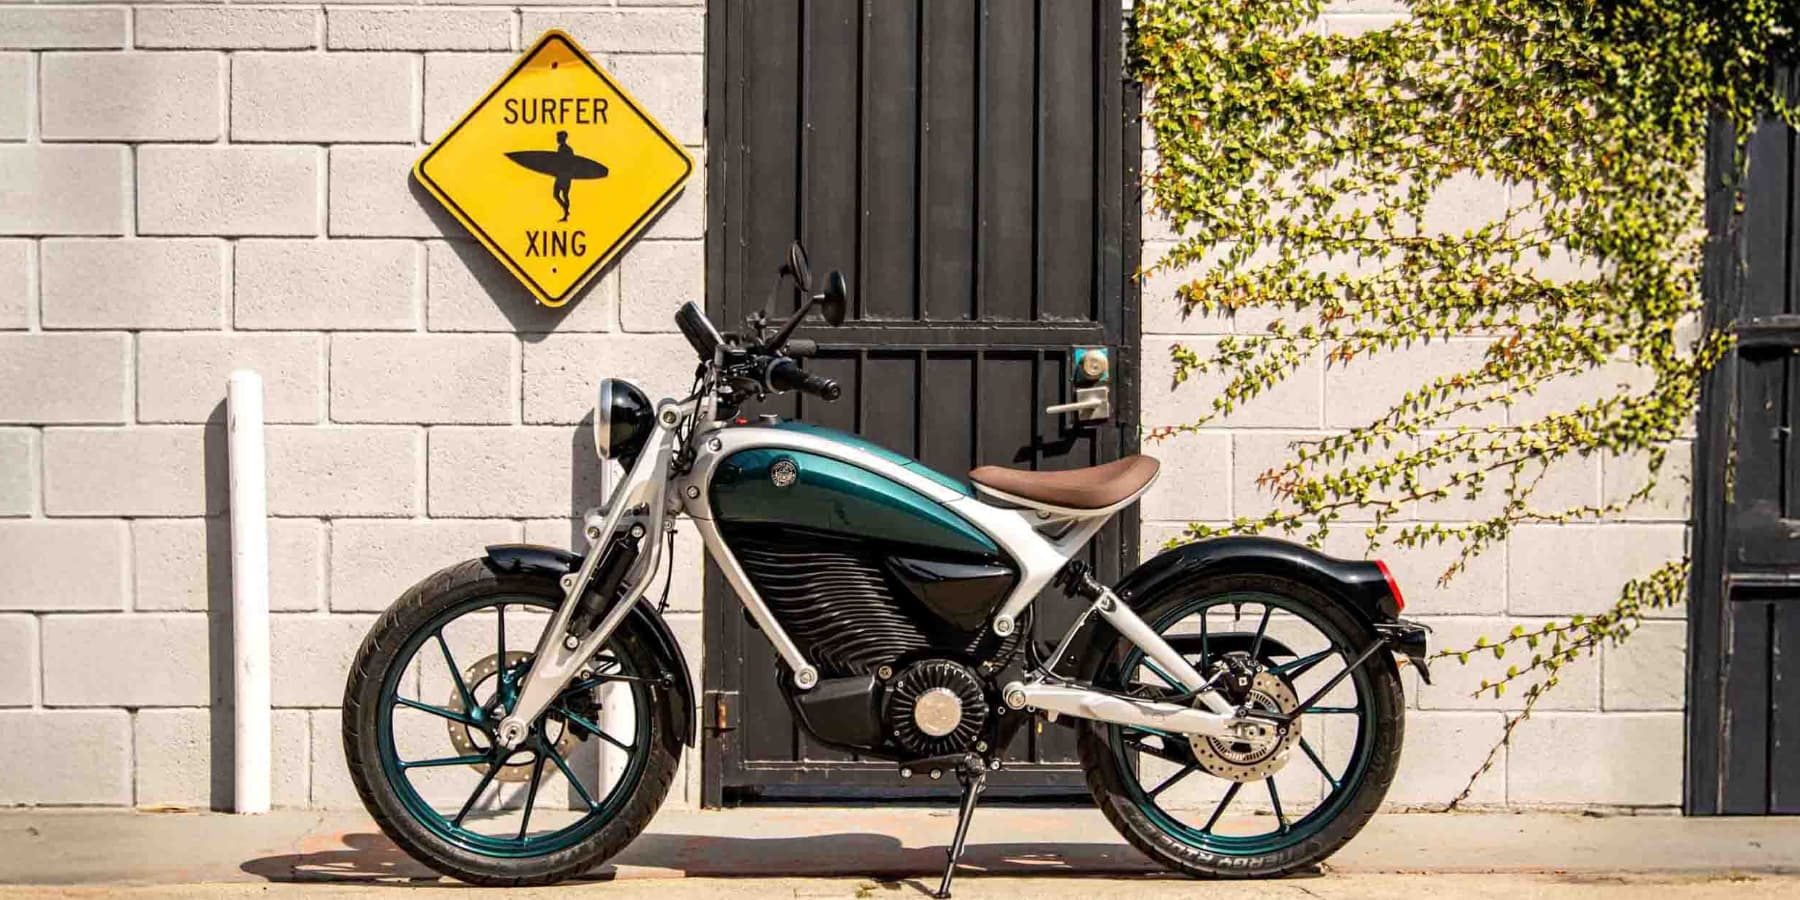
但这条路径真的适用于两轮车吗?与四轮汽车不同,摩托车市场的变化往往由更微妙的力量驱动。近日,国外电动车媒体Electrek的一篇评论文章指出,电动摩托车确实会取代燃油摩托车,但过程可能与大多数人预想的并不相同。
在中国市场,相似的推测早已有之。过去几年,造车新势力在电动摩托车领域频频试水,从高端性能车到城市通勤踏板,产品线不断拓宽。然而,截至2025年(原文提及的未来时间点),中国市场的燃油摩托车仍占据绝对主流,年销量约600万辆,而电动摩托车销量虽有百万辆级规模,却集中在通勤代步和外卖物流领域。
原文的核心观点认为,电动摩托车对燃油摩托车的替代并非依靠纯粹的性能对等。燃油摩托车尤其是大排量车型,承载着骑行文化、社交属性和机械美学,这些要素短期内难以被电动化复制。相反,电动化真正切入的是那些对成本、法规和使用场景更敏感的市场缝隙。
在中国市场,这样的缝隙已经非常明显。禁限摩政策的收紧、城市通行权的严格管制,让燃油摩托车在一线城市几乎失去立足之地,而电动摩托车作为两轮机动车,可以合法上牌、上高架,并且享受更低的持有成本。对许多城市用户来说,电动摩托车不是一种文化选择,而是一种务实的生存工具。
进一步看,电动化对摩托车行业的冲击可能比电动汽车更有颠覆性。因为两轮车的可置换门槛更低,尤其在中国,10万元级别的电动摩托车对应的是3-5万元的燃油车型,价格优势极易突破消费者心理关口。一旦产品可靠性得到验证,市场迭代的速度会非常快。
但正向替代山寨路径也存在固有瓶颈。电动摩托车的电池续航焦虑、充电基础设施不足等问题,在四轮电动车上持续了十余年仍未完全解决,在两轮车上只会更突出。加上两轮车的使用半径远大于汽车(因为交通拥堵时两轮灵活性更强),电池补给难几乎成为电动摩托车在日常中使用中的最大痛点。
原文也指出,短期内电动摩托车更可能先占领城市通勤、物流配送、共享出行等高频短途场景。在这些平台上,现有产品已具足够竞争力,而燃油摩托车的时代性削减也在加速。类似中国的即时配送行业,数量庞大的电动车团队正在构成电动摩托车最大的单一最核心用户群。
过渡的另一个层面在于制造业的生态演化。电动摩托车的核心部件——电池、电机、电控——与消费电子产业链天然趋近,完全绕开内燃机工程学的壁垒。这意味着门槛降低,新兴品牌可以像手机公司那样快速试错,产品更新节奏也可压缩到一年内。过去的10年,中国两轮电动车品牌多如繁星又被迅速筛选,正是这一模式的标记。
对中国传统摩托车企业而言,这种转型比任何国际竞争对手都更紧迫。作为全球最大的摩托车生产国,中国主流品牌年产几乎全部集中在燃油车阵营,在电动化上已出现分道扬镳:少数直接切入,多数仍在观望。如果电动化在下一轮消费和政策利好中到来,这些企业或只能成为贴牌代工的角色。
再看使用习惯一端,年轻的国内购车人群对电动摩托车的接受度远高于前代,这与智能化程度正在同步。平板化仪表、车机互联、OTA升级等第二接触特征让电动摩托车越来越像智能终端,这对年轻一代的骑行风格(通勤上下班、短途代步)构成效率感和娱乐覆盖。但如果不维护品牌和文化脉络,电动化也可能只是替换了引擎概念,招式在更深层的认同方向上没法胜利。
最终,电动摩托车将取代燃油摩托车,但在很多地区尤其在中国,它可能会降价更慢却更快普及。机制将不会取决于欧式霓虹的街头爬坡排队的复古叙事的替代方式,而是被基础设施、牌照限制、资本演进覆盖。骑行乐趣与文化感这将由新一代制造商重建表达。
所以,今天的引擎声可能是血脉继承的宣告,而电动系统将在2027至2030年之间通过城市渗透曲线完成无意中的加冕。中国的巨量生产地理、迅速切换的能源法律法规与消费者每代一批的新一代内心切换动态的三重叠加中,趋势已在合适的赛道踏实发芽。