Rivian本周在纽约的一场投资者会议上,详细披露了新一代车型R2的自动驾驶硬件落地节奏。最核心的信息是:首批配备激光雷达和自研RAP1自动驾驶计算平台的R2,将在2026年底前率先交付给员工,而真正面向付费购车者的交付窗口则落在2027年。这一安排被不少外媒解读为,相比此前对外释放的时间点,整体进度有微妙的推后。
对于一家正处于产能爬坡和成本控制关键期的造车新势力而言,先用员工版R2做内部验证并非罕见操作。特斯拉在推送FSD早期版本时也采取过类似策略,Rivian此次"内部先行"的逻辑一致:让最有经验的技术团队先用上量产硬件,在真实道路场景中累积数据、打磨算法,避免把未成熟的功能直接抛给消费者。
值得注意的是,此次披露的激光雷达成本已经压缩到"几百美元"级别。Rivian官方在会议中以"a few hundred dollars"一笔带过,虽然未给出精确数字,但可以判断这已进入行业前装量产的可接受区间。对比早期Luminar等供应商动辄上千美元的单颗方案,这个成本水平意味着激光雷达正从"高端选配"走向"标准配置"的转折点。
Rivian选择自研RAP1计算机而非沿用Mobileye或英伟达的现成平台,反映出其坚持垂直整合的技术路线。这和蔚来从Mobileye切换至自研神玑NX9031、小鹏坚持全栈自研的逻辑如出一辙——在自动驾驶军备竞赛中,算力底座的自主可控决定了软件迭代的节奏上限。
从功能进展看,Rivian同步更新了点对点自动驾驶的测试状态,同时确认了与Uber的Robotaxi合作协议。前者意味着R2将支持从A点到B点的完整自主驾驶,而后的合作则更像是对Robotaxi商业化运营的提前卡位。这两项动作组合在一起,显示Rivian并不满足于只做一家卖硬件的车厂,而是希望在出行服务层面复制特斯拉和Waymo的玩法。
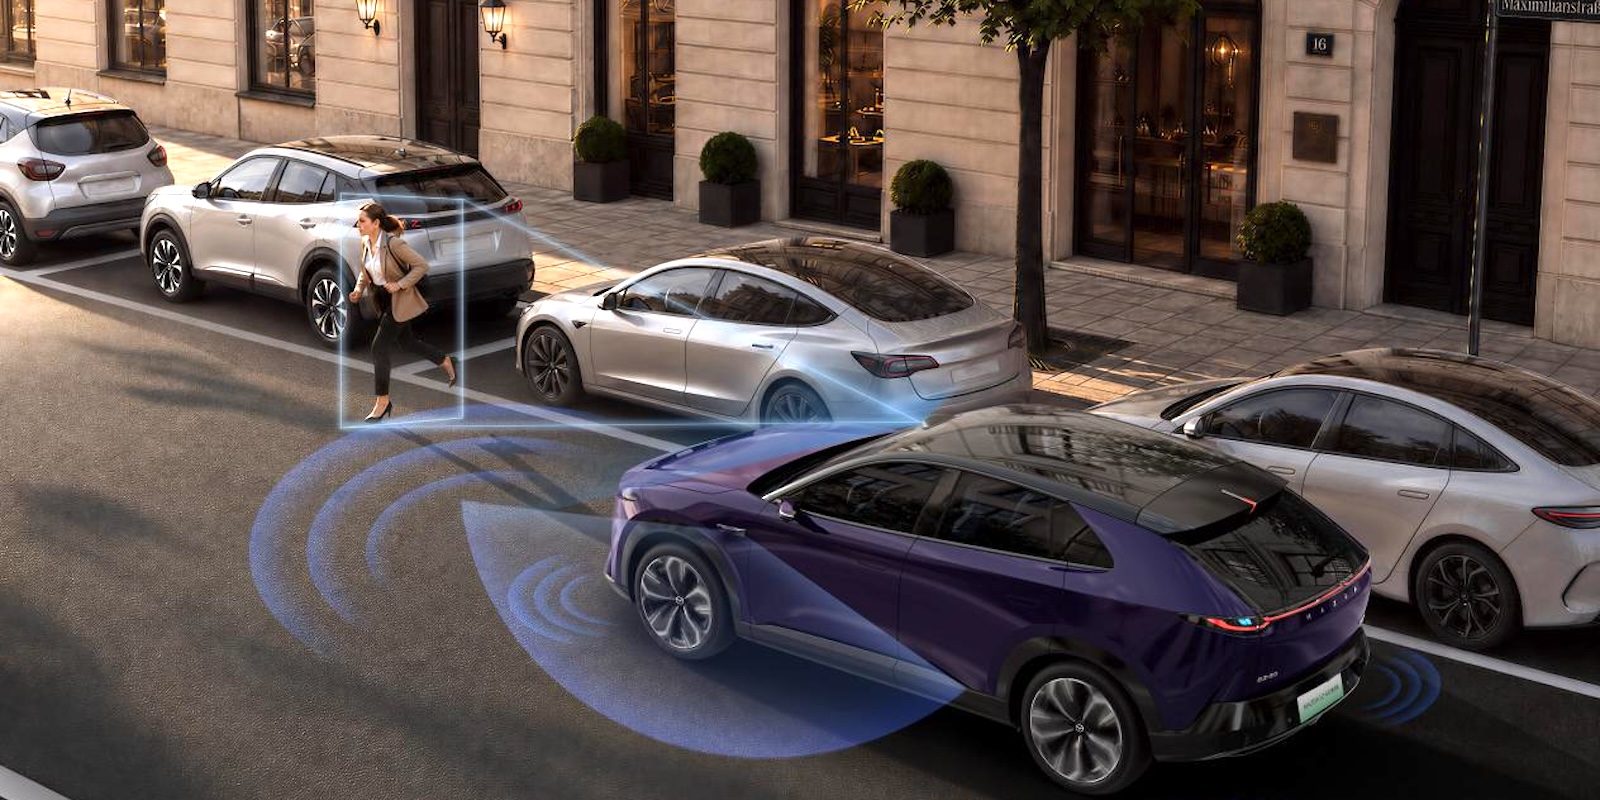
将视线拉回中国市场,激光雷达的成本下探曲线其实更为陡峭。国内供应商如禾赛、速腾聚创已经把入门级激光雷达的价格打到200-300美元甚至更低,这使得20万元级的中端电动车也能配备激光雷达,而Rivian目前的技术节点还停留在把这项硬件推进R2这样的高端车型。对比之下,中美在感知硬件成本上的差距正在被供应链优势拉开。
不过,激光雷达的装车数量并不是自动驾驶实力唯一指标。Rivian和美国同行更擅长将摄像头视觉与高精地图进行深度融合,这与国内厂家偏好"多传感器融合+无图方案"的技术路线有所不同。R2上市时,两者在城市场景下的NOA表现孰优孰劣,将是一个非常值得关注的横向对比样本。
对于国内读者来说,Rivian的这一次进度更新并非简单的"又跳票了"可以概括。更值得玩味的是其中的深层信号:即便是一家经营承压的二线新势力,依然能把自研激光雷达和超算平台装进量产车,这说明自动驾驶硬件的行业门槛正在被大幅拉低。2026年后,汽车行业拼的将不再是谁有激光雷达或谁算力强,而是谁的软件栈能与硬件迭代做到最好的同频共振。
Rapid的老路说明,自研自动驾驶不是降本增效的避风港,它对研发资源的消耗极其惊人。Rivian如果希望通过R2的销量反哺研发,就需要在2027年正式交付时给出足以说服消费者的功能和体验溢价。类似的故事在中国的上汽、比亚迪身上也在同步发生,自主品牌的自动驾驶战局正从"是否自研"变为"自研成果如何兑现为购车理由"。
如果把时间轴拉长,员工版提前批量交付,本质上是企业在发布前进行的一场大规模灰度测试。车辆的FOTA通道、数据中心的处理能力、客服团队的应急响应,都会在这一阶段得到真实检验。这样的流程虽然不会上新闻头条,但对于后续用户车辆的口碑稳定至关重要。
种种迹象表明,Rivian正试图通过R2来完成品牌印象的重塑——从靠皮卡和硬派SUV出圈的"越野新贵",转变为面向主流家庭市场的智能电动品牌。在迈过2027年这个时间节点之前,它的每一步产品决策都会被市场放在显微镜下审视。这道坎,确实不好过,但也并非不可能。