本田在燃油摩托车领域建立的优势,堪称全球制造业的一个奇迹。从东南亚的街头到大洋彼岸的高速公路,本田的燃油摩托车几乎无处不在,每年数百万辆的销量让其他竞争对手望尘莫及。然而,电动化的浪潮正悄然改变这一格局,本田的统治地位首次遭遇了来自技术变革的根本性挑战。
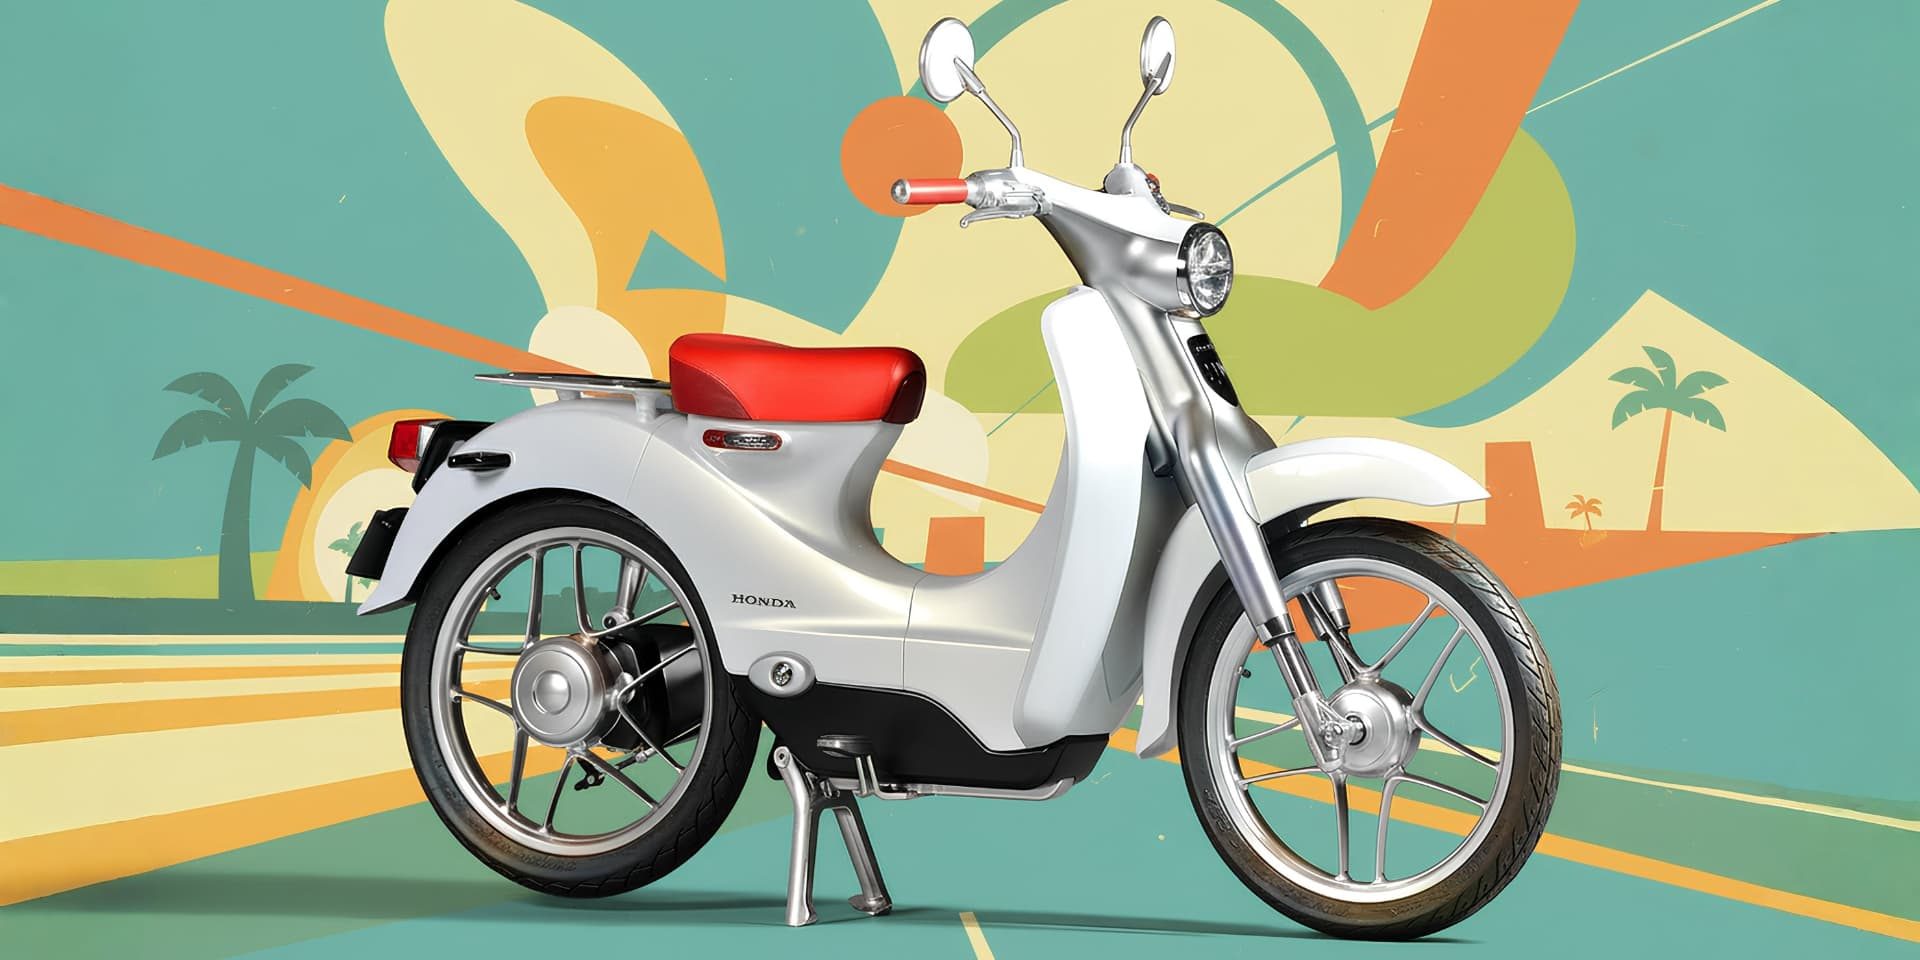
在东南亚、印度和中国等关键市场,电动摩托车和电动踏板车的渗透率正快速提升。一方面,电池成本下降和充电基础设施改善,让电动两轮车的购置和使用成本大幅降低;另一方面,各国政府纷纷出台减排政策,对燃油摩托车的限制日益严格。这些因素叠加,使得电动两轮车从边缘产品逐渐成为主流选择。
与全球市场形成对照的是,中国早已成为电动两轮车的生产和消费大国。国内市场上,雅迪、爱玛等品牌在电动自行车和电动轻便摩托车领域占据了主导地位,而以九号、小牛为代表的新势力则借助智能化纯电产品迅速崛起。相比之下,本田在中国燃油摩托车市场的品牌影响力虽强,但在电动化产品线上却布局迟缓,迄今仍缺乏一款能与本土品牌抗衡的爆款车型。
本田在电动化转型上的犹豫并非源于技术短板,而更多是出于战略惯性。在数十年间,本田围绕燃油发动机建立了庞大的供应链、研发体系和营销网络,这些资产在电动化时代意义有限,甚至可能成为转型的包袱。相比之下,中国和东南亚的新兴竞争对手没有历史负担,可以放手重构从电池到整车的全产业链。
更深层的挑战在于商业模式的转变。燃油摩托车时代的核心是发动机性能、使用寿命和维修网络,而电动两轮车则更依赖电池管理、智能互联和软件生态。本田在这些领域的经验积累相对薄弱,而其制造商思维往往与科技驱动的服务型商业模式格格不入。
消费者的接受度也在改变市场竞争规则。Z世代和千禧一代对电动摩托车的接受度明显高于老一辈,出行场景、环保态度和数字化生活方式的演变,推动着他们将目光从传统燃烧声浪转向安静、智能、便捷的电动骑行体验。这种代际转换,对本田而言比产量下滑更棘手。
在竞争层面,中国厂商的国际化步伐加速了格局重塑。虽然原文未涉及具体品牌,但中国两轮车企业已开始大举进军东南亚和欧洲市场,凭借高性价比和快速迭代能力抢占市场份额。与此同时,Luna、LiveWire等电动品牌尽管体量尚小,却已在中高端市场和细分用户群体中蓄势待发。
本田并非无动于衷。根据行业公开信息,本田曾宣布2040年全面停售燃油摩托车的中期目标,并计划大幅扩大电动产品线。但在这类宏大宣言落地的成效显现之前,市场格局已经发生了不可逆的变化。电动化不是简单的动力替换,它改变的是产品定义、用户体验和价值链条,任何姗姗来迟的行动都可能失去先机。
对全球两轮车行业而言,本田遭遇的挑战具有指标意义。它表明即使是最强势的燃油时代霸主,也无法回避技术革命带来的重构压力。这场转型的成败,不仅关乎本田自身,更预示着整个出行产业的结构性变革方向。
在中国市场,本土品牌可能并不需要成为下一个本田,但它们正在以更贴合当代用户需求的方式重新定义两轮出行。国际巨头面临的最现实的问题,是如何在电动化时代保持核心竞争力,以及能否从几乎零开始的新起点重建辉煌。
正如英文原文所言,本田的百年工程沉淀依然值得尊重,但行业权杖的交接已经悄然开始。未来五到十年将是决定全球两轮车市场分化还是趋同的关键窗口期。