美国能源信息署(EIA)最新发布的数据显示,未来一年内,可再生能源在美国总发电装机容量中的占比将从37.7%增长到40.4%,届时将正式超过天然气(约40%),成为美国第一大电源。这一里程碑式的转折,不仅关乎美国电力系统的低碳转型,也悄然改变着全球新能源产业链的底层逻辑。
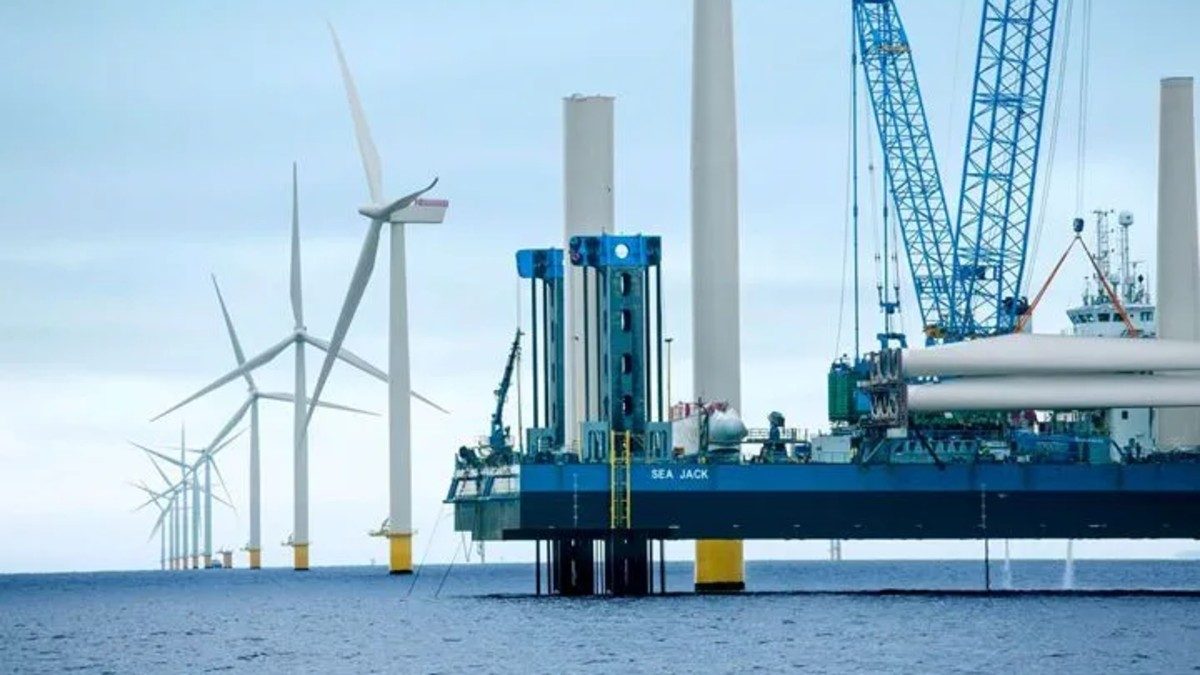
从更长的周期看,可再生能源的跨越式增长并非偶然。过去十年,美国的风电和光伏装机量以年均超过10%的速度递增,而天然气发电虽然仍在增长,但增速已明显放缓。EIA的预测基于现有项目规划和在建工程,其可靠性在行业内享有较高公信力。值得留意的是,核能装机的占比将不足可再生能源的五分之一,这一对比凸显出新型电力系统对传统基荷电源的替代效应正在强化。
对中国新能源车行业而言,美国这一变化更具参考价值。当前,中国新能源汽车保有量已超过2000万辆,公共充电桩拥有量超过660万台,但绿电在充电结构中的比例仍有较大提升空间。如果将美国'可再生能源+天然气'的配比逻辑映射到中国场景,不难发现中国风光资源更具优势,西北荒漠地带的光伏度电成本已低于0.2元/千瓦时,这使得绿电直供充电站成为可能。部分东部城市已出现'光储充'一体化充电站,其能源自洽率可达70%以上(行业统计值)。
尽管数据喜人,但可再生能源占比提升并不等同于电力系统的稳定性提升。风电和光伏的间歇性特征,使得储能需求激增。EIA报告同时指出,美国未来一年计划新增的储能装机将达到新高,这与中国当前'新能源+储能'的发展路径不谋而合。在特斯拉上海储能超级工厂量产、宁德时代天恒系统发布等事件背后,是行业对灵活性资源的渴求。储能的成本下降速度,未来很大程度决定可再生能源能否真正替代'可靠基荷'。
全球视角下,中美欧同步加速脱碳进程。欧盟的碳边境调节机制将于2026年全面落地,这将促使中国新能源汽车及其供应链更关注'绿色出厂'标准。若美国电网中可再生能源比例反超天然气,其单位电能碳排放强度将降至0.3千克/千瓦时以下(基于EIA口径估算),与中国当前约0.55千克/千瓦时的电网平均水平拉开差距。这意味着,未来中国电动车出口欧洲的抗碳关税优势,部分将被碳强度差异所稀释(欧盟碳价现行约80欧元/吨)。
换一个角度看,美国的能源结构变化正在影响锂电产业链的出口逻辑。当初大量从美国流向中国的动力电池订单,正在被理财分析师拆出'碳足迹'这一变量。当美国可再生能源度电成本低于欧洲时,部分高能耗产业(如电解铝、三元前驱体)可能会向美国转移,间接改变全球供应链分布。中国企业需要提前布局低能源成本的地区,可能是在美国本土设厂,也可能是在中东或东南亚的绿电园区。
回归到行业基本面,EIA的预测仅是漫长过渡中的单帧画面。2027年后,美国退役煤电机组将加速,同时电网侧对独立储能的容量电价政策在几个州已现雏形,进一步利好风电光伏并网。然而,过去一年美国的多起极端天气事件暴露了电网脆弱性,俄亥俄谷和加州在冬季近日用电高峰时段,曾数次宣布依赖天然气调峰,这表明转型过程不会一帆风顺。中国的电力体制改革同样走在深化改革阶段,全国统一电力市场已启动建设,通过电价信号引导用户错峰充电成为有效性较高的手段。
新能源车作为移动储能单元,已有大量技术验证案例。蔚来换电站的梯次利用电池组在浙江、江苏电网参与调峰;比亚迪的V2G技术(车网互动)在北京亦庄做了示范社区。最新的研究显示,如果全美电动汽车能够实现高效调度,其储能容量可覆盖本国电力系统7%的日负荷缺口,这与EIA关于可再生能源波动性的担忧形成呼应。中国拥有全球最大的电动车保有量,这为车网互动提供了宏观体量优势。但需要妥善设计分时电价机制和聚合商市场规则,让车主拥有足够经济动力参与调节。
最后谈谈对读者最直接的影响。中美都在快速提高可再生能源占比,但这未必在短期内改变电价:因为在法律和调度层面,高波动电源往往引发批发价瞬间供需震荡,XX县曾出现过负电价几个小时引发充电桩倒送电的罕见记录。至于对私家车主,更紧要的是关注所在地区电网的清洁程度与稳定性,这比关注装机容量占比更操作性。眼下,多省电力公司已发布了年度碳强度地图(可在各省电力交易中心查询),可作为选择充电时机参考。欧洲一些高端车型引入了路线规划充电优化功能,可以基于远近的实时刻度碳强度自动调整充电时段,国内车机也开始试点该功能。
可再生能源的这场跨越式叙事,本质上是全球生产和政策的总体转型。对于中国新能源车行业人而言,既需要看到顺应趋势索取绿电便利的商机,也要对基础设施和改进初期的颠簸保持清醒。2026年的美国风光,或许正是2028年中国电力市场的预演,更前瞻的中国车企正在绘就出行城市的蓝图。转型浪潮汹涌,各方唯有沿着能效最大化和社会公平的原则掌舵,才能实现新旧能源的安全交替。从EIA的职能出发,他们表的仅仅是一张卡片,而落笔的主体,终究仍然是用户的电表和充电枪。