近日,一则来自巴西的消息在工程机械圈引发关注:SDLG Brasil完成了其在南美市场的首笔销售,向巴西矿业、建筑与基建公司Grupo Base交付了6台重型电动轮式装载机。尽管订单数量不多,但这是中国品牌电动工程机械在巴西市场的首次落地,被海外媒体称为“建筑狂欢节的电动化序幕”。
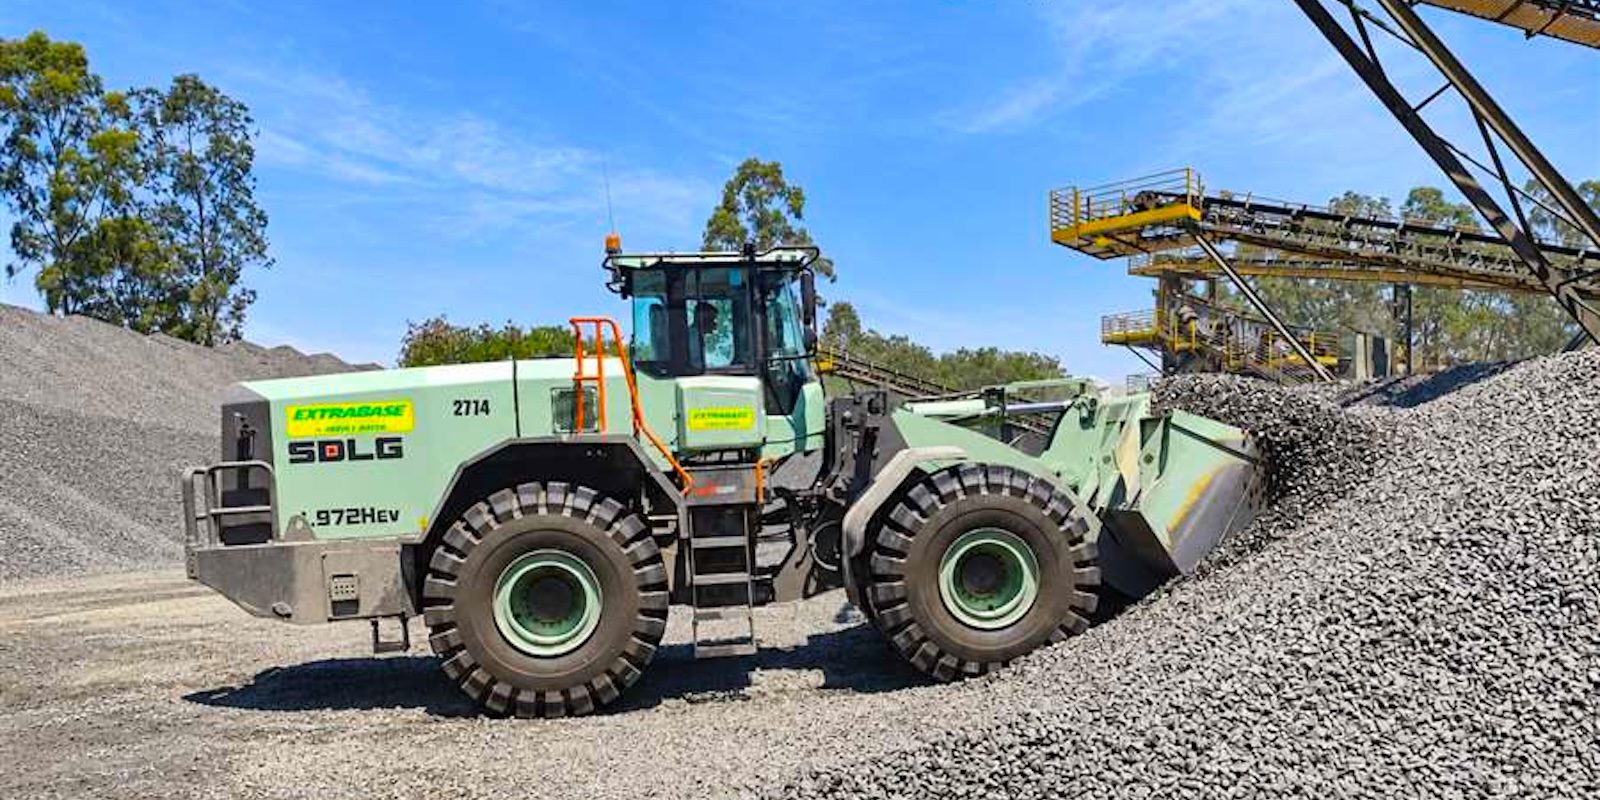
SDLG(山东临工)是中国知名的工程机械制造商,近年来在电动化转型上动作频频。此次交付的电动轮式装载机,主打零排放、低噪音和高能效,适用于矿山、港口和基建场景。值得注意的是,巴西Grupo Base并非单一行业客户,而是横跨矿业、建筑和基础设施的综合集团,这暗示着电动设备在多元场景下的适用性正在被验证。
海外媒体的报道将这笔交易放在“Construction Carnaval”的框架下,意指巴西建筑业将迎来一场电动化节日。这一比喻并非空穴来风:巴西是全球重要的矿业大国,铁矿石、铝土矿等资源出口依赖重型机械;同时,该国正推行一系列基建计划,对工程设备的需求持续旺盛。更重要的是,巴西政府近年来对清洁能源和碳中和目标表现出明确态度,为电动设备进入创造了政策窗口。
从全球视角看,此次SDLG的成功并非孤例。过去两年,中国工程机械品牌如徐工、三一、中联重科等,均加速在海外布局电动产品。原因不难理解:在国内市场,电动工程机械已从试点走向规模化,但同质化竞争导致利润摊薄;而在海外,尤其是新兴市场,电动化仍是稀缺卖点,能绕过部分贸易壁垒,并获得先行者的品牌溢价。
值得一提的是,当前欧美市场对中国电动乘用车加征高额关税,却尚未对中国电动工程机械设置同等门槛。这为中国工程机械“换道超车”提供了宝贵窗口期。相比乘用车,工程机械的客户更看重全生命周期成本和出勤率,而电动化在矿山(电耗成本低、同时规避地下通风难题)和港口(环保法规严苛)具有天然优势,因此渗透逻辑更顺畅。
然而,志在全球的中国厂商也面临挑战。以巴西为例,当地电力基础设施在偏远矿区尚不完善,充电网络稀疏,且电网稳定性堪忧。为此,SDLG巴西公司需提供整体解决方案,如移动充电车、储能设备或与当地电力公司合作改造电网。这种重资产的服务配套,考验中国厂商的本地化能力,而不仅是产品性能。
此外,市场教育也需时间。巴西传统矿业习惯使用液压装载机,对电动产品抱有安全疑虑——包括电池安全性、涉水能力以及极端高温下的热管理。独自承接客户线上评估和培训,负担不容小觑。但完成首笔订单后,SDLG可收集真实运行数据,调整产品并积累口碑,为后续“滚动销售”打下基础。
从产业链角度,中国电池和电机供应链的成本优势,是海外竞争对手无法比拟的。例如,磷酸铁锂电池在循环寿命和安全性上日益成熟,且成本已跌破每瓦时0.5元的关键区间,这为电动工程机械砍价至对等或更低的全生命周期成本提供了可能。海外品牌如卡特彼勒、小松虽在电动化布局,但多数停留在概念或试运营阶段,中国厂商有机会凭借“成熟供应链+快速迭代”抢占实际销量。
进一步观察拉美市场,巴西只是第一站。智利拥有巨大的铜矿,对电动矿卡需求旺盛;秘鲁、哥伦比亚等国基建渐起,电动装载机、挖掘机有潜力复制成功模式。同时,中拉贸易走廊的物流优化,为备件发送和售后服务提供了横纵向支撑。可以说,拉美正成为继东南亚之后,中国新能源设备出海的第二增长极。
但乐观之中,仍需警惕两大风险。一是汇率波动和政治不稳定,可能导致订单周期拉长;二是欧美传统品牌可能随后在新兴市场效仿小米布局,以更激进的定价策略进行包抄。因此,中国厂商应加快建立本地化服务中心,培养本地技术人员与经销商网络,形成“以巴西服务南美”的辐射架构。
回到这6台装载机本身,其价值虽小,象征意义却大。它标志着中国电动工程机械不仅进入欧美展示橱窗,也开始啃“硬骨头”新兴市场。对工程机械行业而言,电动化不是一阵风,而是对制造体系、商业模式和售后生态的全面重塑。能在新兴市场站稳脚跟、跑通模式的企业,未来将有能力定义行业标准。
综上,SDLG首入巴西,给行业传递的信号清晰而积极:只要叠加本地化服务、金融工具和长期承诺,中国电动设备完全可以重塑南美作业场景。下一步,我们留给巴西的想象,是在更偏远、更苛刻的腹地工程中,电动装载机与肆虐的粉尘和酷暑无畏共舞。