通用汽车(GM)日前宣布,其风投部门(GM Ventures)已对电池初创公司Peak Energy进行战略投资,双方将合作开发下一代钠离子电池电芯。值得注意的是,这些电芯并非为电动车设计,而是用于电网级储能系统。这一动向引发行业关注:当宁德时代、比亚迪等中国厂商已在钠离子电池领域布局多年,通用汽车此时切入,是补课还是另辟蹊径?
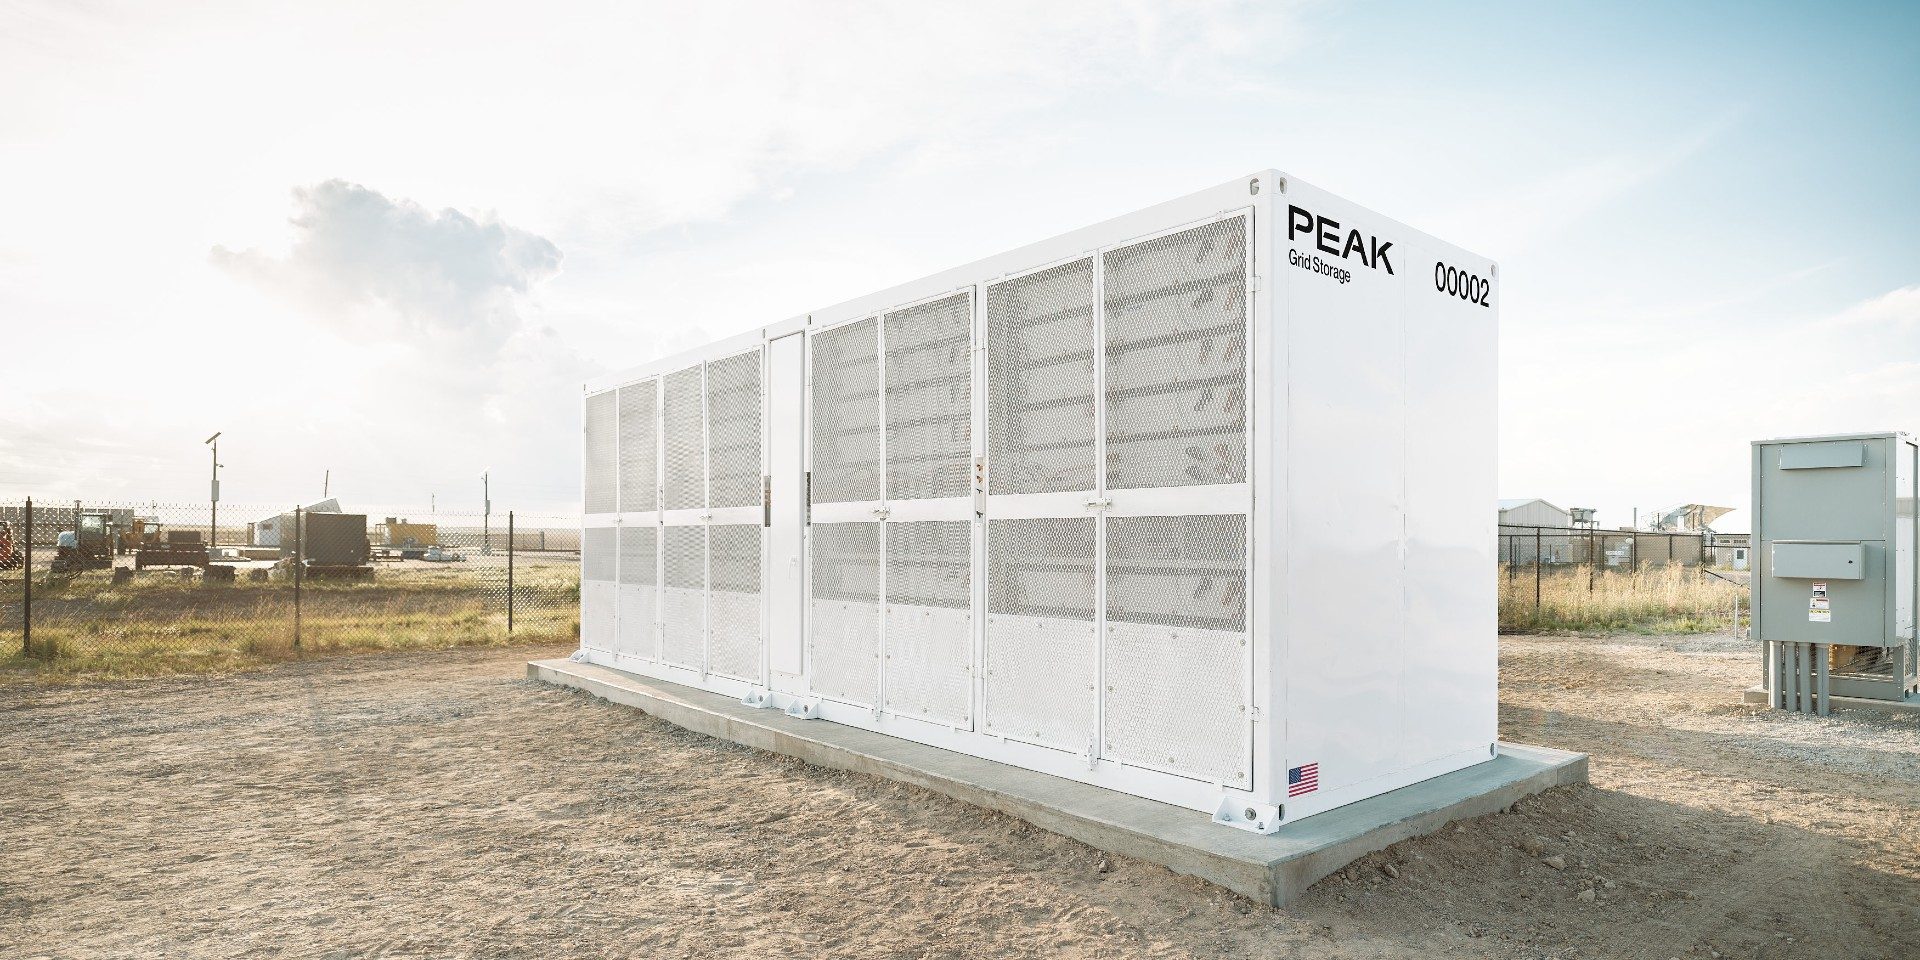
Peak Energy成立于2023年,总部位于美国科罗拉多州,聚焦于低成本、长时储能技术。该公司认为,锂资源的地缘政治风险与价格波动,是储能大规模部署的主要障碍。因此,他们选择钠离子电池路线——钠元素在地壳中储量丰富,且分布广泛,不受锂矿供应链制约。
通用汽车的风险投资部门近年活跃于电池、软件和自动驾驶领域,但此次投资Peak Energy,显然不是为了短期技术变现。通用汽车全球技术战略负责人表示,这项工作与电动车采用的电芯无关,而是帮助通用汽车更好地理解储能系统对电芯的需求,同时为其未来的能源业务打开窗口。
在中国市场,钠离子电池的讨论往往与电动车绑定,尤其是A00级微型车。2023年,宁德时代发布第二代钠离子电池,能量密度达到200Wh/kg,并已开始小批量应用于某款微型电动车。但行业共识是,钠离子电池在能量密度上的劣势,使其更适合对体积不敏感的固定式储能。
事实上,中国储能市场对钠离子电池的应用已走在前面。2024年以来,国内多个百兆瓦时级钠离子储能电站并网运行,如湖北、广西等项目,验证了其在极端气候下的稳定表现。中国需求侧对电力稳定性要求极高的产业环境,也加速了钠离子电池在储能侧的落地,而非电动车。
通用汽车选择与初创公司合作,而非独立研发,也是出于成本与时间的考量。据行业估算,钠离子电池成本较锂电低20%~30%,但主要是材料成本和供应链可获取性带来的优势。在锂价高企的周期,这种优势十分明显;而当锂价回落,钠电的经济性需要重新评估。
通用汽车内部人士透露,这项合作不排除未来将技术授权给其他储能开发商,形成新的利润来源。这与特斯拉能源的做法类似——特斯拉不仅通过售车盈利,还通过储能软硬件一体化服务,构建起面向电网的商业模式。
然而,钠离子电池尚非完美方案。其较低的能量密度意味着同等容量下体积更大、重量更重;循环寿命虽已提升至6000~8000次,但相较于磷酸铁锂电池仍在追赶。此外,规模化量产工艺的一致性仍需进一步验证。这些技术短板,决定了它对电动车领域的渗透将是渐进的。
对中国读者而言,这座跨国牵手的另一层意味在于,美国车企正在主动拓宽电池技术谱系,不再单一依赖锂电。过去几年,通用汽车在电动化转型中吃过电池供应短缺的亏:2021年,因LG新能源电池缺陷大规模召回雪佛兰Bolt,此后开始同步推进圆柱电池、固态电池等多种路线。
此次押注钠离子储能市场,本质上是一次供应链风险管理。在国际贸易环境趋于复杂的背景下,掌握不由锂资源支配的储能电池技术,对美国能源安全和制造业回流都具有战略意义。
反过来看中国,产业链已经形成从电池材料到系统集成,再到储能电站运营的完整闭环。国轩高科、中科海钠、传艺科技等厂商亦将钠离子电池储能作为差异化战场。可以说,在储能场景,钠离子电池的中国军团正形成集群优势。
通用这次投资能否后发先至,取决于Peak Energy的爬坡速度以及美国对储能制造业的后续扶持政策。但更值得关注的是,跨国车企与电池初创公司的合作模式,是否会助推电池技术多元化的全球化趋势。在锂资源争夺日渐白热化的当下,这种探索至少提供了另一种思路:不只想着让每一辆车都喝"锂",也可以为电网寻找一块不同的"电池"。