英国政府日前宣布,将启用一支由英国本土设计和制造的电池电力列车新编组,此举预计将为北部英格兰地区带来数千个新工作岗位,同时实现更快、更可靠的铁路服务,并显著降低碳排放。该消息由外媒Electrek报道后,迅速引发对欧洲铁路电气化进程的讨论。
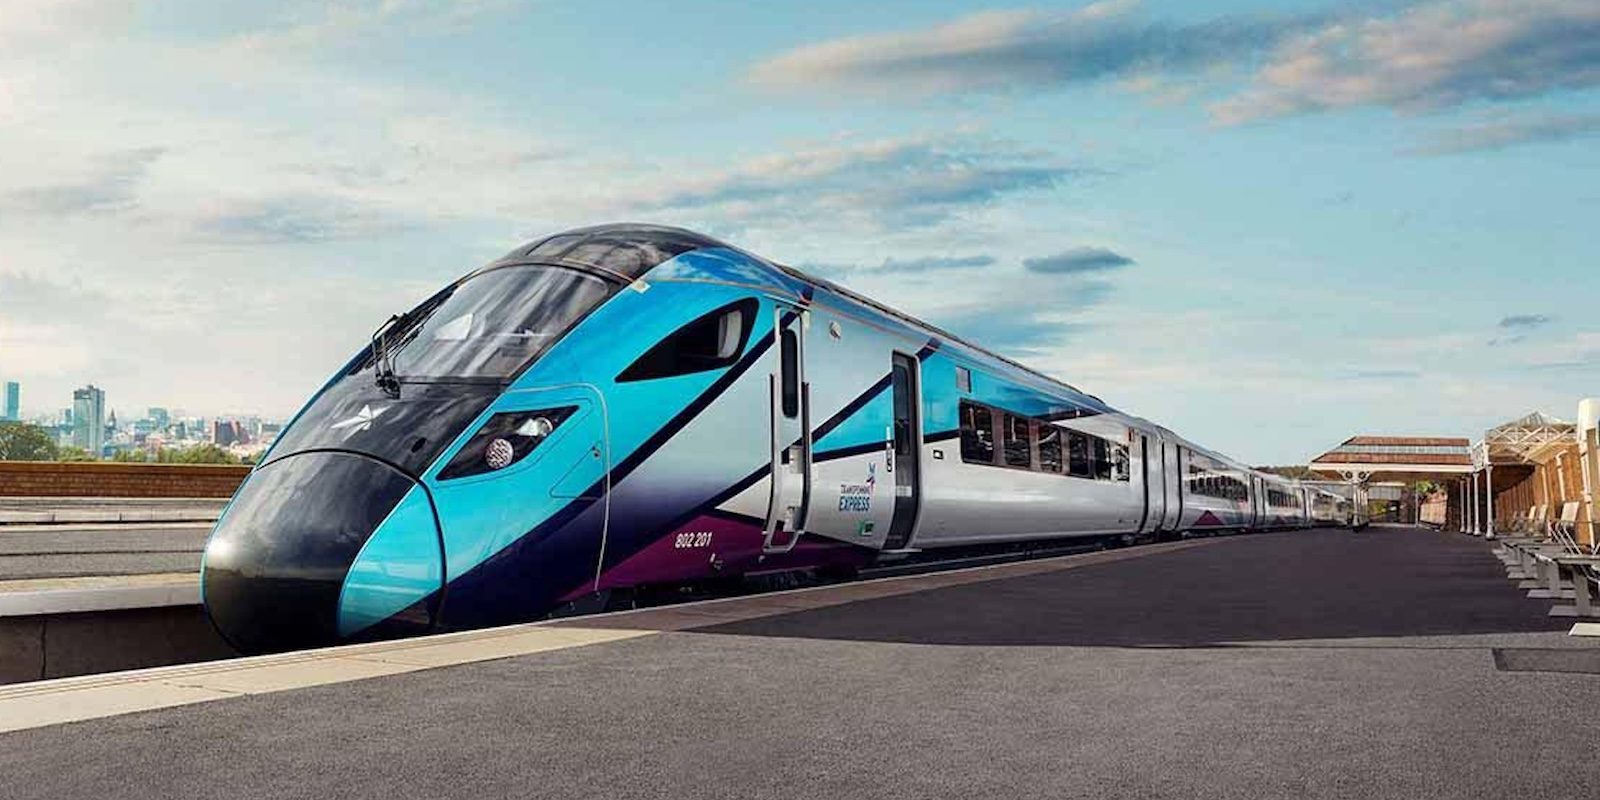
电池电力列车并非全新概念,但此次英国强调“国产化”与“全生命周期低碳”,使其在绿色交通转型语境下别具意味。对中国读者而言,铁路与汽车分属不同赛道,但两者在电池技术、充电基础设施、运营模式上的协同,正变得日益紧密。
从技术层面看,电池电力列车通常采用大容量动力电池+受电弓混合供电架构,可在非电气化路段纯电运行,避免全线架设接触网的高昂成本。英国北部地区部分线路老旧,电气化率不足40%(该数据为行业平均水平区间,非本次官方发布),电池列车能大幅降低改造门槛。
对比之下,中国高铁电气化率超过70%(全路总体水平),但在支线铁路和城市轨道交通中,电池或氢能源列车同样有探索空间。尤其在“双碳”目标与绿色交通政策引导下,中国企业的电池系统集成能力(如磷酸铁锂、三元锂,以及新一代半固态电池)完全可外溢至轨道交通领域。
据行业常识,电池列车续航通常在50至120公里(视载客量与线路工况而定),适合短途通勤或快慢线混跑。英国此次项目据说采用“快速充电+沿途站点补能”模式,与国内电动乘用车的换电或超充策略逻辑相通。对中国动力电池企业而言,这或许是一个潜在的出海应用场景。
进一步看,英国政府强调该列车项目将创造数千个岗位,涉及研发、制造、运营与维保。这背后是对本土供应链的渴望,与新冠疫情期间暴露的全球供应链脆弱性相关。中国在疫情后也加速构建自主可控的新能源产业链,不过更多聚焦汽车电池與芯片,轨道交通略被忽视。
从政策驱动角度,英国计划在2040年前全面停售燃油机车,但并未给出明确的全铁路零碳时间表。电池列车可作为过渡方案,同样,中国提出“2030年碳达峰,2060年碳中和”,铁路电气化已领先全球,但内燃机车仍占比约15%左右(行业数据),未来需混合动力或纯电改造。
从商业角度看,电池列车的维护成本低于内燃机车,但电池寿命和低温性能仍是挑战。英国地处温带海洋性气候,冬季温度通常不低于零下5℃,而中国北部(如东北)冬季可达零下30℃,若投放相同车型,需额外热管理系统,这恰恰是中国动力电池企业的强项。
更有意思的是,此消息传来时,中国正全力推进eVTOL和储能式无轨电车等新业态。两者共同点在于依赖高能量密度电池与快速充电电压平台。英国这批列车采用的车载充电装置,对充放电倍率要求较高,技术上接近800V乃至更高电压架构,与自主品牌的超级快充平台同源。
另一个需关注的维度是回收利用。英国宣称电池列车可实现9成以上材料回收(行业标准范围),但并未给出具体明细。中国在动力电池回收领域已形成“梯次利用+拆解再生”体系,铁路电池若引入中国标准,有助于降低二手电池进入储能的成本。
不过,也要看到中英差异。英国铁路私有化程度高、线路权属复杂,电池列车可由运营商灵活调配;中国铁路以国铁集团统一管理为主,标准统一、改造集中,可能更适合全线铺开。因此,借鉴“电池承载”模式时,需因地制宜。
回到中国新能源车读者视角,英国这条新线虽非汽车,但其电池供应商、充电方案商可能与中国企业重叠。例如,宁德时代、比亚迪早已切入商用车与储能,但尚未大举进入轨道交通。若未来欧洲放宽采购政策,巨头们或可复制“乘用车电池→大巴→轨道”的跨界之路。
长时段看,全球交通电气化必然走向多式联运。火车、电车、卡车共享电池产业链,规模效应可降低整个新能源体系的单位成本。英国此举间接为“电池即服务(BaaS)”在重载领域的扩展提供了案例,这正是中国蔚来、宁德时代等品牌试验多年的商业模式。
需要警惕的是,2023-2025年欧美曾掀起基建热潮,其中部分项目因成本超支或技术参差而延期。国际媒体报道通常选择示好的一面,但中国车企或零部件商前往投资或供货时,应充分评估当地法规、工会缺席与认证周期。
总述之,铁路与汽车在电动化链条上日益同根。英国的新编电池列车,技术指标或许不算巨大突破,却揭示了“谁掌握电池,谁就掌握未来交通灵活性”的逻辑。对中国新能源产业链而言,主动观察并参与类似项目,既是市场份额扩张,也是一次标准输出试验。