特斯拉最新股东信显示,其能源部门在2026年第三季度遭遇了营收与部署量背离的罕见情况:储能部署量同比增长10%至13.7GWh,但能源发电和存储业务营收却同比下滑16%至28.8亿美元。公司将其归因于“与关税相关的客户退款”,但未披露具体退款金额、对象及会计处理逻辑。
这一模糊表述引发行业猜测。有分析认为,退款可能涉及美国对进口储能组件加征关税后,特斯拉对部分已签订固定价格合同的客户进行的差价补偿。这种操作在贸易政策剧烈变动期并不罕见,但通常金额有限,而本次营收跌幅超过4亿美元,远超一般性补偿规模。
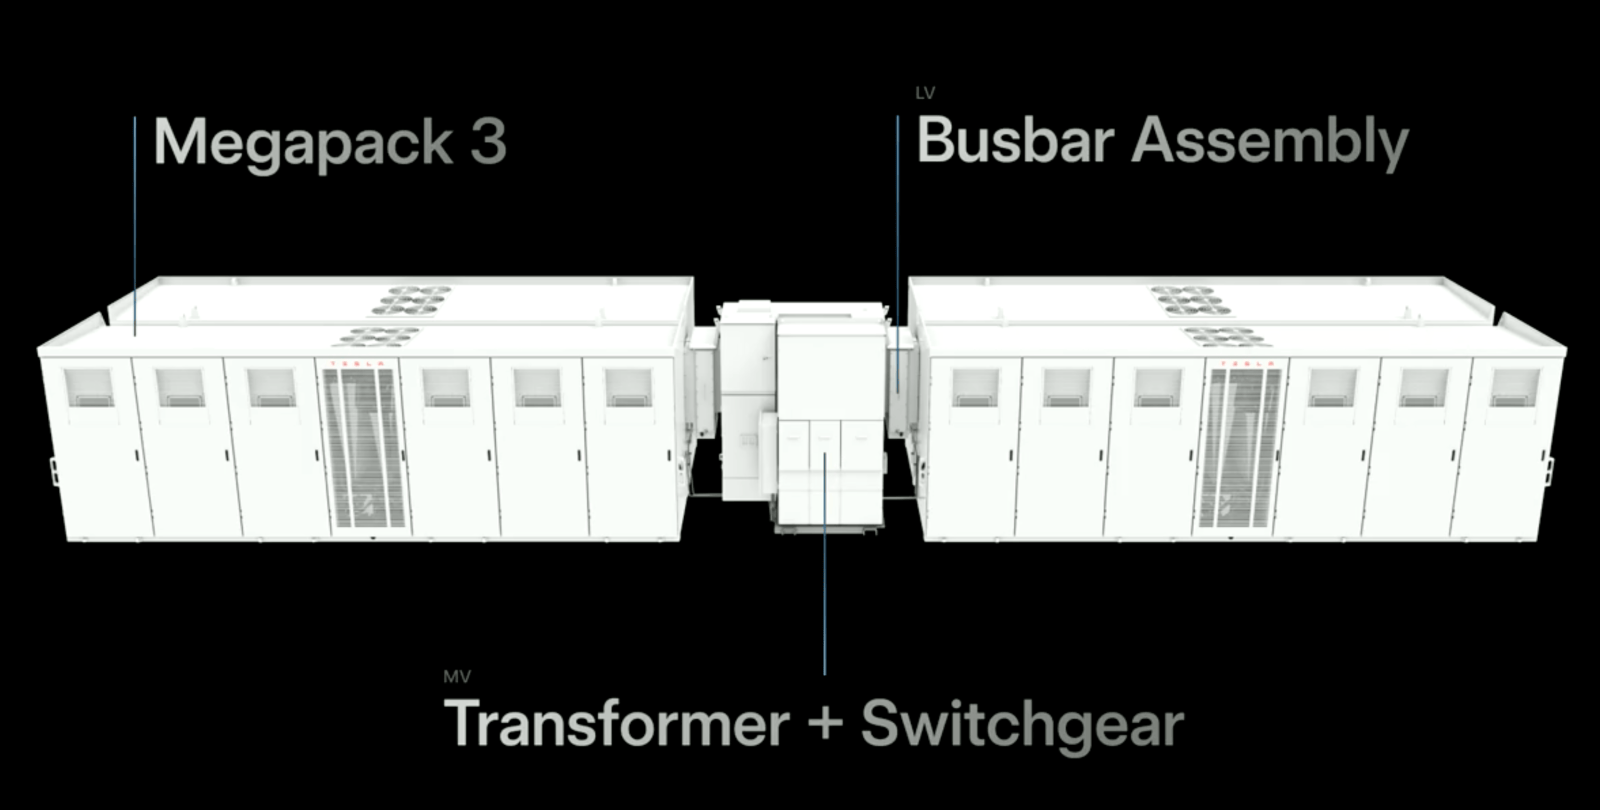
特斯拉能源业务曾被视为继电动车之后的新增长极,特别是Megapack储能系统在全球电网调峰和可再生能源并网项目中需求旺盛。然而,关税政策的反复不定正在扭曲其成本结构。美国2025年对从中国进口的锂电池和储能系统组件加征关税后,特斯拉不得不调整供应链,或从本土及其他地区采购高价替代品,导致利润率承压。
此次退款事件反映出新能源行业全球化布局的脆弱性。中国储能企业如宁德时代、比亚迪在海外市场同样面临类似关税壁垒,但因其国内产业链完善,成本控制能力更强,反而可能借机扩大市场份额。数据显示,2026年上半年中国储能电池全球出货量占比超过60%,而美国本土产能增速远不及需求扩张。
特斯拉在股东信中将营收下降仅表述为“部分原因”是关税退款,暗示还有其他因素。有分析师指出,储能系统的销售价格也在下降,随着技术成熟和竞争加剧,系统价格每年以5%-8%的幅度递减。此外,部分地区电网项目延迟也可能减少当期收入确认。
值得注意的是,尽管营收下滑,特斯拉能源业务仍实现连续第六个季度正毛利率,这表明公司线下降价压力尚未完全侵蚀盈利根基。但若价格持续下跌叠加关税成本,未来几个季度毛利率可能转差。管理层在电话会议上强调,将加速美国本土储能电芯生产能力建设,预计2027年产能将达到20GWh/年,但建设周期和市场风险仍然存在。
对中国市场而言,特斯拉能源业务的表现提供了一个警示:深度全球化企业极易受地缘政治冲击。中国储能企业在出海时应未雨绸缪,优化全球供应链布局,并在合同条款中设计关税传导机制。目前,部分中国企业已开始在东南亚、中东设立工厂,以规避贸易壁垒。
回到特斯拉本身,此次营收下滑并非基本盘崩溃,更像是政策环境波动下的短期阵痛。其大量储能项目将在2026年底至2027年集中投运,届时订单营收有望回升。但资本市场更关注公司的现金流韧性。数据显示,截至三季度末,特斯拉能源业务在手订单价值达到创纪录的57亿美元,为未来十二个月业绩提供了一定缓冲。
行业观察人士将从下一两个季度数据中寻找更多线索。如果关税政策在2027年有所缓和,特斯拉或能转为正增长;反之,持续性的退款和成本压力可能迫使其进一步上调产品出厂价,进而影响需求释放。这是所有跨国清洁能源企业共同面对的两难困境。
对于中国读者,需警惕将特斯拉短期数据直接套用于国内企业的误区。中国新能源汽车和储能产业链凭借规模效应与政府补贴,仍保持成本敏感性较低的优势。但同样,任何国家推动关税或产业政策时,都可能引发全球储能市场格局的重梳。
本文编译自外媒报道,结合中国产业视角进行分析,不构成投资建议。关税博弈下,谁能更高效管理供应链弹性,谁就能在下一阶段竞争中占得先机。