极星2的停产消息传来,对于关注电动车行业的人来说,这是一个颇具象征意义的时刻。当年,极星凭借这款纯电轿车,从沃尔沃的影子中走出,试图在特斯拉Model 3主导的市场中撕开一道口子。如今,随着极星退出美国市场并调整全球战略,极星2的使命正式宣告结束。
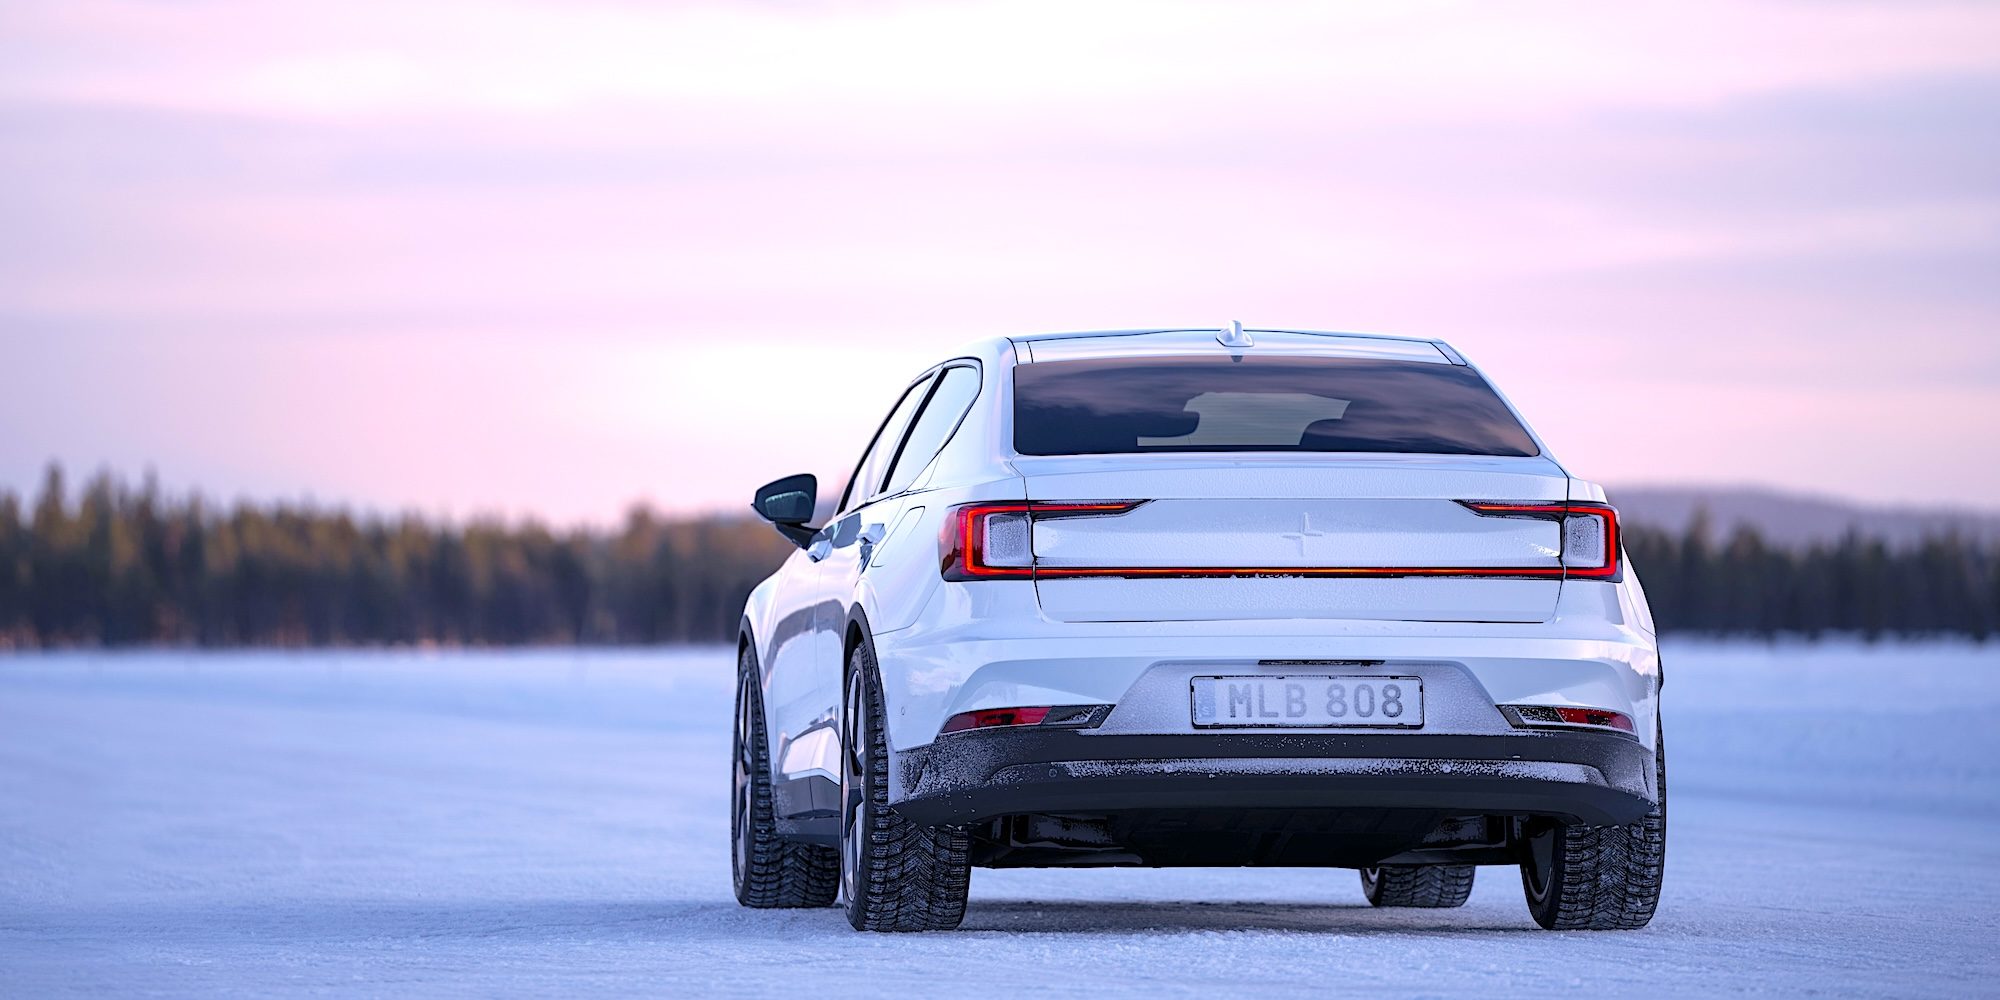
回顾极星2的诞生背景,2017年极星作为独立品牌发布时,第一款车是搭载混合动力的极星1超级轿跑,起售价高达15.5万美元,显然是小众中的小众。真正让极星走近大众的,是2019年亮相、2020年交付的极星2。当时,欧洲和中国的电动车市场正进入快速发展期,极星2以沃尔沃的底盘和设计语言为基础,主打极简北欧风和实用性能,起售价约4万美元,直接对标特斯拉Model 3。
极星2的产品力在当时并不弱。它提供单电机和双电机版本,高性能版配备408马力的动力输出和4.7秒的零百加速,续航里程在欧洲WLTP工况下超过500公里,在同期车型中属于中上水准。更重要的是,极星2的内饰材质大量采用环保材料,包括来自回收渔网的尼龙地板垫和可回收PET瓶制成的座椅面料,这在当时是罕见的卖点,契合了北欧品牌一贯的可持续理念。
然而,市场反馈并未完全印证极星2的预期竞争地位。在美国市场,极星2销量始终未突破月销千辆的规模,而在欧洲,虽然初期的租赁和企业订单有所支撑,但面对特斯拉的频繁降价和大众ID系列的强势压制,极星2的市占率一直在个位数徘徊。一个重要的制约因素是品牌认知度:极星虽然在设计上有自己的坚持,但消费者普遍将其视为“沃尔沃的电动版”,缺乏独立的品牌故事和充电网络等配套服务,这在中国和美国这两个最大的电动车市场尤为明显。
极星2停产的直接原因固然与品牌战略调整有关。极星今年宣布精简产品线,将重心转向极星3和极星4等SUV车型,并全面退出美国市场,转而聚焦欧洲、中国及其他亚洲市场。但更深层的原因,或许暴露了传统车企孵化的电动车品牌在新时代的普遍困境:技术迭代速度跟不上新势力,成本控制受制于集团体系,渠道和补能布局缺乏轻资产生态。这些痛点在中国市场表现得淋漓尽致——蔚来、小鹏、理想等品牌用直营店、换电网络、智能座舱和中国本土化软件体验,迅速把定位相近的极星2逼入余地。
把极星2的兴衰放到更广阔的电动车市场中观察,它的停产并非孤例。过去两年,从福特F-150 Lightning的产量削减,到通用汽车对部分雪佛兰Bolt车型的调整,再到欧洲多家车企推迟电动化节点,全球电动车行业正经历一场“降温”。根据行业机构统计,2024年至2025年间,多国纯电动车渗透率增速明显放缓,欧美市场尤为明显。消费者对续航焦虑、充电便利性和车辆残值的顾虑,正被整个行业重新评估。而在这样的背景下,极星2当年的设计理念和价格策略,显得既前瞻又有些僵化:它押注极致环保和中庸设计,却低估了美国用户对皮卡和SUV的热衷,以及中国用户对车机智能化的挑剔。
对于中国车企来说,极星2的退出或许是一个值得研究的案本。中国新能源市场正在从增量扩张转向存量竞争,2024年国内新能源车渗透率已突破50%,但纯电动渗透率增长出现瓶颈,插混和增程车型异军突起。极星2坚持的纯电路径,虽然在战略上正确,但在市场节奏上未能契合中国消费者对“续航自由”的诉求。与此同时,极星2的环保叙事,在强大的本土营销和补能体系建设面前显得有些单薄——消费者更在意的是充电5分钟通话两小时,而非车内地毯是否来自废弃渔网。
当然,我们不必一味苛责极星2。它在那个电动车尚在野蛮生长的时期,带来了差异化设计、环保理念上的坚持,证明了传统豪强孵化新能源子品牌不只有奔驰EQ、奥迪e-tron一种路子。据统计,极星2全球累计销量大概在20万辆上下,对于一个小众品牌而言,这样的成绩谈判不上失败。只是当行业加速向规模化和智能化倾斜时,极星2这款“开门之作”的终结,更像是极星选择了另一个方向:放弃单品与竞品死磕,转而用极星3和极星4这样的SUV车型,寻找新的生存土壤。
极星退出美国市场也给中国品牌敲响警钟:美国虽然市场容量大,但政策壁垒高企,关税政策的不确定性让所有试图远征美国市场的中国车企面临不小的风险。反过来看,欧洲市场虽然成熟,但规模效应有限,中国车企出海仍需谨慎评估当地的法规、文化认同和补能网络之外的品牌信任度。极星原本欧洲造、全球卖的模式,或许在新的地缘环境下已难以维系。
极星2的停产,并不意味着极星品牌的结束,而是一个时代的注脚。对于中国新能源从业者而言,这几天拜读了海外媒体报道,最大的感叹或许不是“又倒下一个白头翁”,而是无论造车新势力还是传统孵化品牌,只有依靠持续软硬件中迭代、灵活的区域化策略和扎实的补能生态,才能穿越这轮电动车洗牌周期。而那些像极星2一样,且行且珍惜过的好车,留在历史上的价值,恐怕比它在停产协议上的销量数字更持久。